Außensauna: Kosten über fünf Jahre realistisch planen
Kostenplanung für die Außensauna
Bei einer Außensauna ist der Kaufpreis erst der Anfang der Rechnung. Bis zum Ende des fünften Jahres können auch Lieferung, Aufstellung, Energie oder Brennstoff, Pflege und Reparaturen anfallen. Eine nachvollziehbare Planung hält diese Posten auseinander und macht sichtbar, welche Nutzungsannahmen dahinterstehen. So lässt sich der einmalige Aufwand von den späteren laufenden Kosten unterscheiden.
01
Kaufpreis und Fünfjahreskosten trennen
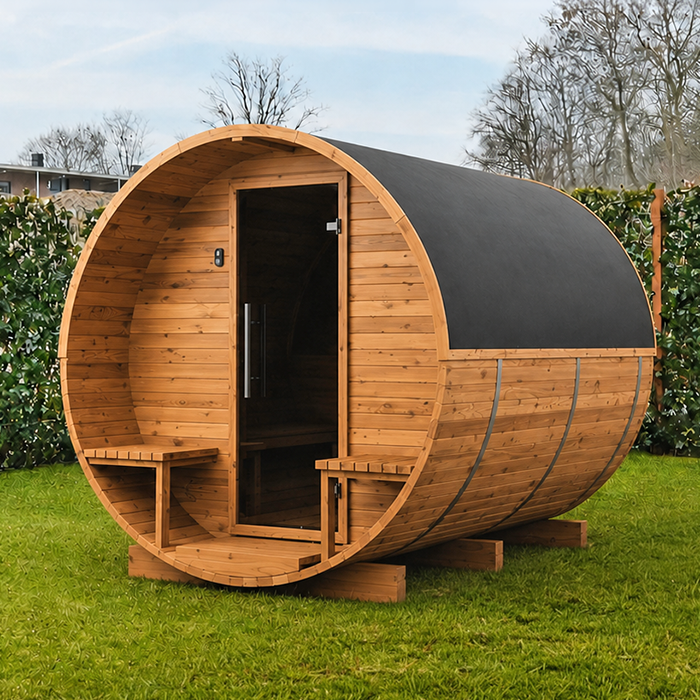
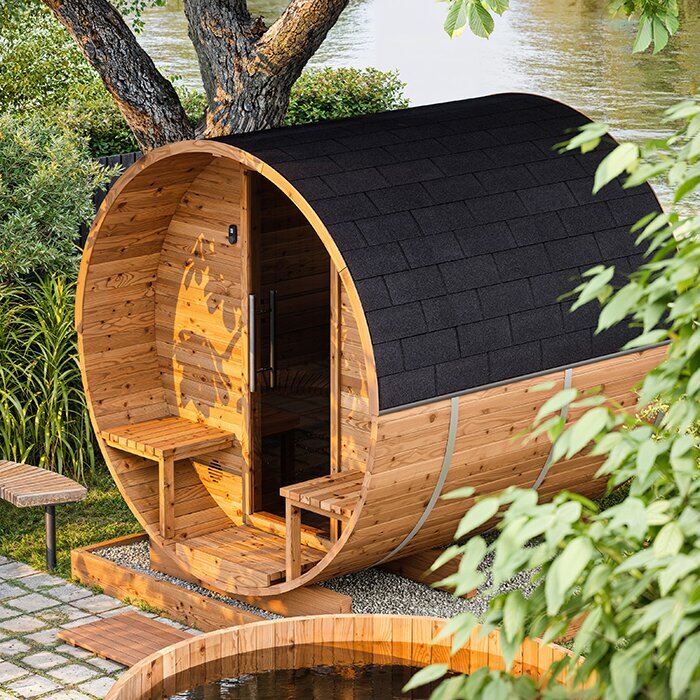
Der im Angebot genannte Kaufpreis beschreibt zunächst nur das dort aufgeführte Produktpaket. Ob Heizgerät, Steuerung, Zubehör, Lieferung oder Aufbau eingeschlossen sind, ergibt sich aus dem konkreten Leistungsumfang; aus dem Modellnamen allein lässt sich das nicht ablesen. Halten Sie deshalb die genaue Bezeichnung und jede separat bezahlte Position fest. Als eindeutige Angebotsreferenz können Sie etwa die Fasssauna LCF-300 aus Thermoholz mit angegebener Fläche von 6,89 m² notieren. Die Flächenangabe hilft, das gemeinte Modell zu erkennen, ist aber kein Nachweis für Ausstattung, Anschlusskosten oder einen Gesamtpreis. Wenn ein Angebot nur einen Gesamtbetrag ausweist, fragen Sie nach, welche Leistungen darin enthalten sind.
Für die Planung trennen Sie den Betrag bis zur ersten Nutzung von den Ausgaben, die in den folgenden fünf Jahren entstehen. Die Rechenformel lautet: Fünfjahreskosten = einmaliger Anschaffungs- und Aufstellungsbetrag + Betrieb in Jahr eins bis fünf + Pflege, Service und Reparaturen in diesem Zeitraum. Der erste Betrag ist keine jährliche Ausgabe; umgekehrt gehört der Strom- oder Brennstoffverbrauch nicht automatisch zum Preis für die betriebsbereite Sauna. Teilen Sie eine fertige Fünfjahressumme für einen Jahresdurchschnitt durch fünf. Eine Finanzierung berücksichtigen Sie zusätzlich mit den tatsächlich vereinbarten Finanzierungskosten. So bleibt sichtbar, welcher Anteil vor der ersten Nutzung anfällt und welcher vom späteren Gebrauch abhängt.
Ein konkretes Nutzungsszenario ansetzen
Als Rechenfall gilt hier ausdrücklich der Kauf einer privat genutzten, elektrisch beheizten Außensauna mit der im konkreten Angebot ausgewiesenen Ausstattung. Angenommen werden ein wöchentlicher Nutzungstermin während 48 Wochen pro Jahr und vier Wochen ohne Nutzung. Jeder Termin umfasst einen Aufheizvorgang und die anschließende Nutzung. Über fünf volle Jahre ergeben sich damit 240 geplante Heizzyklen. Die Sauna wird in diesem Beispiel nicht gewerblich genutzt; ein zweites Heizsystem wird nicht mitgerechnet. Das ist eine frei gewählte Planungsannahme und keine Aussage über eine übliche Nutzung. Bleibt Ihre Sauna im Sommer ungenutzt oder planen Sie häufigere Termine, ersetzen Sie die Zahl durch Ihren eigenen Kalender.
Notieren Sie neben der Häufigkeit auch, ob Sie ganzjährig oder nur in bestimmten Monaten nutzen wollen. Die Fasssauna S-140 aus Thermoholz kann als genaue Produktreferenz in Ihrer Angebotsanfrage stehen; Heizgerät und Ausstattung halten Sie zusätzlich fest. Wenn mehrere Saunagänge innerhalb eines Besuchs stattfinden, zählen Sie nicht automatisch mehrere vollständige Heizzyklen. Eine neue Aufheizphase erfassen Sie nur dann zusätzlich, wenn sie tatsächlich anfällt. Für die fünf Jahre muss die Nutzungszahl außerdem nicht unverändert bleiben: Planen Sie längere Abwesenheiten oder zunächst eine seltenere Nutzung, tragen Sie für jedes Jahr eine eigene Zahl ein. Halten Sie dabei fest, welche Termine bereits aus Ihrem Alltag ableitbar sind und welche nur eine vorläufige Annahme darstellen. So können Sie später erkennen, ob eine Abweichung bei den Jahreskosten durch mehr Termine oder durch höhere Kosten je Termin entstanden ist.
02
Anschaffung, Lieferung und Aufstellung kalkulieren
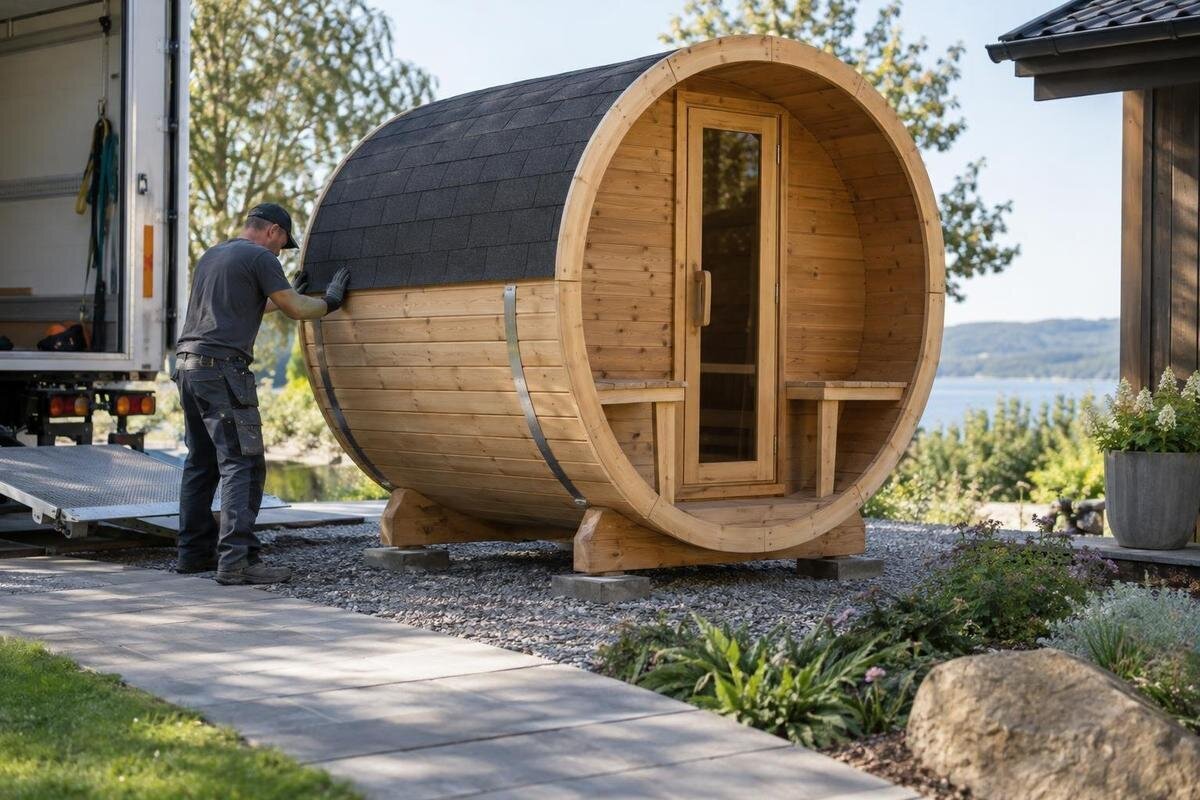
Zum einmaligen Aufwand zählen neben dem Preis für die Sauna auch separat angebotene Ausstattung und die Kosten, die bis zur Aufstellung anfallen. Prüfen Sie, ob Transport und Entladung enthalten sind und ob Arbeiten am Untergrund, die Montage oder der Anschluss bereits eingepreist wurden. Bei einer holzbefeuerten Variante können weitere Positionen für die konkrete Heiz- und Abgaslösung relevant sein; lassen Sie deren Umfang von den zuständigen Fachleuten angeben. Nicht jeder Posten trifft auf jede Ausführung zu. Entscheidend ist daher nicht eine allgemeine Liste, sondern welche Leistungen für Ihr Vorhaben tatsächlich angeboten und verrechnet werden.
Fragen Sie nach einer nachvollziehbaren Trennung von Produkt, Lieferung, Vorbereitung des Standorts, Montage und erforderlichen Facharbeiten. Markieren Sie im eigenen Kostenblatt, ob jede Position im Angebot enthalten, ausdrücklich ausgeschlossen oder noch ungeklärt ist. Als Produktreferenz lässt sich beispielsweise die Fasssauna HC-150 aus Thermoholz mit angegebener Fläche von 2,97 m² festhalten. Die Modellbezeichnung klärt, auf welche Ausführung sich die Anfrage bezieht; die Flächenangabe bestimmt aber weder die notwendigen Standortarbeiten noch deren Preis. Ungeklärte Positionen sollten Sie nicht mit null ansetzen: Bis ein konkreter Betrag vorliegt, bleiben sie ein offener Teil der Planung.
Energie oder Brennstoff für fünf Jahre berechnen
Für das elektrische Rechenbeispiel brauchen Sie den Verbrauch eines vollständigen Heizzyklus und den tatsächlich angesetzten Stromtarif. Bei 48 Terminen pro Jahr lautet der Jahresansatz vereinfacht: 48 × Verbrauch je Zyklus × Preis je Kilowattstunde. Haben sich Tarif oder Verbrauch von Jahr zu Jahr verändert, addieren Sie die fünf Jahreswerte statt mit einem einzigen Durchschnitt zu rechnen. Verwenden Sie möglichst Messwerte aus einer vergleichbaren Nutzung oder belastbare Angaben für die tatsächlich gewählte Konfiguration. Die Nennleistung des Ofens ist nicht mit einem über die gesamte Betriebszeit gleichbleibenden Stromverbrauch gleichzusetzen. Zusätzliche Verbräuche zählen Sie nur, wenn sie durch die Sauna entstehen und nicht bereits an anderer Stelle erfasst sind.
Bei einer holzbefeuerten Ausführung ersetzen Sie den Stromansatz für das Heizen durch die tatsächlich eingesetzte Brennstoffmenge und den dafür bezahlten Preis. Zusätzlich benötigter Strom, etwa für eine tatsächlich vorhandene Beleuchtung oder andere Ausstattung, bleibt eine eigene Position. Vergleichen Sie eine elektrische und eine holzbefeuerte Variante, führen Sie zwei getrennte Szenarien, statt die Heizkosten beider Varianten zu addieren. Bezahlte Brennstofflieferungen oder eigens anfallende Lagerkosten berücksichtigen Sie ebenfalls, sofern sie nicht bereits im Brennstoffpreis enthalten sind. Für eine Angebotsanfrage kann die Fasssauna HC-225 aus Thermoholz als Produktreferenz dienen. Welche Heizart und Ausstattung angeboten werden, muss aus der konkreten Konfiguration hervorgehen. Bei Vorratskäufen unterscheiden Sie außerdem zwischen dem im jeweiligen Jahr bezahlten Brennstoff und dem tatsächlich verbrauchten Anteil. Ein am Ende des fünften Jahres verbleibender Vorrat ist keine bereits verbrauchte Brennstoffmenge.
03
Pflege und Service nach den Unterlagen ansetzen
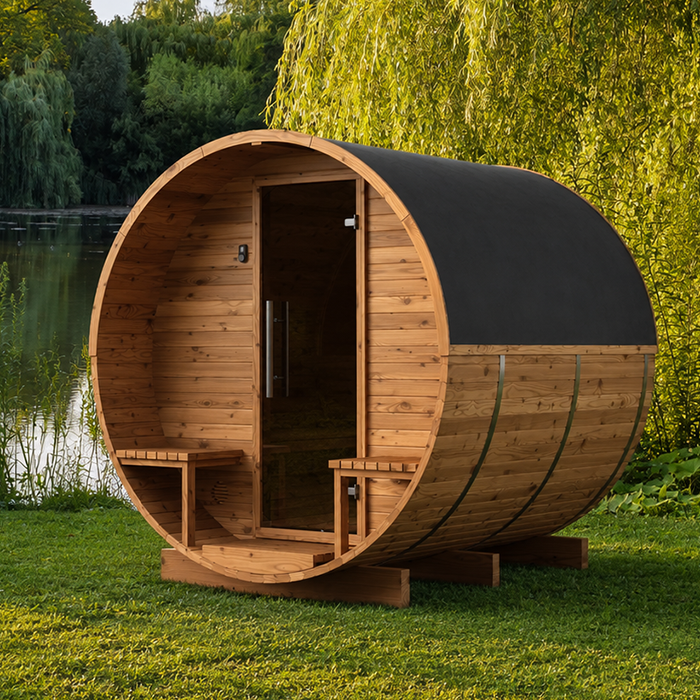
Bei der Pflege zählt, was für die gewählte Ausführung tatsächlich vorgesehen ist. Prüfen Sie die passenden Herstellerunterlagen auf Angaben zu Reinigung, Oberflächenpflege und empfohlenen Intervallen, statt pauschal ein bestimmtes Mittel oder einen jährlichen Anstrich einzurechnen. Die Nutzung im Freien und die konkrete Aufstellung können für die Pflegeplanung eine Rolle spielen; daraus lässt sich aber kein allgemeingültiger Zeitplan ableiten. Wenn Sie Unterlagen oder eine Auskunft zu einer bestimmten Variante einholen, nennen Sie zum Beispiel die Fasssauna N-210 aus Thermoholz mit angegebener Fläche von 4,43 m². So ist klar, auf welche Ausführung sich die Antwort beziehen soll.
Trennen Sie Verbrauchsmaterial für die laufende Pflege von einem bezahlten Serviceeinsatz. Übernehmen Sie ein Serviceintervall nur dann in die Fünfjahresrechnung, wenn es in den passenden Unterlagen oder in einem konkreten Angebot genannt ist; eine jährlich fällige Leistung sollten Sie nicht einfach unterstellen. Fragen Sie bei einer vorgesehenen Fachleistung nach Umfang und Preis und ordnen Sie sie dem Jahr zu, in dem sie voraussichtlich anfällt. Eigene Arbeitszeit ist keine bezahlte Rechnung. Wenn sie für Ihre persönliche Planung trotzdem wichtig ist, führen Sie sie separat als Zeitaufwand, statt sie unbemerkt zu den tatsächlichen Ausgaben zu addieren.
Reparaturen als eigene Kostenposition führen
Ungeplante Reparaturen sind der unsicherste Teil der Rechnung. Je nach gewählter Ausstattung können beispielsweise Teile des Heizsystems, Dichtungen oder Steuerungskomponenten relevant werden; daraus folgt aber weder ein bestimmter Austauschzeitpunkt noch eine sichere Ausgabe innerhalb der ersten fünf Jahre. Bei einer Ersatzteil- oder Serviceanfrage hilft eine genaue Produktreferenz, etwa die Fasssauna N-250 aus Thermoholz. Geben Sie zusätzlich die betroffene Komponente und ihre genaue Bezeichnung an, soweit diese bekannt ist. Für eine brauchbare Kostenschätzung reicht der Teilepreis allein nicht immer aus: Fragen Sie, ob Arbeitszeit, Anfahrt und allfällige Versandkosten enthalten sind. Klären Sie auch, ob die genannte Summe nur eine erste Einschätzung oder bereits ein Angebot für eine festgelegte Leistung ist. So lässt sich die Unsicherheit der Reparaturposition nachvollziehbar darstellen.
Führen Sie bestätigte Kosten und eine vorsorgliche Rücklage getrennt. Ein Betrag aus einem konkreten Reparaturangebot ist eine besser nachvollziehbare Planungsgrundlage als eine frei erfundene Pauschale; bleibt die mögliche Ausgabe unbekannt, kennzeichnen Sie sie als offen. Eine Rücklage zeigt, wie viel Geld Sie für ein Risiko vorsehen möchten, nicht, dass diese Summe sicher ausgegeben wird. Kommt es zu einer Reparatur, erfassen Sie die bezahlte Rechnung als tatsächliche Ausgabe. Addieren Sie nicht zusätzlich dieselbe Rücklage als zweiten Schadenposten. Für eine vorsichtige Planung können Sie daneben ein Szenario mit und eines ohne Reparatur führen.
04
Zusätzliche laufende Ausgaben nicht übersehen
Neben Energie oder Brennstoff können kleinere, wiederkehrende Ausgaben anfallen, etwa für Reinigungsmittel oder Pflegeprodukte. Berücksichtigen Sie Wasser nur insoweit, als es durch den Saunabetrieb zusätzlich verbraucht wird und Sie diesen Anteil nachvollziehbar schätzen oder messen können. Die gesamte Wasser- oder Stromrechnung eines Haushalts der Sauna zuzuschreiben, würde die Kosten verzerren. Ordnen Sie jede Position nur einmal zu: Ist ein Pflegemittel bereits in einem Servicepaket enthalten, darf es nicht nochmals als separat gekaufte Ausgabe erscheinen. Für jeden Posten notieren Sie, ob er regelmäßig, gelegentlich oder nur bei Bedarf anfällt.
Kosten rund um den Außenbereich gehören nur dann in die Rechnung, wenn sie tatsächlich durch die Sauna entstehen. Allgemeine Gartenpflege ist nicht automatisch ein Saunakostenposten. Ordnen Sie beispielsweise Arbeiten für die Aufstellung der Fasssauna LC-260 aus Thermoholz dem einmaligen Aufwand zu; später eigens beauftragte Pflegearbeiten erfassen Sie im jeweiligen Nutzungsjahr. Auch zusätzliche Wäsche kann einen kleinen laufenden Aufwand verursachen, wenn Sie dafür Material oder Verbrauch nachvollziehbar zuordnen können. Falls Sie eine Versicherung erweitern möchten, berücksichtigen Sie nur einen konkret angebotenen Mehrbeitrag, nicht pauschal die gesamte bestehende Haushaltsprämie. Solche Beträge müssen nicht für jedes Vorhaben anfallen. Entscheidend ist, ob durch den Kauf tatsächlich eine zusätzliche Zahlung entsteht. Bereits vorhandene Handtücher oder Gartengeräte setzen Sie daher nicht nochmals als Neukauf an, solange Sie dafür nichts zusätzlich anschaffen.
Zahlungen und Finanzierung zeitlich einplanen
Die Gesamtkosten zeigen noch nicht, wann Sie das Geld benötigen. Sobald ein konkretes Angebot vorliegt, ergänzen Sie deshalb einen Zahlungsplan. Bei einem Angebot zur Fasssauna HCF-300 aus Thermoholz übernehmen Sie die tatsächlich vereinbarten Zahlungstermine und Beträge; aus der Modellbezeichnung lassen sich keine Zahlungsbedingungen ableiten. Tragen Sie separat beauftragte Standortarbeiten, Lieferung und Montage jeweils zu ihrem vorgesehenen Zahlungstermin ein. Sind Anzahlungen oder Teilzahlungen vereinbart, bilden diese zusammen den jeweiligen Gesamtpreis und sind keine zusätzlichen Kosten. Prüfen Sie besonders die Phase vor der ersten Nutzung: Mehrere Rechnungen können zeitlich zusammenfallen, auch wenn sie von verschiedenen Unternehmen stammen. Der dafür nötige verfügbare Betrag kann deutlich vom rechnerischen Jahresdurchschnitt abweichen. Halten Sie daher neben der Fünfjahressumme fest, welcher Betrag bis zur Aufstellung bezahlt werden muss und welche Zahlungen erst später folgen.
Bei einer Finanzierung unterscheiden Sie die Kostenrechnung von der Übersicht Ihrer Zahlungen. In der Kostenrechnung steht der Anschaffungsbetrag einmal; zusätzlich erfassen Sie vereinbarte Zinsen und Gebühren. Die Rückzahlung des geliehenen Kaufbetrags darf dort nicht nochmals als Anschaffungskosten erscheinen. Für die Übersicht der monatlichen oder jährlichen Zahlungen sind dagegen die tatsächlichen Raten maßgeblich. Teilen Sie diese anhand der Finanzierungsunterlagen in Rückzahlung und Finanzierungskosten auf, wenn Sie beide Übersichten miteinander vergleichen wollen. Reicht die Finanzierung über das fünfte Jahr hinaus, weisen Sie die am Ende des Betrachtungszeitraums noch offene Schuld getrennt aus. Sie ist keine Reparatur- oder Betriebsausgabe, bleibt aber eine finanzielle Verpflichtung. Ohne Finanzierung genügt eine Übersicht der direkt bezahlten Rechnungen. So erkennen Sie sowohl die Kosten des Vorhabens als auch die Belastung Ihres verfügbaren Budgets in den einzelnen Jahren.
05
Jahreskosten und Unsicherheiten sichtbar machen
Ordnen Sie die Kosten einem Jahr zu, statt alle Ausgaben in einer einzigen Summe zu verstecken. Vor der ersten Nutzung stehen Anschaffung und Aufstellung; für die Jahre eins bis fünf erfassen Sie den jeweiligen Verbrauch sowie vorgesehene Pflege, Service und konkret absehbare Arbeiten. Eine einfache Tabelle enthält dafür je Kostenposition die Menge, den Preisansatz, das vorgesehene Jahr und die Grundlage des Betrags. Kennzeichnen Sie, ob eine Zahl aus einem Angebot, einer Messung oder einer eigenen Schätzung stammt. Bei einem veränderlichen Tarif können Sie für jedes Jahr einen eigenen Ansatz verwenden. Wenn Sie den künftigen Preis nicht kennen, schreiben Sie die verwendete Annahme dazu. Prüfen Sie dann gesondert, wie sich ein höherer Tarif auf die Summe auswirken würde, ohne zugleich die Nutzungszahl zu verändern. So bleibt erkennbar, welche Unsicherheit welchen Einfluss hat. Nach Ablauf jedes Jahres ergänzen Sie die tatsächlich bezahlten Beträge neben den Planwerten und aktualisieren nur die noch verbleibenden Jahre. Eine unerwartet hohe Rechnung verändert damit die weitere Planung, ohne die ursprüngliche Annahme unkenntlich zu machen.
Prüfen Sie außerdem, wie stark Ihre Summe von der Zahl der Termine abhängt. Als reine Rechenvarianten ergeben 24, 48 oder 72 Nutzungen pro Jahr über fünf Jahre 120, 240 oder 360 Heizzyklen. Das sind keine Empfehlungen und keine Aussagen über typische Haushalte, sondern Vergleichswerte, die Sie durch Ihre eigene Planung ersetzen. Verbrauchskosten können Sie nur dann annähernd mit der Nutzungszahl hochrechnen, wenn ein Heizzyklus vergleichbar bleibt. Service, Pflege und mögliche Reparaturen verlaufen nicht automatisch im selben Verhältnis. Lassen Sie daher einmalige Anschaffungskosten, nutzungsabhängige Kosten und unregelmäßige Ausgaben getrennt.
Die Summe pro Nutzung richtig einordnen
Wenn Sie die gesamte Fünfjahressumme durch 240 geplante Termine teilen, erhalten Sie einen rechnerischen Vollkostenwert pro Nutzung für das Beispiel. Das ist nicht dasselbe wie der Strom- oder Brennstoffpreis eines einzelnen Heizzyklus: In der Vollkostenrechnung sind auch Anschaffung, Aufstellung und weitere Ausgaben enthalten. Verändert sich Ihre tatsächliche Zahl an Terminen, teilen Sie durch diese tatsächliche Zahl statt durch den ursprünglichen Planwert. Ein zusätzlicher Jahresdurchschnitt ergibt sich, indem Sie die gesamte Summe durch fünf teilen. Beide Kennzahlen helfen beim Einordnen, ersetzen aber nicht die getrennte Sicht auf einmalige und laufende Kosten.
Der Fünfjahreszeitraum ist ein Planungshorizont und keine Aussage über die Lebensdauer der Sauna. Ausgaben nach dem fünften Jahr gehören nicht in diese Fünfjahressumme; bei einer längeren Betrachtung erfassen Sie sie in den folgenden Jahren. Bleibt die Sauna danach in Ihrem Besitz, wurde der Kaufbetrag zwar bereits bezahlt, die Nutzung kann aber weitere laufende Kosten verursachen. Der Vollkostenwert der ersten fünf Jahre ist deshalb nicht automatisch der Preis jedes späteren Besuchs. Einen möglichen Verkaufserlös ziehen Sie nur in einer getrennten Rechnung mit klar ausgewiesener Annahme ab. Ohne belastbare Grundlage lässt sich weder ein Restwert noch ein wirtschaftlicher Vorteil behaupten. Eine brauchbare Planung zeigt somit die sofort nötige Summe, die Ausgaben je Jahr und die Bandbreite bei unterschiedlicher Nutzung. Damit wird klar, ob die Außensauna nicht nur beim Kauf, sondern auch im geplanten Betrieb zum Budget passt.
Häufige Fragen
Was ist der Unterschied zwischen Kaufpreis und Fünfjahreskosten?
Der Kaufpreis gilt für das im Angebot beschriebene Produktpaket. Zum Betrag für die betriebsbereite Aufstellung kommen je nach Leistungsumfang etwa Lieferung, Vorbereitung des Standorts und Montage hinzu. Die Fünfjahreskosten umfassen darüber hinaus den Betrieb, die Pflege, allfällige Serviceleistungen und tatsächlich anfallende Reparaturen in fünf Jahren.
Wie berechne ich die Stromkosten?
Zählen Sie die geplanten Heizzyklen und verwenden Sie den gemessenen Stromverbrauch eines vollständigen Zyklus sowie den tatsächlich gültigen Tarif je Kilowattstunde. Bei wechselnden Tarifen rechnen Sie die Jahre getrennt. Die Nennleistung des Ofens einfach mit der gesamten Betriebszeit zu multiplizieren, ergibt keinen gemessenen Verbrauch.
Wie viele Nutzungen soll ich für fünf Jahre ansetzen?
Nehmen Sie Ihre eigene Planung als Grundlage und halten Sie sie ausdrücklich fest. Bei 48 Terminen pro Jahr sind das 240 Termine in fünf Jahren; eine saisonale oder seltenere Nutzung ergibt eine andere Summe. Vergleichen Sie bei unsicherer Planung eine niedrigere und eine höhere Nutzungszahl.
Soll ich jedes Jahr einen Wartungsbetrag einplanen?
Setzen Sie keine jährliche Wartungspauschale an, ohne die Anleitung und die konkrete Konfiguration zu prüfen. Übernehmen Sie vorgesehene Pflege- oder Servicearbeiten samt Intervall und Kosten aus den passenden Unterlagen oder einem konkreten Angebot. Nicht vorgesehene Arbeiten bleiben eine offene Möglichkeit, keine sichere jährliche Ausgabe.
Wie berücksichtige ich noch unbekannte Reparaturen?
Führen Sie mögliche Reparaturen getrennt von bestätigten Ausgaben. Für eine Rücklage verwenden Sie möglichst eine nachvollziehbare Schätzung, etwa auf Basis eines konkreten Ersatzteil- oder Serviceangebots. Die Rücklage ist bereitgehaltenes Geld, keine bereits entstandene Reparaturausgabe. Wird später tatsächlich etwas bezahlt, erfassen Sie die Rechnung bei den tatsächlichen Kosten und passen die verbleibende Rücklage an. Addieren Sie nicht die volle ursprüngliche Rücklage und die daraus bezahlte Reparatur als zwei Kostenposten.
Eine realistische Fünfjahresrechnung entsteht nicht aus einer pauschalen Preisangabe, sondern aus einem konkreten Angebot und nachvollziehbaren Annahmen. Trennen Sie Anschaffung und Aufstellung von den Kosten für den tatsächlichen Betrieb, ergänzen Sie Pflege und Service nach den passenden Unterlagen und kennzeichnen Sie Reparaturen als unsichere Position. Mit Ihrer eigenen Nutzungszahl sehen Sie sowohl den Gesamtbetrag als auch, wie stark er sich bei häufigerem oder seltenerem Betrieb verändert.
