Gesamtkosten einer Aussensauna über fünf Jahre planen
KOSTENPLANUNG
Wer eine Aussensauna anschafft, sieht zuerst den Betrag für das Modell oder die betriebsbereite Anlage. Für eine Planung über fünf Jahre zählen zusätzlich Lieferung, Montage, allfällige Vorbereitung am Aufstellort, Energie oder Brennstoff, Pflege und mögliche Reparaturen. Der installierte Anfangspreis zeigt deshalb nur, was bis zur Inbetriebnahme bezahlt wird. Er ist nicht automatisch die Summe, die während der folgenden Jahre anfällt. Eine belastbare Rechnung braucht die konkrete Offerte, eine offengelegte Nutzungshäufigkeit und nachvollziehbare Werte für Betrieb und Unterhalt. Wo solche Angaben fehlen, sind klar markierte Platzhalter ehrlicher als ein scheinbar genauer Frankenbetrag.
01
Der Anfangspreis ist nicht die Fünfjahressumme
Eine Fünfjahressumme beantwortet eine andere Frage als der Preis für eine betriebsbereite Sauna. Der Anfangsbetrag fällt vor oder bei der Inbetriebnahme an; die Gesamtkosten addieren alle Ausgaben bis zum Ende des fünften Jahres. Zum ersten Block gehören Kauf und gegebenenfalls Lieferung, Montage und Arbeiten am Aufstellort. Der zweite umfasst Energie oder Brennstoff, Pflege, bezahlte Wartung, Verbrauchsmaterial und allfällige Reparaturen während des Betriebs. Nicht jede Position fällt bei jeder Konfiguration an, und nicht jede ist im Produktpreis enthalten. Halte den installierten Anfangspreis als eigene Zwischensumme fest. So bleibt er sichtbar, ohne dass du ihn mit den späteren Ausgaben verwechselst.
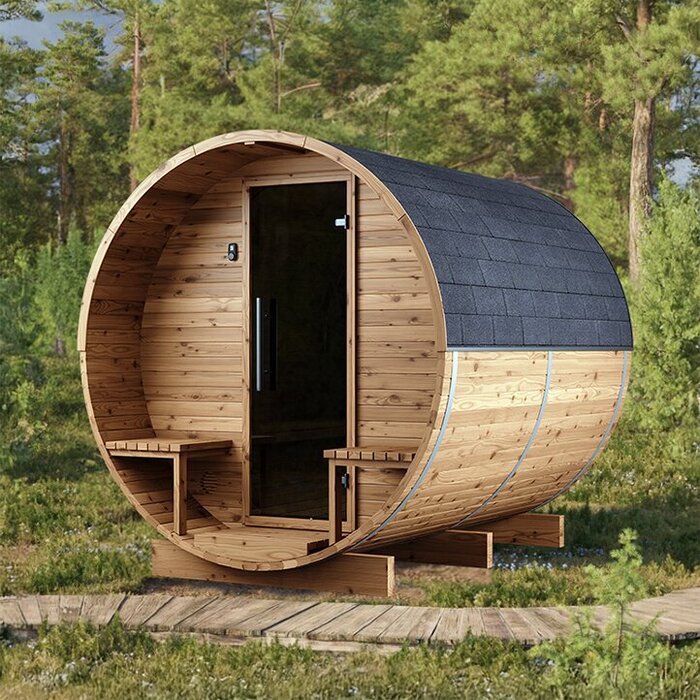
Wenn du die Fasssauna LCF-300 aus Thermoholz in deine Auswahl aufnimmst, führe sie mit der angebotenen Ausstattung als eigene Kaufvariante. Der Produktpreis ist dabei nur ein Teil der Rechnung. Vergleiche Varianten über denselben Zeitraum und mit denselben Nutzungsvorgaben, damit unterschiedliche Annahmen das Ergebnis nicht verzerren. Eine günstigere Anschaffung bedeutet nicht zwingend niedrigere Gesamtkosten; umgekehrt belegt ein höherer Kaufpreis keine Einsparung im Betrieb. Dafür müssten die jeweiligen Folgekosten bekannt sein. Lege auch die Grenze der Rechnung fest: Hier geht es um Geldbeträge für Anschaffung und Nutzung während fünf Jahren, nicht um eine Bewertung von Komfort oder Freizeitnutzen. Die Sauna kann danach weiterhin genutzt werden, doch diese späteren Jahre gehören nicht in die gewählte Summe. Ohne belegten Verkaufserlös wird am Ende kein Restwert abgezogen. Damit bleibt klar, was das Ergebnis aussagt und was es bewusst nicht bewertet.
Ein konkretes Fünfjahresszenario festlegen
Für eine nachvollziehbare Beispielrechnung gilt folgender Fall: Ein privater Haushalt kauft zu Beginn des Zeitraums eine konkret konfigurierte Aussensauna. Kaufpreis, Lieferung, Montage und nötige Platzvorbereitung werden mit den Beträgen aus den zugehörigen Offerten und Rechnungen angesetzt, nicht mit geschätzten Marktpreisen. Geplant sind zwei Nutzungstermine pro Woche während 52 Wochen pro Jahr. Ein Termin umfasst einen vollständigen Aufheizvorgang mit anschliessender Nutzung; er zählt nicht pro Person und nicht pro einzelnem Saunagang. Damit entstehen rechnerisch 2 × 52 × 5 = 520 Aufheiztermine. Die Zahl ist eine offengelegte Nutzungsannahme, keine Verbrauchsprognose.
Als Basis dient eine vollständig bezahlte Anschaffung ohne Finanzierung. Der heute geltende Energietarif bleibt rechnerisch während fünf Jahren unverändert; Varianten mit anderen Tarifen werden separat ausgewiesen. Pflege und Wartung folgen den Aufgaben und Intervallen in der passenden Anleitung. Materialpreise und Kosten bezahlter Arbeiten werden aus konkreten Angeboten übernommen. Solange diese Angaben fehlen, bleibt die Rechnung unvollständig. Nicht belegte Reparaturen werden als offene Position geführt, ein späterer Verkaufserlös wird nicht gutgeschrieben. Für eine Kaufvariante mit der Fasssauna S-140 aus Thermoholz hältst du zusätzlich fest, welche Ausstattung die Offerte umfasst und welche Heizart tatsächlich angeboten wird. Vermerke den Beginn des Betrachtungszeitraums, beispielsweise das Datum der Inbetriebnahme, und ordne die vorher bezahlte Anschaffung diesem Szenario zu. So erfasst du fünf vollständige Betriebsjahre, auch wenn der Kauf mitten im Kalenderjahr erfolgt. Bei einer späteren Bestellung prüfst du, ob die verwendete Offerte noch gültig ist.
02
Heizkosten mit Verbrauchswerten statt Schätzungen planen
Bei einer elektrisch beheizten Konfiguration ist die Nennleistung des Ofens nicht dasselbe wie der während eines Saunaabends verbrauchte Strom. Für die Fünfjahresplanung zählt ein geeigneter Messwert oder eine nachvollziehbare Verbrauchsangabe für einen vollständigen Aufheiz- und Nutzungsablauf. Im Beispielszenario lässt sich der Energiebetrag aus dem Verbrauch pro Aufheiztermin, 520 Terminen und dem Tarif in CHF pro kWh berechnen. Wenn nur ein Gesamtwert aus einer Stromabrechnung vorliegt, muss der Haushaltsverbrauch von der Sauna getrennt werden, bevor er als Saunawert gilt. Die Nennleistung mit den Betriebsstunden zu multiplizieren, belegt noch nicht den tatsächlichen Energieverbrauch.
Bei einer holzbefeuerten Variante werden stattdessen die Brennstoffkosten erfasst. Für die Planung müssen Menge, Mengeneinheit und Preis zusammenpassen; für vergangene Jahre dienen Rechnungen und Aufzeichnungen zum Verbrauch als Grundlage. Bleibt am Jahresende ein Vorrat übrig, unterscheide den bezahlten Einkauf vom tatsächlich verbrauchten Brennstoff. Die Geldrechnung erfasst den Einkauf, während eine Verbrauchsauswertung den Vorratswechsel berücksichtigt. Falls die Sauna HC-150 aus Thermoholz zu deiner Auswahl gehört, beschaffe die Verbrauchsgrundlage für die konkret angebotene Heizkonfiguration. Die Modellbezeichnung legt die Heizart nicht fest. Kennzeichne jeden Verbrauchswert als Messung oder Schätzung und notiere, ob er einen einzelnen Termin oder einen längeren Zeitraum abbildet. Ein kurzer Messzeitraum lässt sich nicht ohne Weiteres auf alle Jahreszeiten übertragen. Für eine erste Planung kannst du deshalb mehrere nachvollziehbare Verbrauchsannahmen nebeneinanderführen und später durch eigene Werte ersetzen.
Die Nutzungshäufigkeit in Betriebstermine umrechnen
Im Referenzfall ergeben zwei Saunaabende pro Woche bei 52 Wochen und fünf Jahren 520 geplante Aufheizvorgänge. Einmal wöchentlich wären es 260, dreimal wöchentlich 780. Bei saisonalen Pausen ersetzt du die 52 Wochen durch die tatsächlich geplanten Betriebswochen oder rechnest jedes Jahr separat. Diese Zahlen stehen für vollständige Aufheiztermine. Nutzt ein Haushalt die Sauna gemeinsam, vervielfacht sich der Heizvorgang nicht mit der Personenzahl. Der Bedarf an Handtüchern oder Reinigungsmitteln kann sich dagegen anders entwickeln. Damit ist klar, was in der Rechnung als ein Nutzungstermin gilt.
Die Anzahl der Termine beschreibt noch nicht deren Dauer. Wenn du an manchen Abenden allein und an anderen gemeinsam mit Gästen saunierst, kann sich die Betriebsdauer unterscheiden, obwohl jeweils nur ein Aufheizvorgang stattfindet. Verwende bei deutlich verschiedenen Abläufen getrennte Verbrauchswerte und die zugehörige Zahl der Termine. Eine reine Multiplikation mit der Personenzahl wäre dafür ungeeignet. Für eine geplante Anschaffung der Fasssauna HC-225 aus Thermoholz kannst du die vorgesehenen Termine zunächst in einem Jahreskalender festhalten: regelmässige Nutzung, Ferienpausen und zusätzliche Anlässe werden so konkret statt nur gefühlt häufig. Für spätere Jahre genügt eine begründete Annahme, die du jährlich überprüfst. Fixe Pflegearbeiten übernimmst du dagegen nach ihrem vorgesehenen Intervall und nicht pro Saunaabend. Als zusätzliche Kennzahl lässt sich die Fünfjahressumme durch die Zahl der Termine teilen. Dieser Durchschnitt enthält auch die Anschaffung und darf deshalb nicht als reiner Energiepreis pro Nutzung bezeichnet werden.
03
Lieferung, Montage und Platzvorbereitung separat erfassen
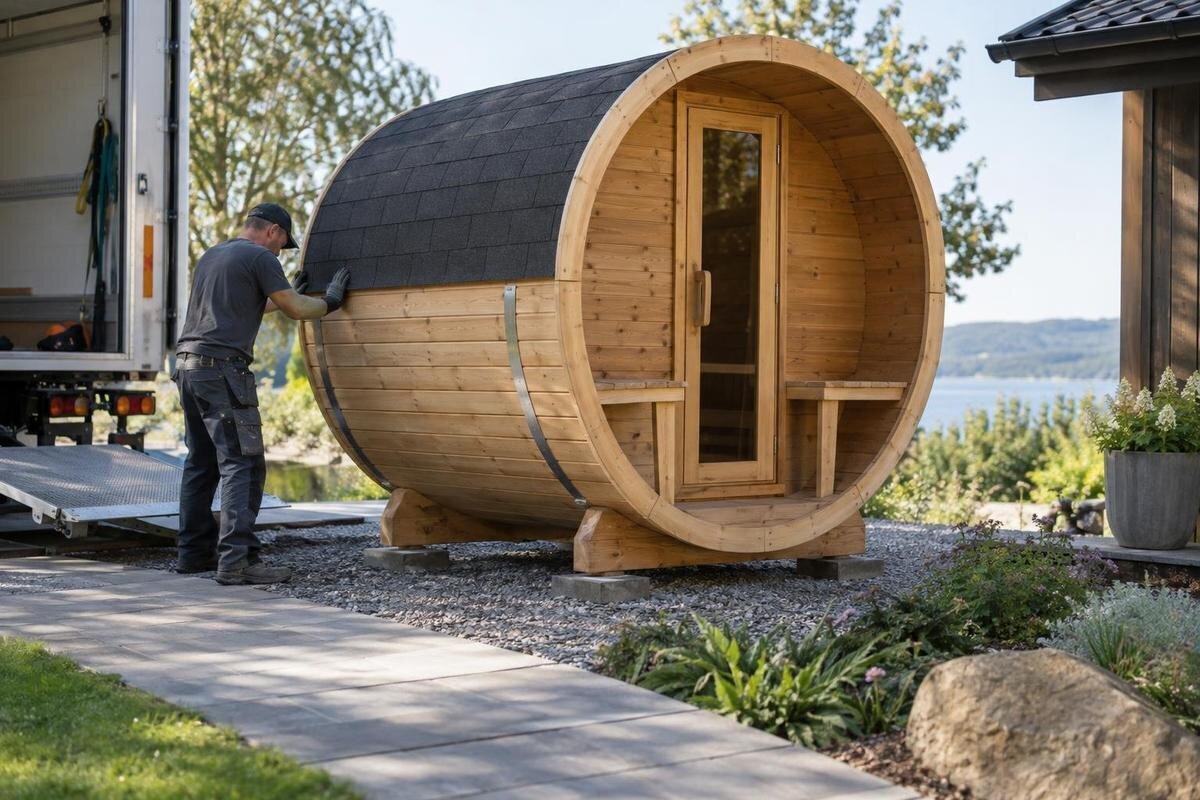
Zum installierten Anfangspreis können neben dem Kaufbetrag auch Transport, Entladung, Montage und nötige Arbeiten am Aufstellort gehören. Ob eine Vorbereitung des Untergrunds, Änderungen am Zugang oder Anschlussarbeiten dazukommen, hängt von der gewählten Konfiguration und den Gegebenheiten vor Ort ab. Setze keine dieser Arbeiten pauschal voraus. Lass den tatsächlichen Umfang und allfällige Kosten von den zuständigen Anbietern oder Fachpersonen beurteilen. Eine allgemeine Budgetzahl kann weder eine individuelle Standortprüfung ersetzen noch zeigen, welche Arbeiten bei dir wirklich notwendig sind.
Prüfe in den Unterlagen, welche Leistungen bereits im ausgewiesenen Betrag enthalten sind und welche separat verrechnet werden. Das verhindert, dass du etwa eine Lieferung sowohl im Kaufpreis als auch in einer eigenen Kostenzeile zählst. Für die Fasssauna N-210 aus Thermoholz gehört deshalb der konkrete Liefer- und Montageumfang zur Budgetgrundlage. Führe neben jeder einmaligen Position den Anbieter, den Betrag in CHF und den Preisstand auf. Achte darauf, ob Steuern und allfällige Zuschläge bereits enthalten sind, ohne sie nochmals pauschal hinzuzurechnen. Anzahlungen und Schlusszahlungen sind Teilbeträge derselben Leistung, keine zusätzlichen Kosten. Wenn du Arbeiten selbst erledigst, zählen gekaufte Materialien und bezahlte Hilfsmittel zur Geldrechnung; die eigene Arbeitszeit lässt sich daneben ausweisen. Eine Aufteilung nach Zahlungsdatum zeigt zudem, welcher Betrag vor der Lieferung und welcher erst nach Abschluss der Arbeiten benötigt wird. Die Summe bleibt gleich, doch der zeitliche Finanzbedarf wird sichtbar.
Pflege und Wartung aus den Herstellerangaben ableiten
Die nötige Pflege und allfällige Wartungsarbeiten richten sich nach den Angaben für die konkrete Sauna. Beschaffe die passende Anleitung und übernimm daraus nur die tatsächlich vorgesehenen Aufgaben und Intervalle. Dazu können je nach Vorgabe Materialkosten oder bezahlte Dienstleistungen kommen; ohne konkrete Angaben solltest du weder einen jährlichen Service noch eine bestimmte Behandlung annehmen. Aus der Materialangabe Thermoholz allein lässt sich kein Pflegeintervall ableiten. Halte für jede vorgesehene Aufgabe fest, ob du sie selbst übernehmen kannst oder eine Fachperson damit beauftragen musst. So lassen sich Materialaufwand und bezahlte Arbeiten getrennt planen.
Ordne die Kosten dem Jahr zu, in dem sie voraussichtlich anfallen. Bei der Planung für die Fasssauna N-250 aus Thermoholz lässt sich dafür eine Übersicht mit Aufgabe, Grundlage in der Anleitung, geplantem Zeitpunkt und Kostenansatz führen. Eine Arbeit, die nur in einzelnen Jahren vorgesehen ist, wird nicht automatisch zu einer jährlichen Ausgabe. Bei selbst ausgeführter Pflege unterscheidest du den Einkauf eines Mittels von dessen Verbrauch: Wird eine Packung über mehrere Jahre verwendet, darf ihr voller Preis nicht jedes Jahr erneut erscheinen. Bezahlte Dienstleistungen erfasst du separat und prüfst, ob Anfahrt oder Material bereits im Angebot enthalten sind. Die eigene Arbeitszeit bleibt ausserhalb der direkten Geldsumme, sofern du sie nicht ausdrücklich zusätzlich bewertest. Fehlende Preisangaben werden als offen gekennzeichnet. Bewahre nach der Ausführung die Rechnung und das Datum auf; beides erleichtert den späteren Abgleich und verhindert, dass dieselbe Arbeit nochmals als Reparatur verbucht wird.
04
Reparaturen als unsichere Kostenposition behandeln
Bei einer Planung vor dem Kauf lässt sich nicht zuverlässig vorhersagen, ob und wann eine Reparatur anfällt. Setze deshalb weder einen Schaden noch eine bestimmte Austauschfrist als Tatsache an. Bei einer Aussensauna sind Aufstellort und Witterung relevante Faktoren; welche Pflege oder welcher Schutz für ein konkretes Produkt vorgesehen ist, muss sich jedoch aus den zugehörigen Angaben ergeben. Eine pauschale Annahme zur Wetterbeständigkeit oder Lebensdauer wäre keine belastbare Kostenplanung. Wenn ein Fachbetrieb bereits eine mögliche Arbeit benannt hat, kannst du dafür eine konkrete Schätzung einholen und sie als solche kennzeichnen.
Führe für die Budgetprüfung einen Fall mit den bereits bezifferten Ausgaben und eine zusätzliche Variante mit einer begründeten Reparaturannahme. Bei der Fasssauna LC-260 aus Thermoholz brauchst du dafür ebenso eine konkrete Grundlage wie bei jeder anderen Kaufvariante, etwa eine Einschätzung zu einer benannten Arbeit. Der Modellname begründet weder einen Reparaturbedarf noch eine Austauschfrist. Solange keine Einschätzung vorliegt, bleibt der Punkt offen; die bisher bezifferte Summe ist dann keine vollständige Kostenprognose. Eine vorsorglich zurückgelegte Reserve erhöht den verfügbaren finanziellen Spielraum, ist aber noch keine Ausgabe für die Sauna. Weise sie deshalb neben der Kostensumme aus. Nur im ausdrücklich bezeichneten Rechenfall wird der angenommene Reparaturbetrag zur Summe addiert. Tritt die Arbeit später tatsächlich ein, ersetzt ihre Rechnung die Annahme. Wird die Reserve nicht benötigt, erscheint sie auch nicht in der Abrechnung der tatsächlichen Ausgaben. So werden Budgetvorsorge und angefallene Kosten nicht vermischt.
Zusatzkosten nur bei tatsächlichem Anfall aufnehmen
Neben Heizung und Pflege können weitere Ausgaben anfallen, die nicht bei jedem Haushalt gleich sind. Dazu zählen zum Beispiel separat gekaufte Verbrauchsmaterialien, ein zusätzlicher Stromverbrauch für Zubehör oder Kosten für Wasser, sofern sie tatsächlich anfallen und der Sauna zugerechnet werden sollen. Prüfe zuerst, ob ein Artikel bereits im Kaufpreis enthalten ist. Kosten eines gemeinsam genutzten Haushaltsbereichs solltest du nicht vollständig der Sauna zuschreiben, wenn sie durch deren Nutzung nicht zusätzlich entstehen. So bleibt die Rechnung auf Ausgaben beschränkt, die wirklich mit der Anschaffung oder dem Betrieb zusammenhängen.
Nimm eine Versicherung nur dann auf, wenn sich durch die Sauna nachweislich ein zusätzlicher Beitrag ergibt. Für eine Kaufvariante mit der Fasssauna HCF-300 aus Thermoholz prüfst du ebenso, welches Zubehör tatsächlich enthalten ist und welche Ergänzungen du separat kaufen möchtest. Ersetze Vermutungen durch den dokumentierten Lieferumfang. Finanzierst du die Anschaffung, kommen Zinsen und Gebühren als eigene Positionen hinzu. Die Rückzahlung des bereits erfassten Kaufbetrags darf jedoch nicht nochmals zu den Gesamtkosten addiert werden. Für die monatliche Zahlungsplanung können die Raten separat dargestellt werden. Eigene Fahrten und Arbeitszeit erfasst du nur nach einer vorher festgelegten Methode; eine Bewertung der Freizeit ist etwas anderes als eine bezahlte Ausgabe. Bei Haushaltskosten zählt nur der zurechenbare zusätzliche Anteil. Wenn dieser nicht zuverlässig ermittelt werden kann, kennzeichne die Unsicherheit, statt der Sauna den gesamten Haushaltsposten zuzuordnen. Diese Abgrenzung hält die Rechnung auch bei nachträglich gekauftem Zubehör konsistent.
05
Die Fünfjahresrechnung nachvollziehbar aufbauen
Eine einfache Rechenzeile lautet: F5 = K + T + I + V + E5 + Pf5 + W5 + R5 + Z5. Dabei stehen K und T für Kauf und Transport, I für Montage und V für die nötige Platzvorbereitung. E5 umfasst Strom oder Brennstoff während fünf Jahren, Pf5 Pflege und Verbrauchsmaterial, W5 bezahlte Wartung, R5 allfällige Reparaturen und Z5 weitere direkte Ausgaben. Trage den Kaufbetrag und einmalige Arbeiten aus den passenden Unterlagen ein. Wenn eine Leistung bereits im Kaufbetrag enthalten ist, darf sie nicht nochmals als eigener Betrag addiert werden. Unbekannte Werte bleiben gekennzeichnete offene Posten.
Führe die laufenden Kosten zusätzlich nach Betriebsjahr auf und bilde daraus die Summe in CHF. Stelle den installierten Anfangsbetrag und die Gesamtkosten über fünf Jahre nebeneinander. F5 geteilt durch fünf ergibt einen Jahresdurchschnitt einschliesslich Anschaffung, nicht die jährlichen Betriebskosten. Für diese zweite Kennzahl teilst du nur die Ausgaben während des Betriebs durch fünf. Beim angenommenen konstanten Verbrauch und Tarif ergibt sich E5 aus 520 Terminen × Verbrauch je Termin × Tarif. Bei jährlich wechselnden Werten berechnest du jedes Jahr einzeln und addierst die fünf Ergebnisse. Eine zusätzliche Nutzung pro Woche bedeutet im ganzjährigen Szenario 260 weitere Termine über fünf Jahre; ihr Heizkostenbeitrag ergibt sich aus diesen zusätzlichen Terminen und dem passenden Verbrauchswert. So lässt sich die Wirkung einer geänderten Nutzung prüfen, ohne einen Frankenbetrag zu erfinden. Ändere bei einem Vergleich zunächst nur eine Annahme, damit erkennbar bleibt, wodurch sich das Ergebnis verschiebt.
Annahmen festhalten und jährlich abgleichen
Notiere zur Rechnung die gewählte Konfiguration, den Zeitpunkt und Umfang der Offerte, enthaltene Liefer- und Montageleistungen sowie separat geschätzte Arbeiten am Aufstellort. Ergänze die geplante Zahl der Nutzungstermine, die Heizart, die Grundlage für den Verbrauchswert und den verwendeten Tarif. Für Pflege und Wartung hältst du die vorgesehenen Aufgaben, Intervalle und Kostenansätze fest. Schreibe jeweils dazu, ob ein Betrag aus einer Rechnung, einer Offerte, einer Herstellerangabe oder einer eigenen Schätzung stammt. So erkennst du vor dem Kauf, welche Angaben noch fehlen, statt einen unsicheren Wert als Tatsache zu behandeln.
Nach jedem Betriebsjahr vergleichst du die Annahmen mit Rechnungen und verfügbaren Verbrauchswerten. Ersetze für vergangene Jahre Schätzungen durch tatsächliche Ausgaben, ohne sie zusätzlich zur bisherigen Summe zu addieren. Für die verbleibenden Jahre verwendest du aktualisierte Annahmen. Nach zwei Jahren besteht die neue Fünfjahresprognose somit aus zwei abgerechneten und drei geplanten Jahren, zuzüglich der einmaligen Anschaffung. Bewahre die ursprüngliche Planung daneben auf. Ordne Abweichungen möglichst einer Ursache zu: mehr Termine, veränderte Tarife, höhere Materialpreise oder zusätzliche Arbeiten. Dadurch erkennst du, ob eine Anpassung der Nutzung überhaupt Einfluss auf den betreffenden Posten hätte. Ein unveränderter Kaufbetrag lässt sich beispielsweise nicht durch weniger Saunaabende senken. Am Ende des fünften Jahres ersetzt die tatsächliche Ausgabensumme die Prognose; nicht verbrauchte Reserven bleiben ausserhalb dieser Summe. Die dokumentierten Verbrauchs- und Pflegewerte können anschliessend als Grundlage für die nächsten Jahre dienen, ohne den ursprünglichen Betrachtungszeitraum nachträglich zu verlängern.
Häufige Fragen
Welche Kosten gehören zur Fünfjahressumme?
Zum einmaligen Anfangsbetrag zählen der Kauf und separat verrechnete Liefer-, Montage- und Vorbereitungsarbeiten. Dazu kommen die Ausgaben während der fünf Jahre: Energie oder Brennstoff, Pflege, bezahlte Wartung, Verbrauchsmaterial und allfällige Reparaturen. Finanzierung und eigene Arbeitszeit weist du bei Bedarf separat aus.
Reicht der installierte Preis als Budget?
Nein. Er zeigt, was bis zur Inbetriebnahme anfällt, sofern alle Arbeiten darin enthalten sind. Die späteren Betriebs- und Unterhaltskosten kommen dazu. Prüfe deshalb, welche Leistungen im Preis eingeschlossen sind, und führe die wiederkehrenden und unvorhergesehenen Ausgaben separat.
Wie viele Nutzungen soll ich für die Rechnung ansetzen?
Nimm deine geplante Häufigkeit und die tatsächlich vorgesehenen Betriebswochen. Als Rechenbeispiel ergeben zwei Nutzungstermine pro Woche während fünf Jahren 520 Termine, sofern du mit 52 Wochen pro Jahr rechnest. Bei saisonalen Pausen oder anderer Nutzung passt du die Zahl an.
Kann ich den Stromverbrauch aus der Ofenleistung berechnen?
Die Nennleistung allein belegt nicht, wie viel Energie ein vollständiger Aufheiz- und Nutzungsablauf verbraucht. Verwende dafür geeignete Messwerte, eine getrennte Abrechnung oder eine nachvollziehbare Verbrauchsangabe für die konkrete Konfiguration. Den Tarif setzt du als eigene Rechengrösse ein.
Wie plane ich Reparaturen ohne eigene Erfahrungswerte?
Gib keine unbekannte Reparatur als sicheren Jahresbetrag aus. Führe sie als offene Position oder berechne eine klar bezeichnete Reserve nach einer konkreten Einschätzung. Ein zusätzlicher Fall mit höheren angenommenen Reparaturkosten zeigt die Unsicherheit, ohne eine bestimmte Reparatur vorherzusagen.
Eine brauchbare Fünfjahresrechnung zeigt beides: den einmaligen Aufwand bis zur Inbetriebnahme und die Ausgaben, die während des Betriebs hinzukommen. Der Unterschied zwischen einer plausiblen Schätzung und einer belastbaren Planung liegt in den offengelegten Annahmen: tatsächliche Offerte, realistische Nutzung, nachvollziehbarer Verbrauch sowie klar getrennte Pflege- und Reparaturposten. Wo ein Wert noch fehlt, bleibt er als offene Position sichtbar. So lässt sich das Budget beurteilen, ohne einen erfundenen Preis oder eine unbelegte Reparaturprognose zur Grundlage der Entscheidung zu machen.
