Cómo estimar si una pérgola de restaurante puede recuperar su costo
Guía para restaurantes
Una pérgola puede hacer posible otro uso de la terraza, pero eso no demuestra que vaya a generar ingresos suficientes para recuperar la inversión. El cálculo debe comparar la operación actual con un escenario posterior respaldado por datos: cuántos servicios podrían funcionar, cuántos comensales serían realmente adicionales, qué margen dejarían y qué costos nuevos aparecerían. No se trata de proyectar ventas por intuición ni de contar todos los días del año. Esta guía presenta un modelo transparente para completar cada variable con el plano del local, sus registros y cotizaciones del proyecto.
Qué significa que la pérgola recupere su costo
Decir que una inversión se paga sola significa que los flujos adicionales compensan el desembolso inicial dentro de un plazo definido. No basta con sumar las ventas bajo la cubierta: algunos comensales habrían ocupado mesas interiores y servirlos tiene costos. Lo atribuible al proyecto es la diferencia entre la operación con pérgola y la que habría tenido el restaurante sin ella. Esta última es el escenario base, que evita atribuirle al proyecto ventas que ya existían. Sin una referencia razonable, no corresponde presentar una cifra de recuperación. Compara períodos equivalentes y considera las variaciones normales de la demanda.
Define desde el comienzo el plazo que quieres evaluar y qué significa recuperar: reponer la caja inicial, comparar aportes anuales o valorar los flujos futuros. La recuperación simple divide la inversión por un aporte anual medio y no descuenta cuándo se reciben los flujos. Una evaluación financiera más completa considera el calendario de ingresos y egresos y la tasa que defina el negocio. No mezcles ventas de una temporada con gastos de doce meses, ni un costo único con uno que se repite cada año. Tampoco cuentes un eventual valor de reventa como beneficio si no tienes una base verificable. Mantener el horizonte y las unidades consistentes permite comparar alternativas sin cambiar las reglas a mitad del cálculo.
La fórmula básica y los datos que requiere
Anota tres cifras en períodos coherentes: la inversión total inicial I, el margen generado por los comensales adicionales antes de los gastos propios de la pérgola y los costos recurrentes nuevos C. Para cada tipo de servicio, multiplica los comensales realmente incrementales por el margen de contribución por persona y suma los resultados del año. El aporte neto anual F es esa suma menos C. La recuperación simple en años se calcula como I dividido por F, únicamente cuando F es mayor que cero y los resultados se mantienen razonablemente estables en el horizonte evaluado. Si F es cero o negativo, esa combinación de supuestos no recupera el desembolso mediante la operación modelada. No se arregla el problema redondeando o acortando la fórmula: hay que revisar los datos o aceptar el resultado.
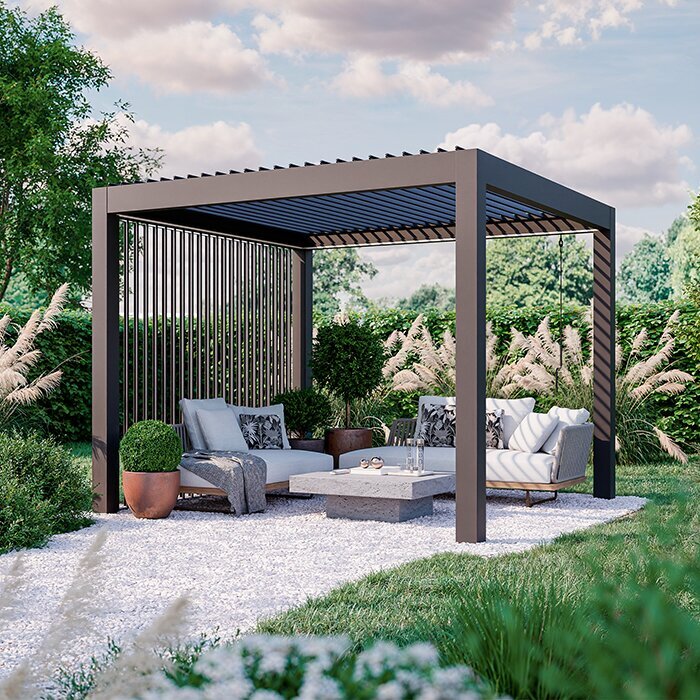
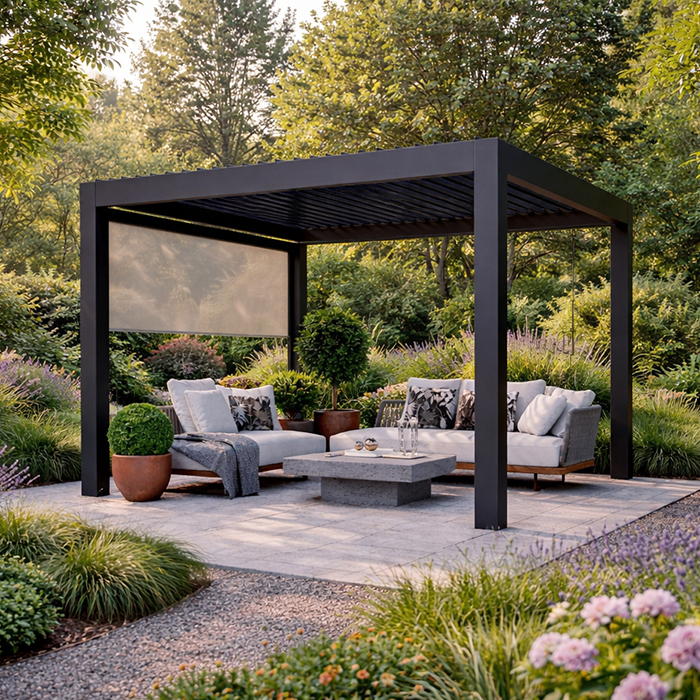
El costo I no es necesariamente el valor visible de una estructura. La ficha de la Pérgola mural Bloomcabin indica un rango de 9 a 24 m²; ese dato identifica la superficie publicada del producto, pero no calcula el área útil del comedor ni confirma su adecuación para un restaurante. Incorpora como inversión lo que figure en las cotizaciones del proyecto: producto seleccionado, traslado, preparación del sitio, montaje y obras o complementos que efectivamente correspondan. Mantén separadas las partidas cotizadas de las pendientes y evita sumar dos veces el mismo trabajo, por ejemplo, si el montaje ya está incluido. Así, el cociente refleja el desembolso del proyecto y no solo una línea de compra.
Cuántos servicios de terraza serían realmente utilizables
Un día del calendario no equivale a un día útil de terraza. Define si contarás jornadas completas o servicios —por ejemplo, almuerzo y cena— y mantén ese criterio en la planilla. Contar por servicio resulta más preciso cuando el restaurante puede abrir en una franja y no en otra. El clima, los horarios, los eventos y la disponibilidad del equipo afectan la posibilidad de atender; no basta con multiplicar por los días de una temporada. Define las condiciones para considerar un servicio utilizable: terraza abierta, personal disponible, capacidad de cocina y condiciones del sitio revisadas para el uso previsto.
Separa la operación observada de la proyectada. Registra por fecha y servicio si la terraza se usó o permaneció cerrada, y el motivo. Luego identifica qué cierres podrían cambiar con la solución propuesta, sin suponer que una cubierta resuelve cualquier condición meteorológica. La ficha de la Pérgola Bloomcabin no determina los días operables de un restaurante concreto: esa proyección depende del sitio, de la configuración seleccionada y de la operación real. Documenta los supuestos y revisa por separado los períodos de mayor y menor actividad, sin extrapolar un mes favorable al resto del año.
Capacidad adicional según el plano
Superficie cubierta y capacidad de comedor no son equivalentes. Sobre el plano real, marca mesas, mobiliario, accesos, pasillos y zonas de servicio; luego mide el espacio disponible con la configuración propuesta. Cuenta solo los puestos que puedan atenderse sin obstaculizar la circulación de clientes y trabajadores. Para distribuir las mesas, usa sus dimensiones reales y solicita la revisión que corresponda: los metros cuadrados de una ficha no definen la capacidad práctica. Considera también las mesas trasladadas desde el interior y el espacio necesario para servir, limpiar y entrar. Así distingues la capacidad efectiva del máximo que parece caber en un plano vacío.
Para estimar los comensales adicionales, compara el plano propuesto con la capacidad actual de cada servicio. Si la pérgola solo desplaza mesas desde el interior o mejora el espacio sin aumentar la capacidad de atención, el incremento atribuible puede ser cero. Al revisar la alternativa mural Bloomcabin, contrasta las dimensiones publicadas con el plano: permiten comparar tamaños, no confirmar cuántos asientos caben ni la compatibilidad con el sitio. Revisa reservas rechazadas, listas de espera y ventas no concretadas que estén registradas. Excluye a quienes habrían sido atendidos dentro: trasladar demanda desde el salón no equivale a sumar clientes.
Cómo convertir comensales en margen
Estima las personas adicionales por tipo de servicio, sin aplicar una ocupación supuesta a todos los puestos. Determina cuántos clientes nuevos podrías atender respecto del escenario sin proyecto, según las reservas, la demanda no atendida y la capacidad de cocina y del equipo. Si una mesa se usa en varios turnos, registra cada uno por separado, sin duplicar personas ni atribuir a la pérgola visitas que habrían ocurrido de todos modos. Cuando falten datos comparables, identifica la variable como un supuesto pendiente y reúne registros antes de presentar esa cifra como un resultado esperado.
Calcula el margen por comensal con los registros del negocio: venta promedio menos costos variables de alimentos y bebidas, comisiones de pago y otros gastos que cambien por persona. Incluye horas extra o refuerzo de personal si ese servicio los requiere; no vuelvas a descontarlos entre los costos anuales de la pérgola. El consumo promedio por persona no es el margen: usar ventas brutas puede hacer que el plazo parezca menor al omitir el costo de atender. Si el consumo en terraza difiere del salón, usa un margen que refleje esa combinación de pedidos. Calcula por separado los servicios con márgenes distintos.
La inversión incluye más que el producto
Arma I a partir de partidas comprobables y separa estructura, transporte, montaje, preparación o adecuación de la superficie, trabajos complementarios, revisión profesional y equipos añadidos que el proyecto realmente requiera. No todos los locales tendrán las mismas partidas: usa cotizaciones y el plano, no un porcentaje inventado. Incluye los costos temporales que afecten la caja, como días de cierre para ejecutar el trabajo, si se pueden cuantificar con datos propios. Si incorporas impuestos o financiamiento, define su tratamiento con el profesional que lleve las cuentas; el cálculo de recuperación simple no reemplaza ese análisis. Mantén en otra columna cualquier elemento todavía sin presupuesto, para no dar una precisión falsa mientras faltan cotizaciones.
Usa la página de la pérgola Bloomcabin del catálogo para identificar la opción que cotizarás, no como presupuesto integral del restaurante. Pide que la cotización detalle qué incluye cada partida, qué depende del sitio y si contempla traslado y montaje. Compara alternativas con el mismo alcance: costo total del proyecto listo para operar, no el precio de una estructura frente al presupuesto completo de otra. Actualiza I cuando conozcas cada importe y conserva la fecha y el alcance de las cotizaciones, pues un cambio de configuración puede modificar la inversión.
Costos anuales de operación y mantención
Separa los gastos que ocurren una sola vez de los que se repiten cada año. En C incorpora únicamente el aumento frente a la operación actual: tiempo de limpieza, mantención indicada en la documentación, reparación o reposición que corresponda, consumo energético de equipos incluidos si los hay y horas adicionales de personal o supervisión. No cargues al proyecto gastos que el restaurante ya pagaba sin cambio, pero tampoco registres como gratuitos trabajos que alguien tendrá que hacer. Si una tarea se comparte con otros espacios, asigna la parte atribuible con un criterio constante y anótalo. Consulta al proveedor por los cuidados y costos documentados, y a profesionales cuando la tarea dependa de una configuración específica.
Para estimar C en el caso de la Pérgola bioclimática Bloomcabin, solicita las instrucciones de mantención y el alcance del servicio de la configuración elegida. El nombre del modelo no establece consumos, duración ni conveniencia para el local. Registra los gastos ordinarios por separado y añade una reserva solo si tienes una base para calcularla, sin inventar vida útil, frecuencia de reparación o ahorro energético. Si un costo irregular puede alterar mucho el resultado, muestra su efecto por separado en vez de incluirlo en un promedio difícil de revisar.
Escenarios y punto de equilibrio
Una única proyección puede dar una impresión de certeza que los registros no sostienen. Prepara una estimación prudente, una central y otra favorable solo cuando cada una se pueda explicar con datos distintos: servicios realmente operables, comensales incrementales, margen y costos. No asignes por defecto más ocupación al escenario alto; describe qué evidencia permitiría alcanzarlo y qué tendría que ocurrir. Puedes comparar también cotizaciones: la ficha del modelo mural de Bloomcabin identifica una opción, pero toda diferencia de inversión debe venir de una propuesta concreta, no de un beneficio económico supuesto. Conserva la fuente interna de cada cifra y señala qué variables siguen sin verificarse, para que los escenarios puedan actualizarse cuando llegue nueva información.
Define un plazo H en años. Con recuperación simple, el aporte neto anual requerido es I dividido por H. Para cubrir también los costos recurrentes C, la contribución anual de los comensales debe alcanzar al menos I dividido por H más C. Si el margen por persona M es positivo y uniforme, divide ese monto por M para obtener los comensales adicionales necesarios en el año. Con márgenes distintos, calcula por servicio. No es un pronóstico, sino una forma de evaluar la viabilidad de la meta. Si exige más capacidad o demanda de las que respaldan el plano y los registros, el plazo no es defendible. Con flujos variables o financiamiento, usa una evaluación que considere esas diferencias.
Errores que distorsionan el plazo de recuperación
Revisa las duplicaciones antes de interpretar el resultado. Una reserva recuperada no debe contabilizarse por separado como venta y como comensal adicional si ambos registros representan el mismo ingreso. Tampoco corresponde descontar un refuerzo de personal tanto del margen por persona como de C. Cada columna de la planilla debe indicar qué incluye y de dónde sale su cifra. Comprueba además que no hayas convertido automáticamente todos los puestos disponibles en puestos ocupados ni todos los cierres observados en servicios recuperados. Si un valor no proviene de registros o de una cotización, identifícalo como supuesto.
Revisa también la coherencia temporal: no extiendas una temporada favorable a todo el año ni combines flujos de períodos distintos. La recuperación simple no refleja por sí sola el valor del dinero en el tiempo, el financiamiento, los impuestos ni los cambios futuros. Al consultar la ficha de la Pérgola Bloomcabin, mantén separados los datos del producto y las cifras financieras del local. La demanda, el margen y los días útiles deben proceder del restaurante. Declara horizonte, moneda y variables constantes para que otra persona pueda reproducir el cálculo.
Confirmar el proyecto en el plano y en la operación
Antes de decidir, contrasta el modelo con el plano real y con el trabajo diario: acceso de clientes y equipo, circulación, proximidad al servicio, almacenamiento, limpieza y funcionamiento de la terraza en cada horario. Pide a las personas competentes que revisen el uso previsto, las dimensiones y los aspectos aplicables de accesibilidad, seguridad contra incendios y planificación. Este cálculo no reemplaza esa evaluación ni sirve para definir una instalación. Una consulta comercial de proyecto debe partir de los requisitos del operador y de planos reales. Si la disposición cambia durante la revisión, vuelve a contar puestos, servicios útiles e inversión: una variación física puede modificar varias variables a la vez.
Para evaluar la opción bioclimática de Bloomcabin, considera la configuración prevista, la superficie existente y las necesidades del equipo; su identidad comercial no confirma la adecuación al restaurante. Aclara qué documentación y trabajos incluye la propuesta antes de cerrar I. La decisión puede ser avanzar, rediseñar, comparar otra solución o no invertir. Si los registros no respaldan suficientes comensales adicionales, dejar el proyecto en pausa también es útil: el objetivo es entender qué supuesto sostiene el plazo, no obtener una cifra favorable a cualquier costo.
Preguntas frecuentes
¿Cómo calculo en cuántos años se recupera la pérgola?
Divide la inversión total del proyecto por el aporte anual incremental neto, después de descontar los costos variables por comensal y los gastos recurrentes nuevos. Usa la misma moneda para ambas cifras. Si divides una inversión por un aporte anual positivo, obtienes un plazo simple en años; si el aporte es cero o negativo, no hay recuperación en ese modelo.
¿Debo contar todas las ventas de la terraza?
No. Cuenta solo la diferencia frente a lo que habría vendido el restaurante sin el proyecto y calcula el margen después de los costos de servir a esos comensales. Excluye a quienes igual habrían ocupado una mesa interior.
¿Qué se considera un día útil para la terraza?
Es una jornada o un servicio en que el local podría atender allí según las condiciones del sitio, el horario, el personal disponible y la revisión del uso previsto. No equivale automáticamente a un día del calendario ni a cada día en que la pérgola esté instalada.
¿La superficie indicada para una pérgola confirma cuántos comensales caben?
No. La superficie publicada de un producto no determina cuántos puestos caben ni cuántos se podrán atender. El plano debe considerar mobiliario, circulación y servicio; luego hay que contrastar esa capacidad con la demanda del restaurante.
¿Qué hago si no tengo registros de demanda suficientes?
No rellenes ese vacío con un porcentaje de ocupación supuesto. Reúne datos de reservas, uso de la terraza, cierres y consultas no atendidas, además de revisar la capacidad de cocina y del equipo. Hasta validar la hipótesis, presenta el resultado como pendiente.
Una pérgola recupera su costo únicamente si el margen adicional atribuible a su uso, después de los costos nuevos, compensa la inversión dentro del plazo que el negocio considera aceptable. El cálculo se vuelve más confiable cuando separa las jornadas posibles de los servicios realmente operables, la capacidad física de la demanda demostrable y la venta bruta del margen. Si el resultado depende de ocupación no documentada o de costos aún desconocidos, conviene dejarlo como escenario pendiente, no como promesa. Una cifra negativa o un plazo demasiado largo también informa: muestra qué dato habría que mejorar, qué alternativa comparar o por qué la inversión no se justifica con los supuestos actuales.
