Seguro para invernadero: preguntas clave ante daños
Guía para planificar un invernadero
Respuesta breve: qué conviene aclarar antes
Un invernadero puede quedar relacionado, según la póliza, con coberturas del inmueble, del contenido, de cristales o de responsabilidad civil. No hay una respuesta universal sobre protección y alcance: influyen el emplazamiento, la construcción, el anclaje, los bienes declarados y las cláusulas convenidas.
Antes de contactar a la aseguradora, reúna fotografías, comprobantes de compra, antecedentes del montaje y detalles de los cimientos. Consulte por el vidrio quebrado y también por retiro de restos, contenido deteriorado, ingreso de lluvia y reclamos ajenos. Pida una clasificación expresa para la dirección y configuración reales.
01
Daño material
Confirme los fenómenos climáticos enumerados y si estructura, cristales, puertas, accesorios y piezas permanentes reciben el mismo tratamiento.
02
Rotura de vidrios
Verifique si cubre cristales quebrados sin temporal o granizada y qué exige para notificar, reparar o sustituir.
03
Responsabilidad civil
Consulte en qué casos su responsabilidad civil podría considerar lesiones a visitantes o perjuicios en propiedades vecinas y cuáles son sus obligaciones.
Invernaderos y seguros: qué preguntar por viento, granizo y cristales
Una ráfaga puede soltar un panel; el granizo, deteriorar los cristales; y una pieza al caer, herir a alguien. Ninguno de esos hechos garantiza indemnización. La respuesta depende de la póliza, de cómo se catalogue la estructura dentro del predio y de las coberturas contratadas. Aclararlo facilita tanto la planificación como una denuncia ordenada.
Al elegir el producto, normalmente se priorizan emplazamiento, cimientos, cristales y equipamiento. Para evaluar el riesgo, la compañía puede requerir otros datos: si la estructura está anclada, si integra el inmueble asegurado o necesita cobertura aparte, y qué deducibles, documentos y exclusiones contempla la póliza.
Este artículo no entrega asesoría jurídica ni aseguradora. Convierta las secciones siguientes en una pauta para conversar con la compañía o el corredor y deje constancia escrita de cada respuesta. Precise especialmente temporales, granizadas, cristales, consecuencias posteriores y reclamos ajenos; una explicación oral no modifica lo pactado.
01 · Entender el contrato
Revise primero la clasificación de su invernadero
Lo esencial no es preguntar solamente «¿tiene seguro?», sino saber en qué sección de la póliza se registra la estructura. Una instalación permanente podría recibir un tratamiento diferente al de otra que puede moverse. También inciden su emplazamiento, el vínculo con los cimientos y el destino de uso. Solicite la lista de antecedentes necesarios y la cláusula que fundamenta la respuesta.
Detalle medidas, materiales, tipo de cristal, cimientos, puerta, ampliaciones y equipos incorporados. Consulte antes de un siniestro si los antecedentes disponibles bastan para analizar la póliza; no espere a entregarlos cuando ya exista el daño. Una descripción completa reduce posteriores requerimientos. Prefiera una confirmación escrita en vez de una apreciación telefónica informal.
Consulte si repisas, mecanismos automáticos para abrir ventanas, canaletas, zócalos u otras incorporaciones posteriores deben agregarse al registro del bien. Prepare una relación breve, con fechas, de las modificaciones realizadas desde la instalación. La compañía podrá decidir si corresponde actualizar la información, sin que usted tenga que deducir qué protege la póliza.
Solicite también que la clasificación de su invernadero se contraste con los documentos contractuales vigentes. Así detectará con anticipación si se deben complementar datos de construcción, ubicación o cambios posteriores.
Consulte si se registra como parte del edificio, como estructura auxiliar o como bien con póliza propia.
Pida que precisen qué obras posteriores o traslados deben informarse.
Para identificarlo sin ambigüedad, puede usar antecedentes de un invernadero Classic con configuración estándar al ordenar la consulta.
02 · Riesgo de viento
Delimite con precisión la causa de daños por viento
Después de mal tiempo, el origen no siempre se reconoce de inmediato. ¿La ráfaga rompió directamente una pieza, impulsó algo contra la estructura o permitió que entrara agua por una unión previamente suelta? Esa diferencia puede afectar la clasificación del caso. Registre sin demora las condiciones climáticas, las señales visibles y el orden en que ocurrieron.
Pregunte también qué sucede con deterioros descubiertos más tarde. Una puerta descuadrada, anclajes flojos o humedad interior pueden generar consecuencias posteriores. Antes de una reparación amplia, confirme cómo denunciar y qué debe resguardar. Fotografíe toda acción urgente destinada a contener el perjuicio y archive sus comprobantes ordenadamente.
Guarde durante un tiempo imágenes de los alrededores, incluidas ramas derribadas y cosas que cambiaron de posición. Sirven para relatar la secuencia, aunque la compañía igualmente deberá examinar el caso. Consulte de antemano por el canal de aviso previsto y por las acciones inmediatas que admite o espera para estabilizar la estructura.
Confirme los antecedentes que suelen pedir para acreditar tanto el fenómeno climático como las averías observadas.
Averigüe si reciben un análisis distinto los impactos de ramas, mobiliario exterior u otros elementos desplazados.
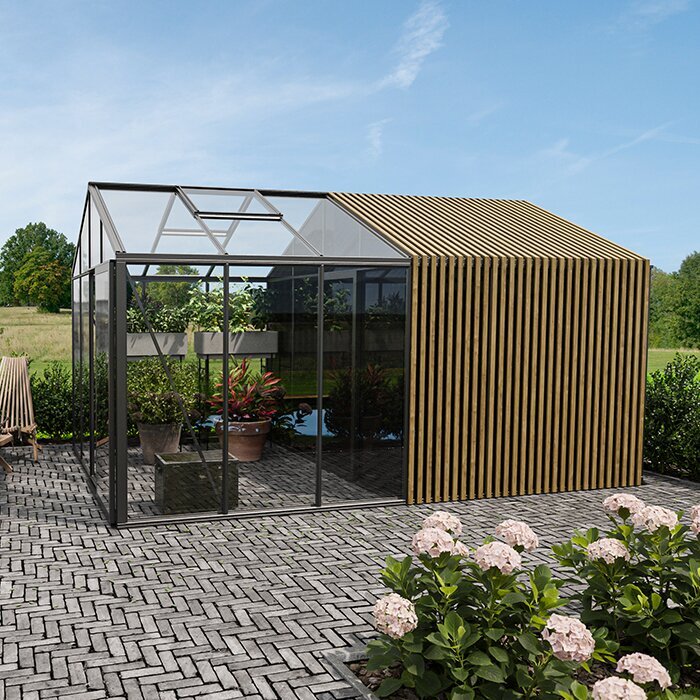
Si la estructura está próxima a un muro, reúna datos completos del invernadero Lean-To clásico en formato grande y del punto donde quedó montado.
03 · Granizo y acristalamiento
Diferencie las granizadas de las demás roturas de cristal
Una granizada puede deteriorar cristales, techumbres y piezas sensibles, pero nombrar el fenómeno no determina por sí solo cómo se resolverá cada reparación. Revise si la póliza incorpora expresamente ese riesgo y qué partes podrían quedar comprendidas. Aclare asimismo si distingue entre marcas superficiales, fisuras y quiebres completos.
Un cristal también puede quebrarse sin mal tiempo, por ejemplo, al recibir un golpe durante labores de jardín. En esa situación podría intervenir una cobertura específica para cristales del invernadero, si fue contratada. Pida que delimiten su aplicación: paneles incluidos, orígenes admitidos y restricciones. No dé por sentado que todos los cristales están cubiertos.
Para describir el siniestro puede ser útil fotografiar por separado las superficies dañadas y las que permanecen intactas. Incluya imágenes de bordes, sellos y herrajes, siempre que sea seguro. Consulte si las fotos previas al evento ayudan a la evaluación y qué datos del acristalamiento se requieren.
Tras la granizada, registre la hora en que advirtió el problema y cada sector comprometido. Con ello podrá reconstruir la secuencia sin atribuir por cuenta propia el origen, la extensión ni la respuesta que correspondería al seguro.
Pregunte cómo se tratan el vidrio del techo, laterales, rellenos de puertas y elementos de acristalamiento montados aparte.
Solicite aclaración sobre si se contempla solo la rotura o también trabajos auxiliares necesarios.
Para explicar los materiales, puede tomar como ejemplo un invernadero Classic estándar con cristales cuyas características sean fáciles de reconocer.
04 · Daños posteriores
Considere agua, inventario y limpieza
La pieza quebrada puede no ser la única pérdida. Cuando la lluvia alcanza el interior, puede estropear repisas, sistema de riego, maceteros, herramientas o insumos almacenados. La póliza puede catalogarlos de maneras diferentes. Elabore un registro fotográfico con comprobantes, sobre todo para equipos de valor o instalaciones permanentes.
Retirar restos después de una ventolera o un quiebre también exige decisiones prácticas: aislar fragmentos, cerrar temporalmente las aberturas y apartar piezas inestables. Confirme qué puede o debe hacer antes de que revisen el lugar y cuáles gastos respaldar. Guarde los componentes averiados durante el periodo acordado o necesario; primero proteja a quienes circulan por el predio.
Al inventariar, diferencie instalaciones permanentes y artículos transportables. Para equipos y complementos, registre nombre, fecha de compra y documentos disponibles. Eso permite responder consultas sin presumir el resultado. Pregunte si debe conservar cada objeto hasta que lo examinen o si puede eliminarlo luego de recibir una conformidad por escrito.
Registre cada accesorio dañado individualmente, en vez de declararlo solo como contenido general del invernadero.
Aclare antes si los costos de resguardo, limpieza o protección provisoria contra el clima deben declararse aparte.
Si coinciden equipamiento y cercanía a una pared, describa su invernadero Lean-To clásico de tamaño completo con especial detalle.
05 · Responsabilidad civil
Cuando el invernadero causa daños a otras personas
La responsabilidad civil se ocupa de eventuales exigencias ajenas, no del perjuicio sufrido por su propia estructura. Por ejemplo, el viento podría desprender partes que alcancen una propiedad vecina, o alguien podría lesionarse con fragmentos desprotegidos. La procedencia del reclamo y la intervención de la compañía dependen del contexto y la póliza; no cabe prometer un resultado.
Pregunte a la compañía qué cuidados exige al montar, mantener y resguardar la estructura. Inspeccione periódicamente uniones, puertas, cristales y el entorno despejado; si se anuncia mal tiempo, retire los elementos que puedan volar. Consulte además cómo relacionarse con vecinos ante un posible perjuicio. Puede ser prudente no admitir culpa mientras se investigan los hechos. Registre cuándo conoció el episodio, quiénes intervinieron y qué acciones tomó para eliminar peligros. Remita sin demora cartas, cobros o reclamaciones a la aseguradora y pida instrucciones sobre las comunicaciones que debe realizar personalmente, evitando conclusiones anticipadas.
Si aparece una pretensión de otra persona, conviene mantener un trato calmado y registrar datos verificables. Deje anotados el momento en que conoció el episodio, las personas presentes y las acciones de resguardo ejecutadas. Envíe pronto a la compañía cualquier carta o cobro y consulte qué debe responder usted, sin adelantar una conclusión sobre responsabilidades.
Pregunte si su responsabilidad civil puede considerar, en principio, reclamos originados por un invernadero ubicado en su predio.
Pida instrucciones si un vecino ya atribuye perjuicios al invernadero o solicita documentos.
Para exponer el riesgo, puede describir la construcción de un invernadero Classic en formato regular como referencia concreta.
06 · Documentación
Reúna documentos antes de un siniestro
Una carpeta completa no asegura cobertura, pero vuelve más clara la revisión. Guarde juntos el pedido, la ficha del producto, facturas, fotos posteriores al armado y antecedentes de los cimientos. Sume vistas desde distintos ángulos que muestren emplazamiento, distancia a árboles y sectores colindantes. Actualícela tras modificaciones, reparaciones o accesorios nuevos.
Ante un siniestro, entregue información completa y serena. Tome primero una imagen general y luego detalles, sin exponerse. Anote fecha, causa probable, condiciones del tiempo observadas y medidas de seguridad ya ejecutadas. Al avisar, pida el número del caso, la lista de documentos y si debe esperar al perito. Archive correspondencia y presupuestos.
Organice el archivo para acceder rápidamente después de mal tiempo. Una carpeta digital con nombres informativos y una copia protegida agilizan la búsqueda. Incorpore imágenes cuando haya modificaciones relevantes en el emplazamiento. Antes de consultar, enumere lo ya disponible e identifique de manera específica aquello que falta.
Incluya en la carpeta un resumen breve de contactos y canales de comunicación. Así podrá responder consultas tras un daño mientras fotos, facturas y descripción del invernadero están disponibles.
Centralice las copias digitales y renueve las fotografías antiguas cada vez que la estructura presente modificaciones visibles.
Guarde el teléfono y demás contactos de la compañía en otro sitio, accesible aunque el invernadero resulte dañado.
Las imágenes tomadas durante el armado de un invernadero Lean-To de tamaño completo adosado a un muro permiten dejar constancia de su estado inicial.
07 · Mantención y prevención
Identifique riesgos sin presumir cobertura
La mantención periódica no sustituye la póliza, pero evita dudas prevenibles. Antes del periodo más ventoso, examine anclajes expuestos, sellos, cierre de puertas y paneles deteriorados. Quite hojas y elementos que obstruyan el escurrimiento o puedan golpear la estructura. Si encuentra una falla, regístrela y encargue una corrección adecuada, sin esperar a que ocurra un siniestro.
Revise también el entorno con regularidad. Las ramas salientes, sillas u otros muebles sin sujetar y maceteros inestables aumentan el riesgo cuando cambia el tiempo. Verifique si la póliza impone cuidados o resguardos específicos y léalos junto al manual de armado y mantención del modelo. Así podrá armonizar lo que exige el contrato con la documentación técnica.
La prevención incluye observar la evolución del predio. El crecimiento de árboles, una obra vecina nueva o variaciones del drenaje pueden modificar el contexto de la estructura. En esos casos, vuelva a revisar las instrucciones de cuidado y montaje. Consulte a la compañía si debe informar la nueva situación o aportar otros antecedentes.
Después de viento fuerte, observe a distancia y compruebe que sea seguro acercarse antes de abrir o manipular piezas inestables.
Anote el momento del hallazgo y las acciones de resguardo adoptadas a continuación.
También conviene incorporar la revisión ocular de un invernadero Classic en configuración estándar a las labores habituales del jardín.
08 · Denuncia de siniestro
Actúe ordenadamente y dentro de plazo
Avise del posible siniestro dentro del periodo fijado por la póliza y relate únicamente hechos. En vez de escribir «daño por viento», detalle las partes deterioradas, el origen posible, cuándo lo notó y cómo aseguró el lugar. Adjunte imágenes y documentos mediante el canal indicado. Confirme si necesita autorización previa para reparar y quién dirigirá las actuaciones siguientes.
No equipare la indemnización de una póliza con la garantía comercial del fabricante: cada una puede tener hechos activadores, vigencias y exigencias propios. Si conserva condiciones de garantía del invernadero, revise su alcance escrito y archívelas. La compañía aclarará los antecedentes de su análisis; el fabricante, por separado, podrá orientar sobre documentación y procesos relativos al producto.
Redacte una secuencia breve: momento del hallazgo, sectores comprometidos y acciones realizadas para controlar el peligro. Ese orden simplifica el relato y ayuda a no omitir información. Remita únicamente lo requerido, por el medio señalado, y deje registro de las fechas en que envió el aviso y cada antecedente adicional.
Al presentar el aviso, confirme si faltan antecedentes y el plazo para aportarlos. Conservar un registro ordenado de cada envío permite reconstruir después lo acordado y la evolución del contacto.
Solicite confirmación escrita de la denuncia y anote los plazos y contactos acordados.
Conserve facturas, fotos y comunicaciones hasta que la revisión y una eventual reparación concluyan de forma verificable.
Para que el aviso sea exacto, identifique un invernadero Lean-To regular de gran tamaño y enumere todas las piezas comprometidas.
Cómo ordenar las consultas por cobertura
Este cuadro no sustituye el análisis de la póliza. Su función es agrupar las consultas para que la conversación abarque el deterioro evidente, los bienes interiores, sus consecuencias y eventuales exigencias ajenas.
Seguro del inmueble
¿La póliza incorpora esta estructura anclada permanentemente?
Imágenes, cimientos y emplazamiento
Viento y granizo
¿Cuáles fenómenos y piezas aparecen expresamente?
Imágenes del deterioro, hora del fenómeno, comprobante de compra
Cristales quebrados
¿Incluye quiebres que no provengan del clima?
Clase de cristal, acercamientos fotográficos y cláusula pertinente
Inventario
¿Qué tratamiento reciben equipos e instalaciones permanentes?
Listado, facturas y fotos del montaje
Responsabilidad civil
¿Qué respuesta contempla frente a perjuicios ocasionados a otra persona?
Relato del hecho y contactos de participantes
Preparación previa para hablar con la compañía
Una carpeta bien ordenada y consultas específicas suelen producir información más útil que una pregunta amplia. Siga una secuencia y, cuando algo no quede claro, pida que la respuesta se incorpore por escrito a la póliza actual.
01
Registrar el invernadero
Registre tipo de construcción, lugar, cimientos, cristales, accesorios y cambios posteriores. Incorpore fotografías recientes del exterior y del interior.
02
Tener el contrato a mano
Busque póliza, anexos y condiciones. Marque términos relativos a construcciones auxiliares, viento, granizo, vidrio y deducible.
03
Separar tipos de daños
Formule preguntas distintas sobre viento, granizo, rotura independiente de vidrio, ingreso de agua y daños a bienes ajenos.
04
Acordar respaldos
Pregunte qué fotos, facturas o denuncias se esperan ante un siniestro y si se necesita autorización antes de reparar.
05
Documentar la respuesta
Registre fecha, persona de contacto y resultado. Para aspectos importantes, solicite confirmación escrita o una referencia contractual concreta.
Antecedentes para llevar a la consulta
Use esta lista como base de conversación. Facilita una evaluación concreta sin anticipar conclusiones sobre su cobertura individual.
01. Fotografías exteriores recientes que muestren emplazamiento, cimientos y zonas contiguas del jardín.
02. Comprobante de compra, documentos del producto e información sobre montaje o modificaciones posteriores, si corresponde.
03. Descripción de acristalamiento, puertas, cubiertas, repisas y accesorios instalados permanentemente.
04. Póliza vigente, incluidos anexos, deducible y secciones relevantes de las condiciones.
05. Registro de máquinas, riego, herramientas y demás bienes guardados dentro de la estructura.
06. Teléfono de la compañía, canales convenidos para avisar y fechas límite anotadas.
07. Fotos y fechas de daños, reparaciones o mantenciones relevantes anteriores.
08. Preguntas sobre reclamos de terceros, deberes de resguardo y actuación ante riesgos inmediatos.
Dudas habituales sobre la póliza del invernadero
¿La estructura queda incluida por defecto en el seguro del inmueble?
No existe una respuesta única. Pueden influir la modalidad constructiva, el anclaje al predio, el emplazamiento y las cláusulas contratadas. Describa a la compañía la estructura real y solicite que su clasificación quede explicada claramente por escrito.
¿La póliza responde si el granizo deteriora el invernadero?
La inclusión del granizo, los componentes considerados y los requisitos aplicables se determinan por su contrato. Denuncie los daños visibles oportunamente y documéntelos con cuidado. Una denuncia por granizo no debe suponer que todo daño de vidrio o material está cubierto automáticamente.
¿Qué ocurre con un vidrio roto sin viento?
El quiebre sin fenómeno climático puede recibir un tratamiento diferente al causado por una tormenta o granizada. Consulte si contrató cobertura para cristales, qué paneles abarca y cuáles orígenes enumera. Verifique además si considera únicamente el panel o también las labores complementarias.
¿Qué ocurre con plantas y utensilios guardados dentro?
La compañía puede catalogar de distinta manera plantas, herramientas y equipamiento técnico. Prepare una relación de bienes y consulte por cada categoría. El destino de uso de la estructura y el hecho de mantener artículos allí también podrían influir en la evaluación.
¿Necesito una cobertura aparte si se daña la propiedad vecina?
Las exigencias de otra persona suelen revisarse bajo responsabilidad civil, pero sus requisitos y alcance provienen de la póliza particular. Informe las características, el emplazamiento y los escenarios posibles de perjuicio. Si el hecho ya ocurrió, deje que la compañía determine cómo corresponde tratarlo.
¿Se puede reparar apenas se descubre el daño?
Primero aísle los sectores peligrosos y procure frenar el deterioro. Antes de trabajos de mayor alcance, respete el procedimiento de aviso y una eventual visita al lugar. Consulte qué acciones urgentes admite la compañía, cuáles imágenes necesita y qué comprobantes de gasto debe guardar.
Orden para planificar el invernadero
La claridad comienza con buenas preguntas
El invernadero aporta valor al jardín, pero ninguna cobertura debe presumirse. Examine separadamente cómo se clasifica el modelo, cuáles hechos dañinos enumera la póliza y qué tratamiento reciben cristales, contenido y reclamos ajenos. Fotografías, antecedentes y consultas bien formuladas permitirán a la compañía analizar su caso concreto.
Dedique tiempo a las condiciones contractuales y actualice su documentación cuando cambie el invernadero. Ante un daño, importan la seguridad, los respaldos objetivos y una denuncia oportuna. Bloomcabin apoya su planificación de producto con información comprensible; solo su aseguradora puede entregar una respuesta vinculante sobre cobertura.
Descubra soluciones para invernaderos y reúna los datos de producto adecuados para su planificación.
