燃木桑拿运行成本:燃料用量与费用估算
燃木桑拿费用指南
燃木桑拿的燃料费用不能用一个通用的每次用柴数来推算。木柴的计量方式、含水状态和价格,房体与炉具的具体配置,以及从冷态点火还是接续使用,都会改变实际结果。较可靠的办法是先记录每一轮实际投入的木柴,再用当地同口径的购柴价格计算,并按真实使用频次汇总。本文聚焦木柴燃料支出,不把初始购置和其他维护费用混在一起。
估算前核对 1
先记录每轮实际投入的木柴
先把用量定义成可重复记录的数据:一轮加热期间实际从可用库存中投入使用的木柴,而不是买回家的整批木柴、炉膛能够装下的数量,或凭感觉估出的一把柴。按质量记录通常便于和按公斤报价对应。点火用的细柴、引火木柴以及之后补入的木柴都应计入;若另用其他燃料,也要分开写明种类和数量,不能把只计算大块木柴的结果当成全部燃料用量。
称量时,可以先称出本轮备好的木柴,结束后扣除未投入使用的部分;也可以在每次添柴前逐批称量,最后汇总。两种方法选一种即可,不要既把备柴总重记入,又把从中取出的添柴重量重复相加。未点燃、完整取回并放回库存的木柴不应算作本轮消耗;对部分燃烧后留下、之后仍可能继续使用的木块,应选定一致的处理方式并备注。比如,HCF-300 热处理木桶式桑拿房的商品资料标注面积为6.89平方米,可用来识别记录对应的房体,但不能直接换算成每轮木柴用量。记录表中的“备柴量”“实际投入量”和“剩余量”也应分栏写清,避免把一次准备的数量误当成实际用量。若中途从另一批库存取柴,就另记一笔,不要只凭最初备好的数量结账。
统一一次使用的统计边界
先决定账目按什么单位统计:可以按从点火到本轮燃烧结束的一次加热周期,也可以按一次桑拿活动。两种口径不要混用。如果同一轮加热供多人分时使用,先记下整轮的总耗柴量和实际使用段数;以后若要算每次到访的平均支出,再按事先确定的规则分摊。这样既不会漏掉点火和预热用柴,也不会把同一轮燃料费用重复记入几次活动。建议给每轮加热一个记录编号,把这一轮的所有添柴记录归在同一编号下,人员或使用时段则另列。整轮费用、每段使用的分摊费用和每人的分摊费用是不同指标,比较时要看清名称。分摊只是将已发生的费用分配到不同对象,并不改变本轮燃料总支出;分摊后的金额相加,也应与整轮金额一致。
每条记录还应注明开始时房体是冷态还是已保有余温、点火时间、达到本次预定使用状态所经历的时间,以及添柴次数等明显差异。可按发生顺序记录点火、预热和后续使用期间的添柴情况,但这些阶段的用柴仍属于同一轮总量,不能在算总账时再次相加。LCF-300 桑拿房型号资料同样标注面积为6.89平方米;相同的面积标注并不能证明两款房体每轮耗柴相同。记录加热过程,比单看面积更有助于理解费用差异。例如,同样记作“一次使用”,一次可能从冷态点火,另一次则接续前一轮的余温。把起始状态与时间记录保留下来,之后就能分别查看这两类使用,而不必凭印象判断哪一轮更有代表性。预热期间投入的木柴也要保留在总量中,不能只统计人员进入后的添柴。
估算前核对 2
称重与按体积购买要分开处理
如果按质量记录,称的是木柴净重,不是包装袋或容器的总重。用同一台秤、同一种称量方法,记录木柴投入前的重量;不需要写出超过秤具精度的数字,也不要把干湿状态不同的木柴重量当成完全可比的燃料量。若家中有不同种类或不同批次的木柴,分别记量会更便于之后对照价格和使用情况。
若木柴按袋、箱或体积出售,就先按供货方实际采用的单位记账,并尽量保持量取方式一致。松散装填的一箱柴与堆放后计量的体积未必是同一种口径,不宜自行混算,也不要套用固定的体积换质量系数。若记录对象是S-140 热处理木桶式桑拿房,可把型号及商品资料列出的1.93平方米写在配置栏,燃料数量则另用袋、箱、体积或实测质量表示。选择按袋记录前,还要想清楚如何处理一袋分几轮使用的情况:只有整袋购入量,没有每轮取用记录,无法直接得出单轮费用。若要改用称重法,应将这一批木柴的实际净重与购入金额对应,再计算质量单价,而不是把每袋价格直接用于公斤数。更换计量方法时注明日期和适用批次,前后的原始记录分别保留,避免同一批木柴在转换单位时被重复计入。
把当地木柴报价换算成单价
拿到本地报价后,先确认实付金额对应多少木柴,以及供货方按什么单位计价。按公斤购买时,可用实付金额除以实际交付的净质量,得到每公斤单价;按袋数或体积计价时,则分别得到每袋或每单位体积的单价。若包装或供货信息没有给出净重,就不要为了得到一个看似精确的公斤价格而自行推算。
比较不同报价时,应把计价单位、木柴规格和交付条件一并记下,并注明配送费用是否计入。费用边界可以按自己的预算习惯确定,但同一次比较必须采用同一口径。查看HC-150 热处理木桶式桑拿房资料时,可将房体方案与燃料报价分别记录:前者用于识别配置,后者应来自实际购买凭据或近期本地报价,并写明日期。若配送费单独列出,可以在每轮燃料费之外单列,也可以按事先确定的方法分摊到相应批次;不能既计入木柴单价,又在汇总时再加一次。比较两家供货方时,也不要用一家含配送的总价与另一家不含配送的木柴价格直接判断高低。先保留各项原价,再算同一费用范围内的单价,日后更换供货方或调整购买数量时,才容易看出差额来自木柴本身,还是交付费用。
估算前核对 3
用实测用量计算每轮燃料费
单一品种木柴的计算很直接:每轮燃料费用等于实测用量乘以同单位的单价。按质量记账时,可写成木柴费用(元)=用量(千克)×单价(元/千克);按体积购买和使用时,改用供货方采用的同一体积单位。公式中的用量和单价必须对应,不能把按公斤记录的用量乘以每袋价格。
若一轮中用了几种木柴,分别计算各自的用量与单价,再把费用相加;有购买成本的引火材料也可以另列一项。以HC-225 热处理木桶式桑拿房对应的使用方案为例,应先明确实际房体与炉具配置,再填入该配置下测得的用量,不借用其他房体的数字。计算表可按燃料种类或批次分行,每行保留用量、单位、单价和小计,最后汇总为本轮燃料费。这样,主柴按质量计价、引火材料按包装单位购买时,也不必强行换成同一种计量单位,只要各行的用量与单价相匹配即可。某项用量或价格尚未记录时,应标为待补,而不是填零;零费用与缺少数据不是一回事。保留单价来源及配送费的处理方式,既便于复算,也能在费用变化时分清是某项燃料涨价,还是本轮实际用量增加。
记录会改变耗柴量的条件
木柴本身的状态会影响测量结果:木种、含水状态、木块大小和存放情况可能不同,按相同质量记录也不代表每次加热表现相同。点火时用了多少细柴、是否多次补柴,也会改变总量。记录这些信息不是为了套用一个调整系数,而是为了知道两次数据为何不同,避免把某一批木柴的结果当成所有季节、所有批次都适用的标准。可为每批购入的木柴设置一个简单编号,并让使用记录引用该编号,不必每轮重复抄写全部购入信息。如果同一轮混用了不同批次,就分别记录数量,保留各自的价格对应关系。对于没有实际测得的状态,不要补写看似精确的数值;如实记录已知情况,比事后猜测更有用。分析费用时,也先区分木柴批次的变化与使用安排的变化,不能仅凭某一轮费用较高,就认定是某一种木柴造成的。
房体和炉具的实际组合、开始时的温度状态、室外条件、加热时长、开门情况和本次使用安排,也可能使每轮用量出现差别。把N-210 热处理木桶式桑拿房作为记录对象时,应同时写下当次木柴和使用条件,便于之后找出可比较的记录。分类不必一开始就十分细致,可先按冷态点火与接续使用分组,再备注明显不同的天气或使用安排。若某一轮与平时差异较大,应保留原始数据并说明原因,而不是为了让平均值好看就删掉。需要比较两批记录时,先检查房体、炉具、燃料和统计边界是否一致;若几项条件同时变化,结果只能说明这两组实际使用的费用不同,不能据此单独判断某个因素的影响。这样既能保留真实发生的支出,也不会把差异很大的轮次混成一个含义不清的平均数。
估算前核对 4
按实际使用次数汇总月度和年度费用
回顾某个月的实际燃料费,逐轮按对应批次的木柴单价计算,再把费用相加;不同批次的木柴价格不同,就分别使用相应单价。预测未来支出时,先根据自己的使用安排区分冷态点火、接续使用等类别,再用对应记录估算各类轮次的用量。可以先分别算出各类使用的预计燃料量,再按拟采用的报价计算费用,最后汇总。这样,使用次数改变时只调整轮次,木柴报价改变时只调整单价,不会把两种变化混在一起。不要用单次结果乘以未经核实的固定次数,也不要把不同使用条件的平均值误当成每次都一样。历史月度支出与未来月度预算最好分开标注:前者使用已发生的用量和对应价格,后者则明确写出预计次数、参考用量和报价日期。尚未发生的使用不应与已完成的记录一起列为实际支出。
年度估算可以按月份或季节汇总,保留实际使用轮次与报价时间,后续再用新的记录修正。若数据还少,应标注这是初步预算;如需展示较低、常见和较高支出范围,应从自己的记录中选取有依据的使用情形,而不是另造用量。每个情形都要写明采用的使用次数、参考用量和单价,避免只列三个金额,却看不出差别从何而来。N-250 桑拿房型号信息可用于标记具体房体方案,其中列出的5.27平方米属于房体资料;年度预算仍需填入对应配置的记录。把月度预算汇总为年度金额时,还应检查是否确实计划每个月都使用,以及各月采用的频次是否相同。预算更新后保留原来的版本和修改日期,日后比较预计与实际支出时,就能分辨偏差来自使用次数、单轮用量还是购柴价格,而不是只看到年底总额不同。
房体与燃木炉配置要分别核实
燃料用量对应的是实际使用的房体与炉具组合,因此在测算前要记清炉具的确切型号、实际采用的燃料,以及购入配置包含哪些部件。桑拿房名称或面积不能单独证明房体附带某种炉具、适配某台燃木炉,或已经具备某种使用配置。应分别核对房体资料、炉具说明和订单中的实际配置,不能把某款产品名称当成兼容性证明。
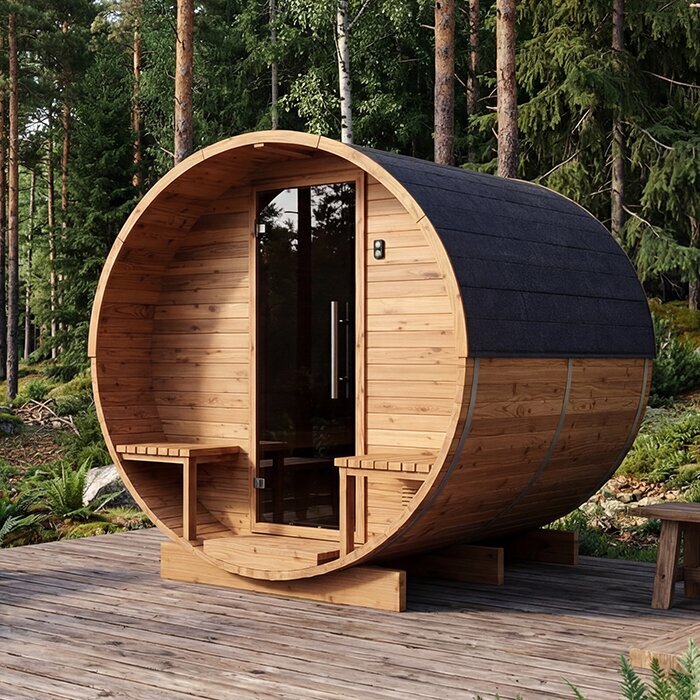
例如,LC-260 热处理木桶式桑拿房的商品资料标注面积为5.12平方米,这项信息用于识别房体,不代表已经确定燃木炉配置。选购时,可在预算中将房体型号与拟采用的炉具型号分栏列出,并区分已经确认的配置和仍待确认的内容。若需要了解能否搭配特定燃木炉、实际包含哪些部件或烟道等技术事项,应查阅对应制造商资料,并请相关专业人员核实。燃料预算不应代替这些配置确认,也不应因已有一组耗柴记录,就默认另一套组合会有相同结果。配置发生变化后,旧记录可以保留作参考,但新记录应注明变更日期及对应型号,避免把不同设备的用量直接合并。尚未有新配置的实际数据时,可以明确说明用量待测,不必为了填满预算表而把旧数值写成新配置的预计性能。
估算前核对 5
用一张记录表避免重复计算
记录表不必复杂,但要让日后回看时能弄清数据从何而来。每轮至少写下日期、房体与炉具型号、木柴批次或种类、购入单价和计价单位、本轮投入量、起始状态及明显不同的使用情况;若配送费计入燃料成本,也注明处理方式。可将购入信息与使用信息分开保存,通过批次编号关联:购入记录保留金额、数量和报价日期,使用记录保留每轮从哪批木柴取用了多少。这样既不用反复抄写同一张凭据,也不容易把某批木柴的价格误用到另一批。表中还应区分实测值、计算值与预计值,尤其不要让预算中的参考用量看起来像已经称出的结果。发现漏记或录入错误时,注明更正内容和原因,保留可追溯的依据。保存购买凭据或报价记录,则能在复查费用时找到对应价格,不必凭记忆补齐。
还要区分买入的时间和燃烧的时间。一批木柴可能分几个月使用,当月买下整批木柴的现金支出,不等于当月实际消耗的燃料费。可以分别记录购柴付款与每轮领用量;计算按月燃料消耗费用时,用实际消耗量对应这批木柴的单价。若不同批次价格不同,就按批次核算,不要把新旧价格混成一个无法复查的平均价。同一批木柴若跨月使用,尚未使用的部分仍留在库存记录中,不应在每个月重新计入购买费用。采用同一计量单位时,可核对期初库存、本期购入、本期领用与期末剩余是否衔接;若另有退回库存或其他调整,也要单独说明。库存核对用于发现漏记和重复记录,不能替代逐轮称量。月末若两者对不上,应先检查取用记录和单位,而不是把差额随意摊到各轮,造成看似完整却无法复算的费用。
估算结果要写明范围与假设
一份有用的估算不仅给出总额,也说明它覆盖什么:哪一款房体与炉具配置、采用哪种木柴计量方式、单价来自哪天的本地报价、是否包括配送,以及预计每月有多少轮使用。汇总时可依次列出统计期间、实际或预计轮次、各类燃料费用,以及单独计算的配送费用,让总额的组成一目了然。若引火材料已计入某一项,就不再另加;若某项未计入,也要写明,避免把部分费用误读为全部燃料支出。这样报价或使用频次变化时,只需替换相应数据,不必重新建立整套测算。若用量数据来自少数几次记录,应明确说明代表性有限,并指出记录主要覆盖了哪些使用条件。没有覆盖的季节或使用安排,不应被默认为已经测过。对外分享预算时,也应同时保留这些范围说明,而不是只摘出一个每轮金额,让其他配置的使用者误以为可以直接套用。
也不要仅凭木柴单价就认定燃木桑拿一定更便宜。比较不同加热方式时,应尽量采用相同的使用安排,并分别依据各自实际计量和当地能源价格核算;一次性购置、安装和维护等支出则另列,不混入木柴燃料费。最终得到的数字是基于特定配置、木柴价格和使用频次的预算,条件改变后,费用也需要重新估算。
常见问题
每轮都要把木柴称出来吗?
要估算费用,至少应在一段有代表性的使用期内称量实际投入的木柴,并统一记录口径。若暂时只能按同一容器或供货单位计量,也要保持装填和记录方法一致;不要把目测的柴堆大小当作精确用量。
木柴按袋或按体积购买,怎样换算?
先按供货方的计价单位算单价,例如实付金额除以实际交付的袋数或体积,再按同一单位记录用量。没有可靠的实测质量时,不要用通用系数把体积换成公斤;木柴种类、含水状态和堆放方式都会影响换算。
点火用的细柴和引火材料要计入吗?
只要是实际使用并需要购买的燃料,就应纳入燃料支出。若它们与主柴的价格或计量单位不同,分开记录用量和单价后再相加,避免只计算大块木柴而低估一轮的费用。
更换桑拿房或炉具后,还能沿用原来的用柴记录吗?
原记录可以作为参考,但不宜直接当作新配置的用量。房体、燃木炉、木柴状态和使用流程变化后,应为新配置重新记录;否则很难分辨费用差异来自价格,还是来自实际耗柴条件。
怎样算出一个月的木柴费用?
把每轮实际用量按对应的木柴单价换算成费用,再将当月各轮的费用相加。若要预测未来月份,用自己的记录估计各类使用轮次,并注明采用的本地报价;不要用一轮数据乘以未经核实的固定次数。
燃木桑拿运行成本的估算,关键在于让用量、价格和使用轮次彼此对应。把每轮木柴按固定口径记录,保留当地报价和实际配置,再逐次汇总,就能得到可复查、可更新的燃料预算;房体面积、单次印象或通用用柴数字都不能代替这些数据。
