温室种植的隐性运行成本:怎样做年度预算
温室年度预算
温室的年度开销常散在几次小额采购里:播种前买种子和基质,生长期间补水、添置支撑材料,季末再购买清洁用品或替换工具。只看某张购物小票,很难判断一年的实际投入。本文把一次性购置、日常耗材与偶发维修分开,说明如何用实际用量、账单和任务记录填写年度预算表;不提供统一价格,也不在这里估算供暖成本。
先区分一次性购置与年度运行支出
先明确预算要回答什么:是当年实际花出去的现金,还是一年种植中实际消耗的资源价值。温室、基座和首次购入的耐用工具通常属于一次性或低频投入;种子、基质、用水、消耗品和维修则按发生情况记录。建议固定统计周期,例如连续十二个月或一个完整种植年,并写清起止日期,统一处理跨年采购、季末库存和下一轮播种。家庭年度资金安排主要看现金支出;若想了解一季种植用了多少材料,则另看耗用成本,两种合计不要混用。预算表还应注明是否包含初始设备、共用工具和付费服务,往后沿用同一范围。若为耐用品更换预留资金,可单列预留额,但它不是已经发生的采购,也不要与购置全额重复计入同一合计。
例如,将配金属基座的 Bloomcabin Prestige 温室列作比较方案时,温室本体及配置清单中的初始购置额放在一次性栏,金属基座如何计入则以实际报价和配置单为准。年度栏再汇总种植过程中实际采购的耗材、水费及维修;预算表同时保留预计数和已发生数,便于年末对照。供暖如有安排,应单列实际能源开销;其用量和费用测算不属于本文范围,也不宜从面积推算。
种子和幼苗按作物计划核算
种子、种苗不要只写一个“园艺用品”总额。按作物或品种设行,记录包装数量、实际单价、计划播种量和预计播种轮次;如果一季分批播种,按批次留下日期和数量,外购苗则单独列项。计划种多少株、准备播多少粒、需要买多少包,是三个不同的数字,表中应分别写明,不能直接把株数当成购买包数。若同一作物既播种又购买幼苗,也要保留两条记录,避免漏计其中一项。年末就能判断支出变化是因为增加了品种、增加播种批次,还是改为购买幼苗。价格按票据记录,尚未购买的项目标成估算;临时取消的播种计划则同步调整预计采购量,不让已经放弃的项目继续占用预算。
整包购买但只用一部分时,现金预算按当年实付金额登记,库存表另记剩余数量;若还要计算实际耗用成本,再按使用量折算,不能把未用部分算作已消耗。补播、重新购买、外购苗和自留种应分开记录,下一年可据此调整采购量。比较面积从3.77至28.08平方米的铝制温室等空间方案时,可为各方案保留一份对应的作物清单,写明准备增加或减少的品种及播种批次。这样能把空间选择与采购计划联系起来,同时看清哪些种子已经有库存、哪些确实需要添购。
基质、容器和剩余库存要分别记录
基质和育苗容器要按类型分开记:育苗基质、栽培基质、改良材料、花盆、育苗盘和标签可能不是同一类消耗品。每次采购写明包装规格、计量单位、实际单价和期末剩余量。不同规格的袋装产品,可先折算成同一体积单位再比较,避免只看袋数;同类材料也应保留原包装规格,方便回查换算过程。按重量购买与按体积购买的记录不要直接相加,暂时无法统一时就分行保留。开封后的余量若只是目测,应注明为估算,不必为了表格整齐而写出虚假的精确数值。对重复使用的容器,记录现有数量和需要更换的数量;基质是否能继续使用,则按自己的栽培安排判断,不预设必然复用。
查看带储物空间的铝制温室限量版时,可以把内置储物间记为配置资料,但不要据此假设育苗盘、花盆、标签或基质也包含在采购内容里,具体项目以清单核对。每季开始前盘点可用库存:未开封材料、已开封余量和仍可用容器分别记清;如果无法确认剩余材料能否用于当前种植,就标成待核实,而不是按满额库存减少预算。这样既能减少重复购买,也能避免预算过度乐观。
用水费用按实际用量和统计口径记录
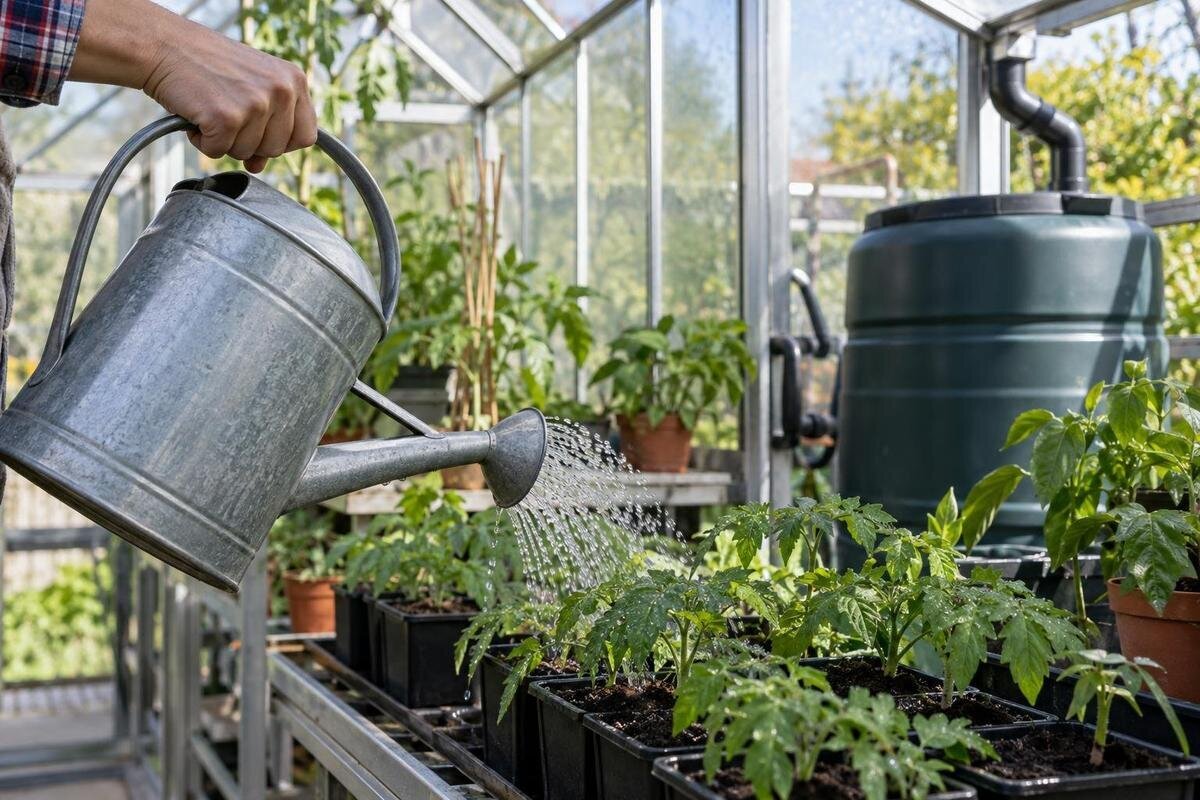
温室用水最好依据实测或账单,而不是按温室面积套用固定用量。若已有独立水表,可按相同起止日期抄录读数,并在种植日志里标记浇灌次数、使用方式或明显变化;若与家庭共用水费,则先说明怎样估算温室占比,保留计算依据并标为估算。记录时把用水量和水费金额分成两栏:前者用于比较用量,后者用于安排现金支出。账单覆盖的日期如果与种植季不一致,应保留原账期,并注明分摊方法,不能把同一张账单在相邻两季各算一次。不要把整张家庭账单全部记到温室,也不要把难以区分的零头写成精确数据。若账单能区分固定费用与随用量变化的部分,可按账单口径分别记录,避免把费用变化误判为耗水量变化。
如果没有单独读数,可选一个能重复执行的记录方法,例如记浇水容器的容量和次数,或用同一时间段的账单变化辅助估算;方法改变时在表里注明,不能把不同口径的数字直接比较。另列实际购买的水桶、软管或收集容器等初始设备,再记录后续清洁、维修费用。比较3.69至14.34平方米的靠墙温室等方案时,可在现场草图上标出水源、取水路线和器具存放位置,据此核对已有用品与待购项目。雨水收集设备也要记录购置和维护,不能预设它完全替代其他供水。
肥料与植株支撑用品的支出
肥料、营养补充品和植株支撑用品宜分开登记,避免把所有项目笼统记为“种植材料”。按品名、包装、购买日期、实付金额、当季实际用量和剩余量记录;支柱、绑带、夹子等若能继续使用,列入可复用物品,而非每年自动按全新采购计费。若增加新的种植项目或改变栽培方式,把新增投入单独标出来,才能看出预算增加的原因。对于整包购买的材料,也要把包装数量和实际用量分开,方便下次按库存决定是否补购。
支撑用品可按种植床或容器组核算,并注明供哪些作物使用。查看面积为16.52至30平方米的T型橘园式温室时,可在自己的布局草图上给各栽培区编号,让预算表中的肥料、支柱和绑带都有对应的使用位置。多个区域共用一批材料时,采购账只登记一次,用量记录再分别注明去向,不必重复登记整包购买金额。尚未决定是否种植的区域,可以保留为备选计划,不先把所有配套用品列为必买项目;季末再核对哪些用品已消耗,哪些可留到下一季。
工具和设备分清购置、耗材与维修
工具预算分成耐用工具、消耗件、维修和设备运行费用几栏。剪切工具、铲具、浇水器具等首次购入时记现金支出;更换磨损件、补购耗材或请人维修,则以发生日期和真实金额另记。若一件工具同时用于温室和其他园艺工作,预算可保留全额现金支出,再另记温室使用比例用于成本比较;不要把同一笔购买在两个类别里重复相加。对暂时无法确认是否需要的设备,先列入待核实栏,不必直接计入实际支出。
添置前先盘点已有工具,并根据实际工作区、通道、台面和收纳位置确认缺少什么。查看面积为5.53至18.9平方米的金字塔形温室时,可将工具清单与自己的布局草图一起核对,区分需要随手取用的物品和可以共用、另处存放的物品。把“已经有”“损坏需更换”“可以以后再买”分别记录,避免为了首次布置一次性买齐所有用品。若某件工具只是从其他种植区域移来使用,不应再记作本年度新购;若确实增加了采购,则记录新增原因。共用工具的费用分摊方法应保持一致,便于逐年比较。
清洁、维护和维修留出可核对的记录
清洁和维修应列入预算项目,即使本年度尚未发生,也要区分“实际支出为零”与“未来无需预留”。把清洁用品、实际更换的零件、维修服务费分别记录,注明日期、涉及部位、付款金额和是否为计划内项目;如果全年没有发生,就如实记录为零,不照搬别人的维护频率。对可能发生但尚未报价的工作,标为估算或待确认,不与已付款项目混算。同一次维修若分几次付款,可用同一项目名称关联各笔记录,便于核对总额;若报价已包含某项材料,也不要再将该材料另加一次。保存票据或报价,有助于分清材料费和服务费,避免下次预算只记得一个总金额。
若要给铝合金限量版温室预留更换或维修资金,先按具体型号核对零件供应、零件价格和人工是否另计。产品名称中的材质或限量属性,不能说明使用年限、故障概率、维护频率或未来价格。保留购买与维护记录,日后才有自己的依据;需要专业判断的结构或电气维修,应把合格专业人员的实际报价作为预算输入,不凭空估价。预留金额可以单独列出,等实际发生时再与现金支出核对,避免把预留和维修账单同时计入。
面积和实际种植规模不是同一个数字
同样的温室面积,不同作物、栽培容器、播种轮次和管理方式会形成不同的耗材与用水记录;反过来,面积较小但容器较多的安排,也可能需要不少基质和标签。因此,面积可以帮助比较方案,却不是年度成本的替代公式。先统一预算边界和栽培计划,再比较各项投入,才不会把建筑面积、实际种植面积和可用储物空间混为一谈。若计划尚未确定,可以先估算不同方案下的种植区域,再把用量列为区间或待核实,而非给出一个看似精确的数字。
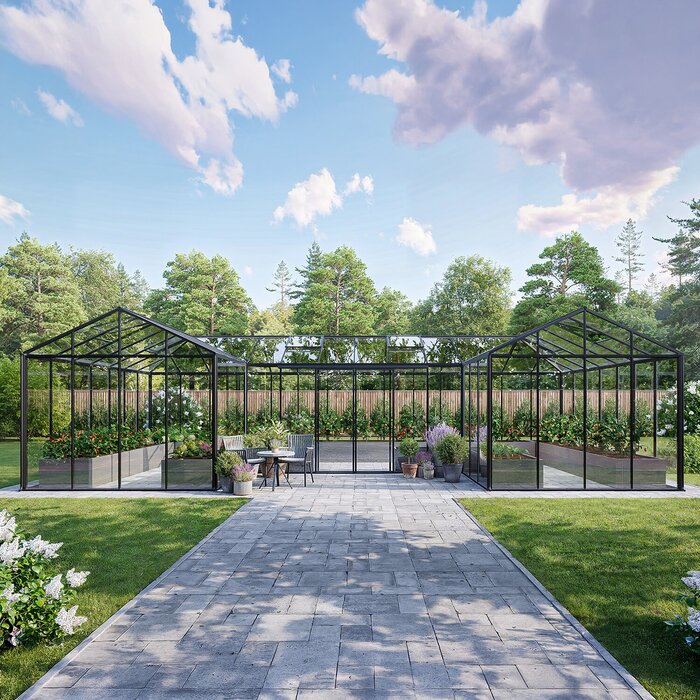
例如,面积为47至70平方米的宽敞温室可作为较大面积方案的比较对象;这些面积信息本身并不能给出每年的水费、材料费或人工时数。把计划种植的区域、未种植的通道和操作空间分别画在自己的布局草图上,再按实际计划估算种子、基质和支撑用品。若栽培面积或作物安排尚未确定,应把相关金额标为待估;方案之间比较时,也要使用相同的统计周期和种植内容,避免把不同口径的总数直接对比。
年度预算表记录哪些字段
年度表格可以每个项目一行,至少留出类别、项目名称、单位、期初库存、计划采购量、实际购入量、实际使用量、期末剩余量、实际单价、金额、日期和记录依据等字段。计划采购量与实际购入量分列,预算单价与实付单价也分列,避免付款后覆盖原估算,失去比较依据。现金预算可按“实际购入数量×实际单价”汇总,并与票据上的实付金额核对;同一项目分批购买、价格不同时,分别登记每批记录,不用最后一次价格替代全年价格。消耗成本则按实际使用量折算。票据、账单、报价和个人估算应分别标注;已列入计划但尚未付款的项目,也要与已支出项目区分。若采用升、个或包等不同单位,应在表里写清楚,避免跨季记录时口径变化。表格较宽时,可将采购流水与库存记录分开,通过一致的项目名称对应;只做现金预算的家庭,也可先保留采购和付款字段,再按需要增加耗用记录。
同一批材料可以用一个小例子检查口径:若年内买入两袋基质、用了其中一袋半,现金流记录两袋的付款,耗用记录一袋半,剩余半袋计入期末库存。来年使用这半袋时,不再把它算作新的现金采购;如果只看耗用成本,也不要又把两袋全额加一次。每月或每季更新一次,比到年末凭记忆补账更容易发现重复项、漏项和库存变化。表格还可保留预算数与实际数的差额,方便追查是采购量、单价还是种植安排发生了变化。
用任务日志修正下一年度预算
预算之外,还可以加一页任务日志,记录播种、补播、浇水、换盆、清洁和维修的日期、耗材及用时。无需把每次操作写成长篇日记,用固定项目名和简短备注即可;工作量较大或需要补购材料时,再注明原因。用时应说明是实际操作时间,还是包含采购、搬运等相关时间,前后保持一致。多人共同完成任务时,也应注明人数,避免把一次任务持续的时间与投入的总工时混为一谈。工时不是现金账单,可单列小时数;只有在确实要比较劳动成本时,才按自己采用的方法折算,不把估算时薪混进实际现金支出。若耗材用于一次具体任务,把用量记在任务旁边,季末更容易解释花费变化。采购时实际发生的配送等费用也可一并记录,避免遗漏小额支出。
每季结束时,将预算数、实际支出、剩余库存和任务记录并排核对:未买的项目删掉或延期,经常买多的项目重新核定数量,突发维修则记录原因和报价。下一年度的估算优先引用自己的历史用量和近期实际采购价格;资料不足的项目明确标注待核实,不套用固定比例,也不把不确定的支出写成保证会发生。这样,预算会随着实际种植安排逐年修正,而不是每年从头猜测。若改变了作物或栽培区域,也要在记录中注明,避免把计划变化误判为成本失控。
常见问题
温室购置费要计入年度运行成本吗?
购置费可以列入当年的现金流预算,但应与种子、基质、用水和维护等年度支出分开。若要比较不同年份的种植负担,可另列耐用品预留额,不要再把整笔购置费重复计入同一项年度合计。
没有独立水表,怎样估算温室用水?
选用能重复记录的方法,例如记录浇水容器的容量和次数,或依据账单并说明分摊口径。把结果标为估算,并注明统计日期和方法;家庭总水费不宜直接全部算作温室用水费。
一包种子或一袋基质没有用完,怎么记账?
现金支出按实际购买金额登记,并把未用部分记入库存。若另算耗用成本,再按实际用量折算;下一年使用现有库存时,不要再次把它记成新的采购支出。
可重复使用的工具和容器,每年还要计入预算吗?
先盘点实际数量和状态。已经购入、仍可使用的物品不必每年当作新购支出;本年度发生的维修、更换或补购则按实际金额记录。是否能继续使用,应以实际情况判断,不要预设全部可复用。
能不能按温室面积直接估算全年开销?
面积只能帮助比较空间方案,不能直接换算成固定年费。种植作物、容器数量、播种轮次、用水方式和现有工具都会影响支出;应先列出自己的种植计划,再估算各项用量。
年度预算的价值不在于一开始就报出一个精确总额,而在于能解释数字从哪里来。先把现有库存、已经发生的采购和下一季计划分别记下,再逐步用实际账单、票据与任务日志替换估算。随着记录累积,种子、基质、用水、工具和维修就能各归其位;一次性购置也不会与每年反复发生的开销混在一起,下一年的预算便更贴近自己的种植安排。
