Sådan beregner du, om en restaurantpergola kan tjene sig hjem
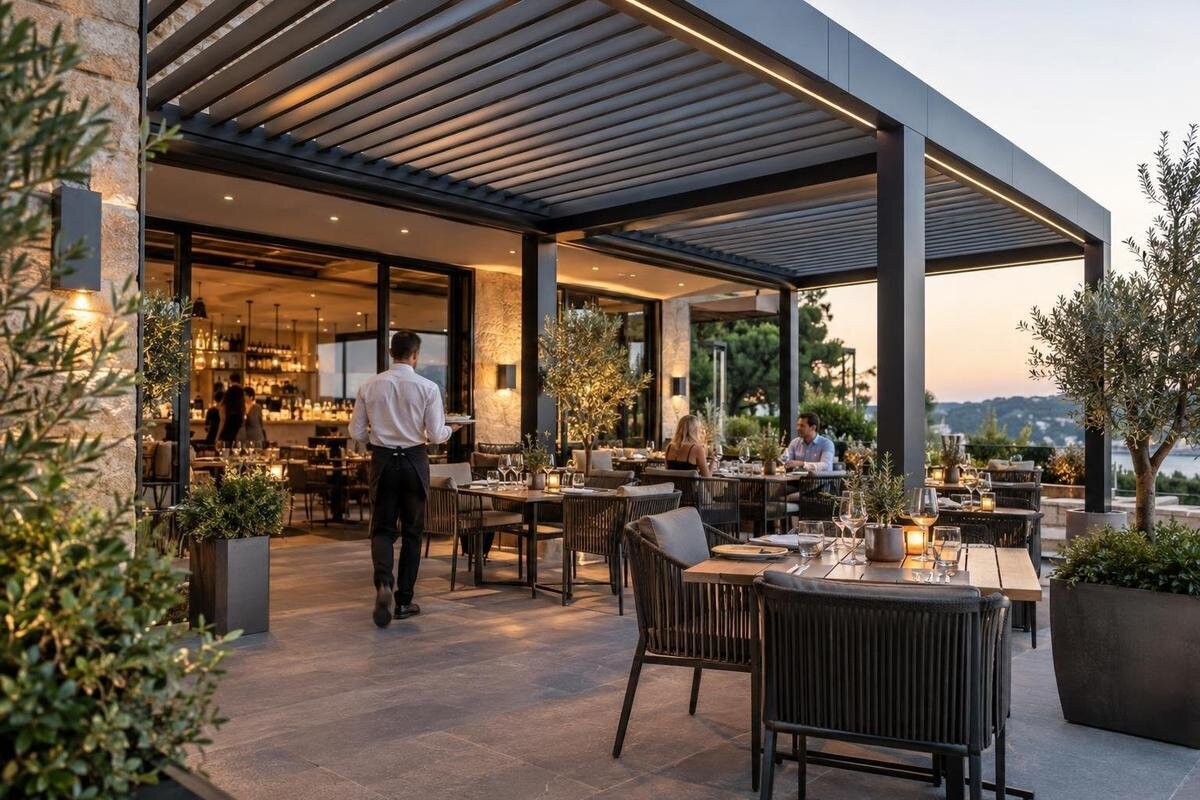
Restaurantens udeservering
En pergola til restaurantens udeservering kan kun vurderes økonomisk, når forventede ændringer i driften holdes adskilt fra selve investeringen. Her får I en model, der bygger på brugbare serveringsdage, reelt ekstra kuverter, dækningsbidrag og løbende omkostninger – uden at forudsætte en bestemt omsætningsstigning.
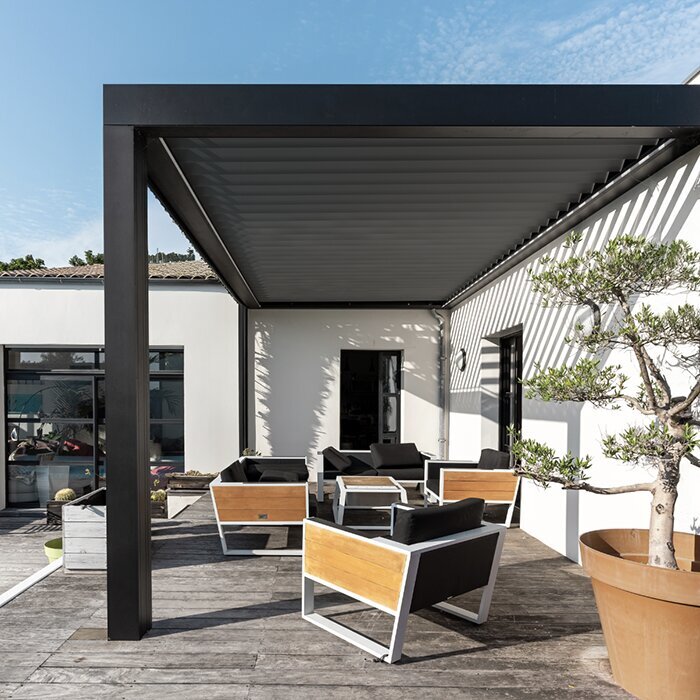
Hvad betyder det, at pergolaen tjener sig hjem?
En pergola til restaurantens udeservering tjener sig ikke hjem alene, fordi den ser indbydende ud eller gør terrassen mere indbydende for gæsterne. Vurderingen skal handle om den målbare ændring, projektet kan skabe i driften: flere dage, hvor udearealet faktisk kan bruges, flere betalende gæster, færre aflysninger eller en anden dokumenterbar besparelse. Hold effekterne adskilt. Hvis gæster blot flyttes fra spisesalen til terrassen, er det ikke ekstra kuverter. Beskriv derfor den nuværende drift og det realistiske forløb uden investering, før I anslår resultatet med løsningen. Angiv også, om udfordringen i dag er pladsmangel på bestemte tidspunkter, aflysninger eller et ønske om bedre udnyttelse af terrassen; det giver forskellige forudsætninger.
Aftal på forhånd, hvad I mener med at tjene investeringen hjem. En simpel tilbagebetalingstid viser, hvor mange år det tager for det årlige nettobidrag at dække engangsinvesteringen. En ejer kan også kræve, at beregningen tager højde for finansiering eller et bestemt afkast. Vælg derfor målet, før tallene sættes ind, og hold investeringsbeløb, ekstra driftsindtægter og løbende udgifter adskilt. Brug samme regnskabsgrundlag gennem hele beregningen. Hvis moms, skat, afskrivning eller finansiering påvirker beslutningen, så få den del gennemgået af jeres regnskabskyndige rådgiver; den driftsmæssige model bør ikke forveksles med skatterådgivning.
Hvor mange reelle serveringspladser er der?
Tag udgangspunkt i restaurantens faktiske plantegning, ikke i et løst skøn over terrassens samlede areal. Placér de borde og stole, I realistisk vil bruge, og afsæt plads til, at stolene kan trækkes ud, gæsterne kan passere, og personalet kan betjene bordene. Søjler, kanter, døre og ganglinjer kan begrænse indretningen, så hele det afsatte areal kan sjældent bruges til siddepladser. Tegn gerne både den nuværende og den foreslåede indretning. Prøv derefter planen af med de rigtige møbler og en normal serveringsrutine. En plantegning, der kun tæller bordene, viser ikke, om pladsen fungerer, når restaurantens gæster og medarbejdere bruger den.
Sammenhold bordplanen med adgang til resten af restauranten og personalets arbejdsveje. Få den konkrete løsning gennemgået i forhold til relevante adgangs-, brand- og planlægningsforhold; vurderingen afhænger af stedet og det samlede projekt. Hvis I undersøger en vægmonteret løsning, kan Bloomcabin Vægmonteret Pergola stå som et konkret modelnavn i sammenligningsarket. Det fortæller ikke i sig selv, hvor mange borde der kan være, eller om løsningen passer til bygningen. Brug den faktiske plantegning, projektets krav og de faglige vurderinger til at fastlægge, hvilket areal reelt kan indgå i beregningen.
Sådan opgør I reelt ekstra kuverter
Skeln mellem den kapacitet, der kan tegnes ind, og de kuverter restauranten faktisk kan sælge ud over det nuværende niveau. Se på reservationsdata, kassesystemets rapporter, ventelister, afviste gæster og aflysninger. Kig især efter tidspunkter, hvor restauranten har haft efterspørgsel, men ikke kunnet tage flere gæster. Et ledigt bord er ikke i sig selv bevis på, at en ny gæst kommer; omvendt kan registrerede afvisninger give et konkret grundlag for at undersøge, om mere brugbar kapacitet ville gøre en forskel. Skeln også mellem gæster, der blot vælger terrassebordet frem for et indendørs bord, og gæster, der ellers ikke ville have spist hos jer.
Beregn ekstra kuverter ud fra restaurantens faktiske gæstemønster, åbningstider, bordskift og bemanding. Et ekstra bord bliver ikke nødvendigvis besat i hver serveringsperiode, og den mulige efterspørgsel skal kunne håndteres af køkken og servicepersonale. Når tilbud sammenlignes, knyt hvert produktnavn og tilbud til den relevante plantegning, eksempelvis Bloomcabin Pergola. Brug jeres egen bordplan til at tælle mulige pladser; modelnavnet alene siger ikke, hvor mange betalende gæster restaurantens drift kan håndtere. Opstil derefter det forventede samlede antal kuverter med og uden projektet for samme periode. Forskellen er det antal ekstra kuverter, I kan arbejde videre med. Tæl ikke både undgåede aflysninger og ekstra solgte kuverter som to gevinster, hvis de vedrører de samme gæster. Hvis I ikke har data for en bestemt situation, så markér antagelsen tydeligt i stedet for at tælle alle mulige pladser som solgte kuverter. Notér også, om skønnet gælder en typisk dag eller et gennemsnit af travle og stille dage.
Brug dækningsbidrag frem for omsætning
En ekstra gæst bidrager ikke med hele regningens beløb til at betale investeringen. Beregn i stedet dækningsbidrag pr. kuvert: salget fratrukket de omkostninger, der følger med netop den ekstra servering. Brug restaurantens egne tal for relevante måltider og tidspunkter, så et gennemsnit ikke skjuler forskelle mellem eksempelvis frokost og aften. Kassesystemets salgstal kan hjælpe med at finde et typisk beløb pr. gæst, men omsætning alene er ikke et dækningsbidrag. Opstil grundlaget på samme måde, som I bruger i jeres øvrige driftsopfølgning, og vær tydelige om, hvilke varegrupper og omkostninger der er regnet med.
Medtag de variable udgifter, som faktisk øges med serveringen, for eksempel råvarer, drikkevarer, gebyrer pr. betaling og eventuelle ekstra lønomkostninger, hvis flere gæster kræver mere bemanding. Sørg for, at den samme udgift ikke også står som en årlig driftsomkostning et andet sted i regnearket. Hvis salgs- og omkostningstallene skal korrigeres for moms eller følge en bestemt regnskabspraksis, bør I afklare behandlingen med jeres regnskabskyndige rådgiver. Brug ikke hele gæstens betaling som forventet bidrag, og læg ikke en udokumenteret stigning i gennemsnitskøbet oveni. Hvis de forventede ekstra kuverter især ligger til frokost, skal beregningen afspejle frokostsalget frem for automatisk at bruge restaurantens samlede gennemsnit. Beskriv også, hvordan I har vægtet forskellige serveringsperioder, hvis de samles i ét tal. Det er dækningsbidraget fra de gæster, der reelt kommer til, som indgår i beregningen.
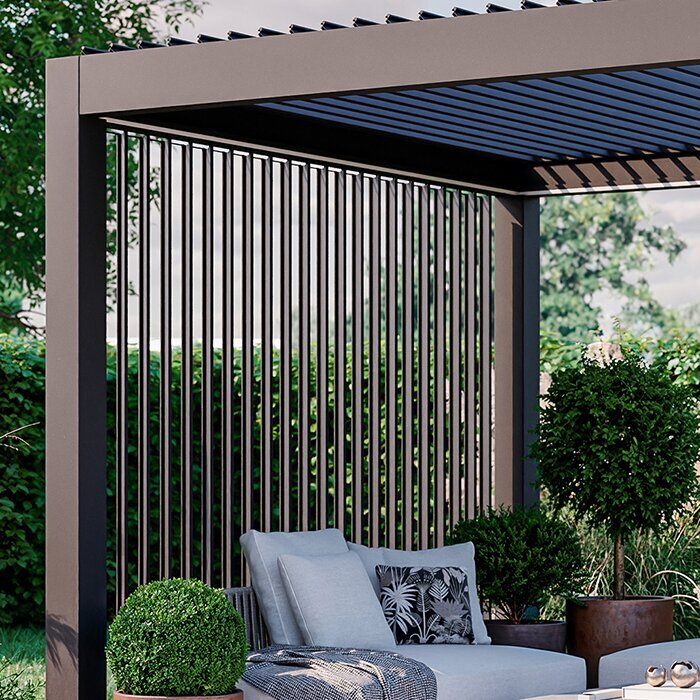
Beregn brugbare serveringsdage ud fra jeres kalender
En brugbar serveringsdag er ikke bare en dag, hvor restauranten har åbent. Det er en dag, hvor udearealet efter jeres driftsplan faktisk kan bemandes og bruges til servering under de forhold, der gælder på stedet. Gennemgå tidligere kalender-, reservations- og driftsregistreringer for at se, hvornår udeserveringen blev brugt, begrænset eller lukket, og hvad årsagen var. Del eventuelt året op efter måneder, ugedage eller serveringsperioder, hvis jeres drift varierer. Dage, hvor restauranten er lukket, eller hvor personale og køkken ikke kan håndtere flere gæster, skal ikke tælles som ekstra serveringsdage, blot fordi de ligger i en sæson, hvor terrassen normalt er åben. Brug samme afgrænsning i antallet af dage og i skønnet over kuverter pr. dag. Hvis I kun regner med aftenservering, skal kuverttallet også kun gælde aftenen. Hvis frokost og aften beregnes hver for sig, skal bidragene lægges sammen uden at tælle de samme kuverter to gange.
Skriv jeres definition af en brugbar dag ind i regnearket, og opstil et forsigtigt, centralt og gunstigt skøn med tydelige begrundelser. Undgå at lade en generel vejrforventning eller en produktbetegnelse stå i stedet for restaurantens egne driftsdata. Selv hvis projektet omfatter den vægmonterede Bloomcabin-model, bør antallet af serveringsdage bygge på jeres kalender og en konkret afklaring af den valgte løsning. Få bekræftet, hvad det tilbudte projekt omfatter, og hvilke forhold der er relevante for den planlagte anvendelse. Pergolaens navn er ikke dokumentation for, at udearealet kan bruges på alle dage.
Medregn alle engangsomkostninger
Lav et samlet investeringsbudget ud fra et tilbud med tydeligt afgrænset omfang. Afhængigt af projektet kan engangsomkostninger omfatte selve produktet, levering, professionel montering, forberedelse af stedet, tilpasning af arealet, tegninger og relevante faglige vurderinger. Medtag kun de poster, der hører til jeres konkrete løsning, men lad ikke poster falde ud, fordi de står på separate tilbud. Eksempelvis kan Bloomcabin Bioklimatisk Pergola noteres som modelreference, når et tilbud indhentes; produktnavnet er ikke det samme som en samlet projektpris. Sammenlign tilbud på samme grundlag, og skriv tydeligt, hvad der er inkluderet, og hvad der eventuelt skal afklares særskilt.
Hold engangsinvesteringen adskilt fra de årlige udgifter. Hvis arbejdet midlertidigt begrænser restaurantens drift, kan et dokumenteret tabt dækningsbidrag i perioden også være relevant for beslutningen. Vis finansieringsrenter og gebyrer separat, hvis de påvirker likviditeten, og undgå at tælle finansieringsomkostninger dobbelt i en anden beregning. Brug indhentede priser og oplysninger fra de involverede fagfolk, ikke et vilkårligt tillæg for usikkerhed. Hvis tilbuddet endnu ikke dækker hele projektet, så markér de ubekræftede beløb som åbne poster. Det gør det synligt, hvor meget beslutningen bygger på faktiske tilbud, og hvor meget der stadig er et skøn.
Regn de årlige driftsomkostninger med
En pergola kan medføre løbende arbejde, som bør fremgå af årsbudgettet. Afklar, hvilken rengøring og vedligeholdelse den valgte løsning kræver, og spørg leverandøren om relevante service- og plejeoplysninger for den tilbudte konfiguration. Medtag også den arbejdstid, der går til at gøre udearealet klar, rydde op og håndtere eventuel ekstra servering. For eksempel bør den konkrete Bloomcabin-model kobles til det projekt, I faktisk indhenter tilbud på; antag ikke, at en produktbetegnelse fortæller, hvad vedligeholdelsen koster. Brug konkrete svar og tilbud, hvor de findes, og adskil faste årlige poster fra udgifter, der kun opstår, når restauranten har ekstra gæster.
Regn kun energi, serviceaftaler, forsikring eller andre løbende poster med, hvis de er relevante for jeres faktiske projekt, og brug et tilbud, en eksisterende regning eller en anden sporbar beregning som grundlag. Hvis ændringen kan påvirke forsikringsforholdene, så afklar det med forsikringsselskabet. Sæt ikke personalets tid til nul, blot fordi arbejdet fordeles mellem medarbejdere; timer kan have en reel alternativ anvendelse. Omvendt skal en udgift ikke tælles to gange, hvis den allerede er trukket fra dækningsbidraget pr. kuvert. Notér usikre beløb særskilt, så de kan indgå i følsomhedsberegningen i stedet for at forsvinde i et upræcist samlet tal.
Beregn nulpunkt og simpel tilbagebetalingstid
For et jævnt gennemsnit kan I beregne det årlige nettobidrag sådan: brugbare serveringsdage × ekstra solgte kuverter pr. dag × dækningsbidrag pr. kuvert − ekstra årlige driftsomkostninger. Hvis både efterspørgsel og dækningsbidrag varierer mellem perioder, så beregn bidraget for hver periode og læg delene sammen. Den simple tilbagebetalingstid er den samlede engangsinvestering divideret med det årlige nettobidrag, hvis dette er positivt. Hvis nettobidraget er nul eller negativt, giver den simple model ikke en tilbagebetalingstid. Den viser heller ikke hele værdien af projektet eller tidspunktet for hver betaling, men gør de centrale forudsætninger synlige.
I kan også regne baglæns fra jeres ønskede tilbagebetalingsperiode. Med I som engangsinvestering, C som ekstra årlige driftsomkostninger, D som brugbare serveringsdage pr. år, DB som dækningsbidrag pr. ekstra kuvert og T som mål i år bliver det nødvendige gennemsnitlige antal ekstra solgte kuverter pr. dag: (C + I / T) / (D × DB). Her skal D, DB og T være større end nul. Resultatet angiver solgte kuverter, ikke blot ledige siddepladser. Sammenhold derfor tallet med både bordplanen og den efterspørgsel, I har grundlag for at forvente. Det er et tærskeltal, ikke et løfte om efterspørgsel, og det forudsætter et stabilt årligt bidrag uden diskontering. Markér, hvilket tilbud beregningen gælder for, eksempelvis Bloomcabins vægmonterede pergola, så investeringsbeløb og driftsantagelser hører til samme projektversion. Medtag hver omkostning ét sted, og brug samme tidsperiode for alle årlige beløb.
Test beregningen i flere scenarier
Lav mindst et forsigtigt, et centralt og et gunstigt scenarie. Brug restaurantens registreringer og konkrete tilbud til at begrunde forskelle i brugbare dage, ekstra kuverter, dækningsbidrag og omkostninger. Et forsigtigt scenarie kan vise, hvad der sker, hvis færre dage kan bruges, eller efterspørgslen ikke bliver større end den, I allerede har set. Det gunstige scenarie bør heller ikke bygge på, at alle nye pladser er besat hver gang. Hvis I sammenligner en anden løsning, så før dens egne omkostninger og driftsforudsætninger ind. Et tilbud på pergolamodellen Bloomcabin Pergola skal eksempelvis vurderes sammen med den bordplan og det projektomfang, som tilbuddet gælder for.
Undersøg, hvilke antagelser der ændrer resultatet mest. Beregn eksempelvis, hvor mange ekstra kuverter der mindst skal sælges, eller hvor mange brugbare dage der kræves, før projektet når restaurantens eget mål. Ændr først én forudsætning ad gangen, mens de øvrige holdes uændrede. Så kan I se, om resultatet især afhænger af gæstetallet, dækningsbidraget eller investeringsbeløbet. Brug derefter de samlede scenarier til at vise, hvad der sker, når flere forhold ændres samtidig. Sammenlign også med et forløb uden investering og eventuelt med en mindre eller anderledes afgrænset løsning. Brug ikke et gunstigt dækningsbidrag, et højt antal serveringsdage og lave projektomkostninger på én gang, medmindre hver antagelse kan underbygges. Notér både nettobidrag og tilbagebetalingstid for hvert scenarie; en enkelt samlet konklusion skjuler, hvor stor usikkerheden er. Fastlæg på forhånd, hvilket scenarie og hvilken tilbagebetalingstid virksomheden kan acceptere. Så kan beregningen vurderes åbent i stedet for at blive gjort overbevisende ved at ændre tallene.
Mål resultatet, når løsningen er taget i brug
Gem et udgangspunkt for driften, før projektet gennemføres. Registrér relevante serveringsdage, det samlede antal kuverter, reservationer og aflysninger samt de omkostninger, der skal kunne sammenlignes senere. Når udearealet er i brug, kan I følge de samme mål og undersøge, om restaurantens samlede gæstetal er steget, eller om flere gæster blot sidder ude frem for inde. En gæst behøver ikke være førstegangsbesøgende for at tælle som en ekstra kuvert; spørgsmålet er, om besøget ville have fundet sted uden projektet. Det kan ikke altid afgøres for den enkelte reservation, så hold observationer og skøn adskilt. Registrér også årsager til, at arealet ikke blev brugt, og om bemanding, køkkenkapacitet eller andre driftsforhold satte grænser. Det gør det lettere at skelne en faktisk ændring fra udsving, der skyldes sæson, åbningstider eller andre ændringer i restauranten.
Sammenlign perioder, der så vidt muligt ligner hinanden, og opdatér beregningen med de endelige projektomkostninger, driftsudgifter og gæstetal. Notér den endelige projektversion sammen med dataene; hvis tilbuddet for eksempel gjaldt den bioklimatiske Bloomcabin-model, skal registreringen svare til den løsning, der faktisk blev valgt og etableret. Bevar samtidig det oprindelige budget, så I kan sammenligne forventningerne med resultatet frem for at overskrive dem. Vis forskellene særskilt for serveringsdage, ekstra kuverter, dækningsbidrag og løbende udgifter. Hvis målet ikke nås, kan opfølgningen pege på, om forskellen især skyldes færre brugbare dage, lavere efterspørgsel eller højere omkostninger. Undgå at omregne en enkelt travl periode til et helt år uden at tage højde for sæsonen. Brug i stedet de registrerede resultater fra hver periode til at justere årsforventningen. Den viden giver et mere ærligt grundlag for at vurdere næste driftsperiode.
Ofte stillede spørgsmål
Hvilke tal skal vi bruge som minimum?
Som minimum skal du kende alle engangsomkostninger, et realistisk antal brugbare serveringsdage, reelt ekstra solgte kuverter pr. dag, dækningsbidraget pr. kuvert og de ekstra årlige driftsomkostninger. Notér også, hvilke antagelser hvert tal bygger på.
Er alle terrassens gæster ekstra kuverter?
Nej. Hvis gæsterne ellers ville have spist indenfor, er de flyttet mellem områder, ikke kommet til. Tæl kun den nettostigning i restaurantens samlede antal betalende gæster, som I kan underbygge med egne driftsdata.
Hvordan vurderer vi antallet af brugbare serveringsdage?
Brug restaurantens egne kalender-, reservations- og driftsregistreringer, og skeln mellem dage, hvor udeserveringen kunne bruges, og dage, hvor den faktisk var bemandet og i drift. Vurdér den valgte løsning og dens anvendelse konkret.
Skal finansiering regnes med i tilbagebetalingstiden?
En simpel tilbagebetalingstid beregnes ofte før finansiering og viser derfor ikke hele lånets eller investeringens likviditetseffekt. Vis rente og gebyrer særskilt, eller få hjælp til en pengestrømsberegning, der medtager finansieringen uden at tælle de samme omkostninger dobbelt.
Hvad gør vi, hvis investeringen kun ser rentabel ud i det bedste scenarie?
Behandl det som en usikker investering, ikke som et dokumenteret afkast. Undersøg, om en anden projektstørrelse eller en bedre underbygget driftsplan ændrer regnestykket. Hvis ikke, bør beslutningen også tage højde for, at den økonomiske gevinst måske udebliver.
En pålidelig vurdering afhænger af, om restaurantens egne driftsdata, bordplanen og det samlede projektbudget peger i samme retning. Regn kun med kuverter, der reelt kommer til, og vis tydeligt, hvordan resultatet ændres, hvis færre dage eller gæster end forventet bidrager til økonomien. Så kan I tage stilling til investeringen uden at forveksle en mulig driftsfordel med en garanteret indtægt.
