Cómo saber si una pérgola para restaurante se amortiza
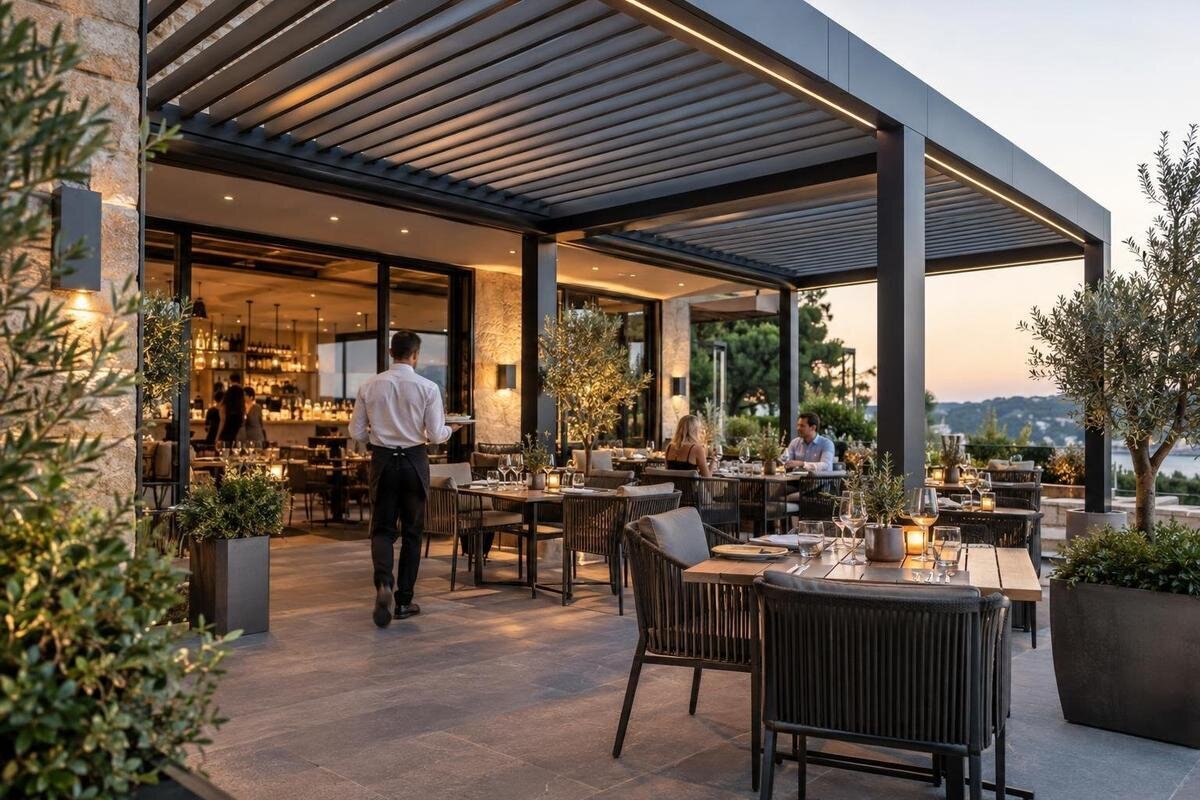
Terrazas de restaurante
Para saber si una pérgola para restaurante puede amortizarse, no basta con estimar cuánta superficie quedará protegida. Hay que comparar la inversión completa con el margen que podrían aportar los servicios realmente recuperables y restar los gastos de funcionamiento. El dato clave no es la facturación prevista de la terraza, sino los cubiertos netos adicionales que el negocio puede atender y cobrar. El cálculo debe apoyarse en registros propios, un plano real y condiciones de proyecto confirmadas; sirve para decidir, no para prometer un aumento de ventas.
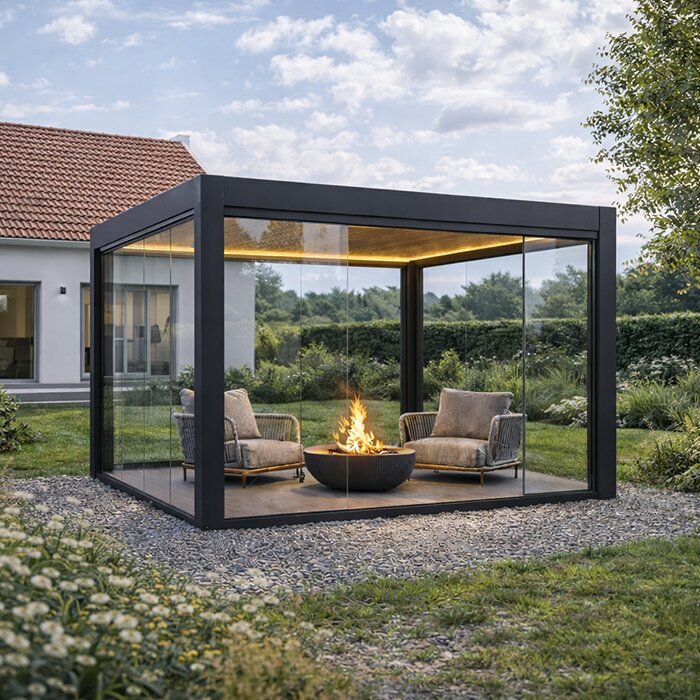
Qué significa amortizar una pérgola en un restaurante
En esta guía, «amortizar» significa recuperar, mediante la contribución económica adicional del negocio, el desembolso inicial; no equivale necesariamente a la amortización contable. La pregunta práctica es cuántos ejercicios necesitaría el margen incremental para igualar esa inversión, después de descontar los costes de explotación. La facturación bruta de la terraza no responde por sí sola: puede incluir ventas que ya se habrían producido en el comedor o compras cuyo coste variable consume buena parte del ingreso. Fija desde el principio si analizarás caja, resultado contable o retorno de la inversión. El plazo simple de recuperación sirve como primera aproximación, pero no sustituye a esos otros análisis ni existe un plazo aceptable para todos los negocios.
Define también el escenario sin proyecto con el que vas a comparar el resultado. Reúne datos de días y turnos de apertura, mesas disponibles, reservas, cancelaciones, clientes a los que no pudiste atender y ocupación del comedor. Los informes del punto de venta, el calendario de reservas y los registros de los encargados pueden ayudar a reconstruirlo; anota qué datos son observados y cuáles son estimaciones. Compara jornadas de temporada, día de la semana y turno semejantes. Así evitarás atribuir a la pérgola cualquier venta que aparezca después, aunque el restaurante ya hubiera podido atender a esos clientes en el espacio existente.
Coste inicial: pérgola, instalación y obras
El coste inicial no es solo el precio del producto. Calcula el alcance completo que corresponda al proyecto: preparación del emplazamiento, trabajos sobre el pavimento o la base, suministro, transporte, montaje y asistencia técnica, si se requieren. Añade las partidas opcionales que realmente se vayan a contratar, como mobiliario, iluminación u otros equipamientos. Incluye los honorarios, tasas o trabajos previos que se hayan confirmado para el caso concreto, así como el impacto económico de cerrar una parte de la terraza durante las obras, si lo hubiera. El objetivo es reunir en una misma cifra todo lo que el negocio deba desembolsar para abrir el espacio conforme al proyecto, no comparar únicamente precios de catálogo.
Pide que cada presupuesto indique qué incluye y qué queda fuera, y separa los importes confirmados de las partidas todavía pendientes. No asignes un coste cero a una obra, gestión o instalación solo porque aún no haya una cifra: mantenla como dato por confirmar y comprueba cómo afecta al cálculo. La ficha de la Pérgola adosada Bloomcabin, con superficies indicadas de 9 a 24 m² identifica un modelo y el rango de superficie publicado; ese dato no determina el coste completo, el número de mesas ni la idoneidad para un restaurante. Para calcular la inversión, usa el alcance y las cifras del proyecto real.
Cómo estimar los días de servicio que puede recuperar la terraza
No cuentes automáticamente todos los días en que el restaurante abre ni todos aquellos en que llueve. El dato relevante son las jornadas o los turnos en los que actualmente no se presta servicio en la terraza, o se presta de forma limitada, y en los que el proyecto definido permitiría operar. Basa esa posibilidad en las condiciones de uso que se confirmen para la solución concreta, no en una suposición general sobre lo que una pérgola protege o permite. Si el negocio ya utiliza la terraza durante buena parte del año, esa actividad forma parte de la situación actual y no puede atribuirse de nuevo al proyecto.
Clasifica los registros por temporada, tipo de jornada y turno, y distingue entre cierre total, servicio parcial y terraza abierta con poca demanda. Revisa también el calendario del restaurante: los días de cierre, los horarios reducidos o la falta de personal pueden impedir el servicio aunque el espacio esté disponible. Anota por qué se canceló una reserva o no se sentó a un cliente; una cancelación no prueba por sí sola que la pérgola habría generado una visita. Si el historial está incompleto, reconstruye solo lo que puedas respaldar y deja visible la incertidumbre en vez de convertirla en días seguros.
Cómo contar los cubiertos netos adicionales
Un asiento bajo la pérgola no equivale automáticamente a un cubierto adicional. Si un cliente que habría comido dentro ocupa ahora una mesa en la terraza y el comedor queda parcialmente vacío, el total de clientes atendidos puede seguir siendo el mismo. Sí puede haber un aumento neto si, al liberar esa mesa, el restaurante atiende a otra persona que de otro modo no habría podido sentar, o si recibe clientes que no habrían acudido. Contrasta las ventas de la terraza con los cubiertos totales del local y con la ocupación interior; contar solo las mesas exteriores puede exagerar la aportación del proyecto.
El plano de mesas debe mostrar cuántos puestos pueden atenderse realmente, con espacio para el trabajo del personal y el paso de los clientes. La superficie indicada para la Pérgola Bloomcabin, con un rango publicado de 9 a 24 m² no se traduce directamente en un número de mesas: influyen la forma del espacio, la distribución, los accesos y las circulaciones. Contrasta la capacidad prevista con el plano real y con las comprobaciones profesionales aplicables. Para el cálculo, utiliza cubiertos que el servicio pueda atender y registra cuántos se ocupan en cada turno; no multipliques el número teórico de plazas por todos los días de apertura.
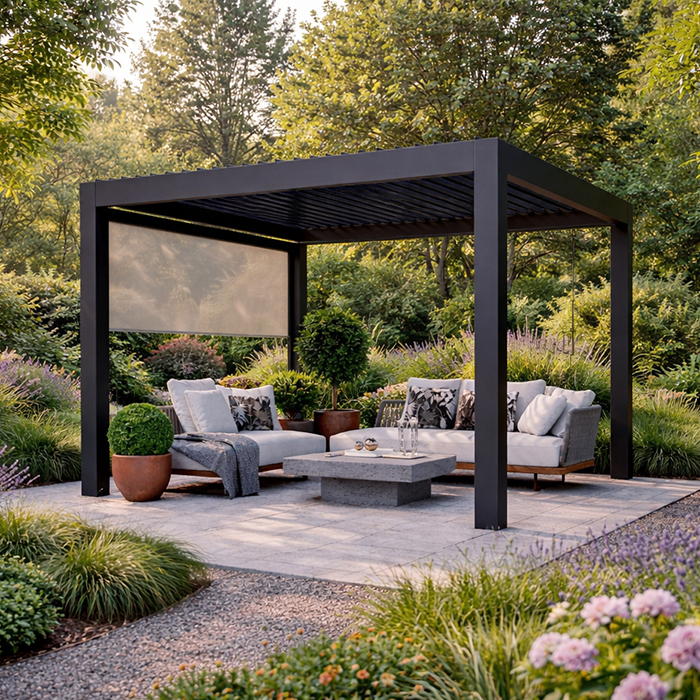
El margen por cubierto y el ticket medio
El ticket medio ayuda a estimar ventas, pero no cuánto queda para recuperar la inversión. Para cada cubierto adicional, calcula el margen de contribución a partir de las ventas y resta los costes que aumentan cuando se sirve a esa persona: alimentos, bebidas, comisiones variables u otros consumos asociados. Si hacen falta más horas de personal, inclúyelas como coste incremental; si ya las has imputado en otra partida anual, no las vuelvas a restar por cubierto. Usa datos del propio negocio, como ventas y costes por turno o tipo de servicio, en vez de aplicar un margen genérico de otros restaurantes.
El margen puede variar según la temporada, el horario y la mezcla de productos que se venda. Si los registros muestran diferencias relevantes, trabaja con grupos de jornadas y márgenes separados; un único promedio puede ocultar que ciertos turnos aportan menos o incluso cuestan más de operar. Al estudiar la inversión en una Pérgola bioclimática Bloomcabin, mantén separados los datos del producto y los supuestos comerciales del restaurante. En la hoja de cálculo, indica a qué periodo y tipo de servicio corresponde cada margen. Así podrás relacionarlo con los días y cubiertos previstos para ese mismo grupo, sin aplicar el promedio de un turno a toda la actividad.
Fórmula de amortización y punto de equilibrio
Define I como la inversión inicial completa; D como los días o turnos adicionales de servicio que se pueden aprovechar; C como los cubiertos netos adicionales por cada uno; M como el margen de contribución por cubierto; y F como los costes anuales adicionales que no estén incluidos ya en M. Si separas jornadas por temporada o turno, calcula para cada grupo el producto de días, cubiertos y margen, y suma los resultados. El margen anual neto incremental es esa suma menos F. El plazo simple de recuperación se obtiene dividiendo I entre dicho margen anual, siempre que el resultado sea positivo. Con un único promedio, la expresión se reduce a D × C × M − F.
También puedes fijar un horizonte de recuperación H, expresado en años y elegido por el negocio, y calcular qué contribución anual exigiría: los costes recurrentes F más I dividido entre H. Compáralo con el margen que respaldan tus registros; no ajustes los datos para que coincidan con la meta. Si el margen anual neto es cero o negativo, esta fórmula no ofrece un plazo de amortización. Es un cálculo sencillo que no incorpora el valor temporal del dinero, financiación, fiscalidad ni cambios futuros de demanda. Si necesitas comparar alternativas a largo plazo, completa el análisis con asesoramiento financiero. Al valorar la opción de pérgola adosada Bloomcabin, utiliza en I el presupuesto completo de esa propuesta, sin mezclarlo con partidas de otras alternativas.
Escenarios de cálculo con datos propios
Prepara escenarios prudente, central y favorable, pero basa cada uno en observaciones, presupuestos o condiciones confirmadas. En el prudente puedes utilizar jornadas de menor aprovechamiento que aparezcan en los registros; en el central, una pauta que represente la actividad habitual; y en el favorable, solo circunstancias que el negocio pueda justificar. Para cada caso deja anotados los días de servicio, los cubiertos adicionales, el margen, la inversión y los costes anuales. Si falta historial suficiente, indícalo: un escenario elaborado con supuestos no se convierte en una previsión fiable por presentarse con una cifra exacta.
Comprueba qué ocurre cuando disminuyen los días o los cubiertos, aumenta una partida pendiente o cambia el coste de personal. Cambia una variable cada vez y observa cuánto varía el plazo; así identificarás qué supuesto sostiene la decisión y qué dato conviene confirmar primero. Registra la procedencia de cada cifra y quién la ha revisado. Si estudias la opción Pérgola Bloomcabin, identifica también el presupuesto y el plano utilizados en cada escenario, para poder seguir los cambios sin confundir versiones. Si la inversión solo parece recuperable en el caso más favorable, presenta esa dependencia de forma explícita antes de decidir.
Plano, operativa y validación del proyecto
El cálculo de cubiertos necesita un plano del emplazamiento, no solo una estimación de superficie. Refleja mesas existentes y previstas, entradas, recorridos del personal, acceso de clientes y puntos de servicio. Comprueba cómo se organizan las comandas, la retirada de platos y la circulación en los momentos de más actividad; una distribución que reduce el paso o dificulta el servicio puede limitar los puestos que se pueden atender de verdad. Contrasta el plano con las necesidades del operador y consulta a profesionales competentes las revisiones de accesibilidad, seguridad contra incendios y planificación que resulten aplicables al emplazamiento.
La idoneidad para un uso comercial debe confirmarse para cada proyecto. Facilita a quien lo estudie los requisitos del restaurante, el plano real y la información del lugar, y pide que se aclaren las condiciones que pueden afectar a la propuesta antes de cerrar las cifras. La referencia bioclimática Bloomcabin puede identificar el modelo que se quiere consultar, pero su nombre no acredita por sí solo que encaje en una terraza concreta ni permite deducir su rendimiento. Hasta disponer de una propuesta revisada para el emplazamiento, trata la capacidad y los días adicionales como hipótesis por validar, no como ingresos comprometidos.
Costes anuales de funcionamiento y mantenimiento
Además del desembolso inicial, incluye los costes que reaparecerían durante la explotación: limpieza, revisiones o mantenimiento previstos para el proyecto, reparaciones presupuestadas y tiempo adicional de personal, si corresponde. Añade consumos de energía solo cuando haya equipamiento previsto que los genere y exista una base para estimarlos. Si se prevén sustituciones o periodos de inactividad, registra el coste o la pérdida de servicio únicamente cuando puedas apoyarlos en documentación o experiencia aplicable; no inventes una vida útil ni un importe anual para completar la hoja. Las tareas y responsabilidades deben quedar claras para quien vaya a operar la terraza.
Separa los costes fijos anuales de los variables por cubierto y revisa que ninguna partida figure dos veces. Por ejemplo, si las horas extraordinarias ya están dentro de F, no las restes de nuevo al calcular M. Mantén un registro durante el funcionamiento para comparar lo presupuestado con las horas de limpieza, incidencias y gastos reales, y actualiza la proyección si cambian las condiciones del servicio. Al estudiar una opción como la pérgola adosada de Bloomcabin, vincula cualquier cifra de mantenimiento a la documentación y al alcance confirmados para ese proyecto, en lugar de trasladar sin comprobar el coste de otra instalación.
Cómo interpretar el plazo antes de invertir
Un plazo positivo no significa automáticamente que el proyecto sea conveniente. Compáralo con el horizonte de inversión que ha fijado el negocio, sus necesidades de tesorería y el uso alternativo de esos fondos. No existe un umbral universal que permita decidir sin contexto. Revisa también el escenario prudente y la sensibilidad a los costes que aún no están cerrados. Si una hipótesis importante —por ejemplo, muchos días recuperados o cubiertos que no aparecen en los registros— es la que hace viable el resultado, la conclusión depende de esa hipótesis y debe tratarse con cautela.
Antes de aprobar la inversión, comprueba que I reúne el coste completo, que D corresponde a jornadas posibles según el proyecto, que C representa clientes netos adicionales y que M parte del margen real del restaurante. Revisa también que F recoja los gastos anuales que no se hayan descontado ya. Si la propuesta incluye el modelo de la ficha de la Pérgola Bloomcabin, deja identificados junto al cálculo el presupuesto y el plano correspondientes. Presenta el resultado con sus hipótesis y partidas pendientes, no como una cifra aislada. Si falta un dato decisivo, marca la decisión como pendiente de esa comprobación en vez de presentar un retorno asegurado.
Preguntas frecuentes
¿Debo contar todos los cubiertos servidos bajo la pérgola?
No. Cuenta solo los cubiertos adicionales del restaurante en conjunto. Si un cliente pasa del comedor a la terraza, pero el asiento interior queda vacío, el negocio no ha atendido a una persona más. Si ese asiento se ocupa después, registra únicamente el aumento neto que puedas demostrar.
¿Cómo estimo los días de servicio que podría recuperar?
Revisa el calendario de aperturas, los registros de la terraza, las reservas y las cancelaciones por temporada, turno y condiciones meteorológicas. Incluye solo los días en que el proyecto previsto permitiría operar, según la documentación y las comprobaciones aplicables; no todos los días del calendario.
¿Puedo calcular la amortización con la facturación media por cubierto?
La facturación es un dato de partida, pero no el resultado que debe compararse con la inversión. Calcula el margen de contribución restando a las ventas adicionales sus costes variables. Para obtener el margen anual neto adicional, resta también los costes operativos incrementales que no hayas contabilizado ya.
¿Qué ocurre si el margen anual adicional es cero o negativo?
Con ese resultado, el modelo simple no ofrece un plazo de recuperación de la inversión. Revisa si has contado costes dos veces o atribuido ventas que ya se habrían producido; si los datos son correctos, no conviene presentar la amortización como viable con esas hipótesis.
¿La superficie indicada en una ficha confirma que una pérgola sirve para un restaurante?
No. La superficie identifica un dato del producto, pero no confirma el encaje en un emplazamiento ni su idoneidad para el uso previsto. Para valorarlo hacen falta los requisitos del operador, un plano real y las comprobaciones profesionales que resulten aplicables.
Una estimación útil no presupone que la terraza se llenará: demuestra qué días podrían aprovecharse, cuántos clientes nuevos podrían atenderse y qué margen quedaría después de cubrir los costes. Si el plazo sigue siendo aceptable con hipótesis prudentes y cifras contrastables, tendrás una base más sólida para valorar el proyecto. Si depende de supuestos sin confirmar, el dato más valioso puede ser precisamente saber qué falta por comprobar.
