
Miten ravintolapergolan kannattavuutta lasketaan?
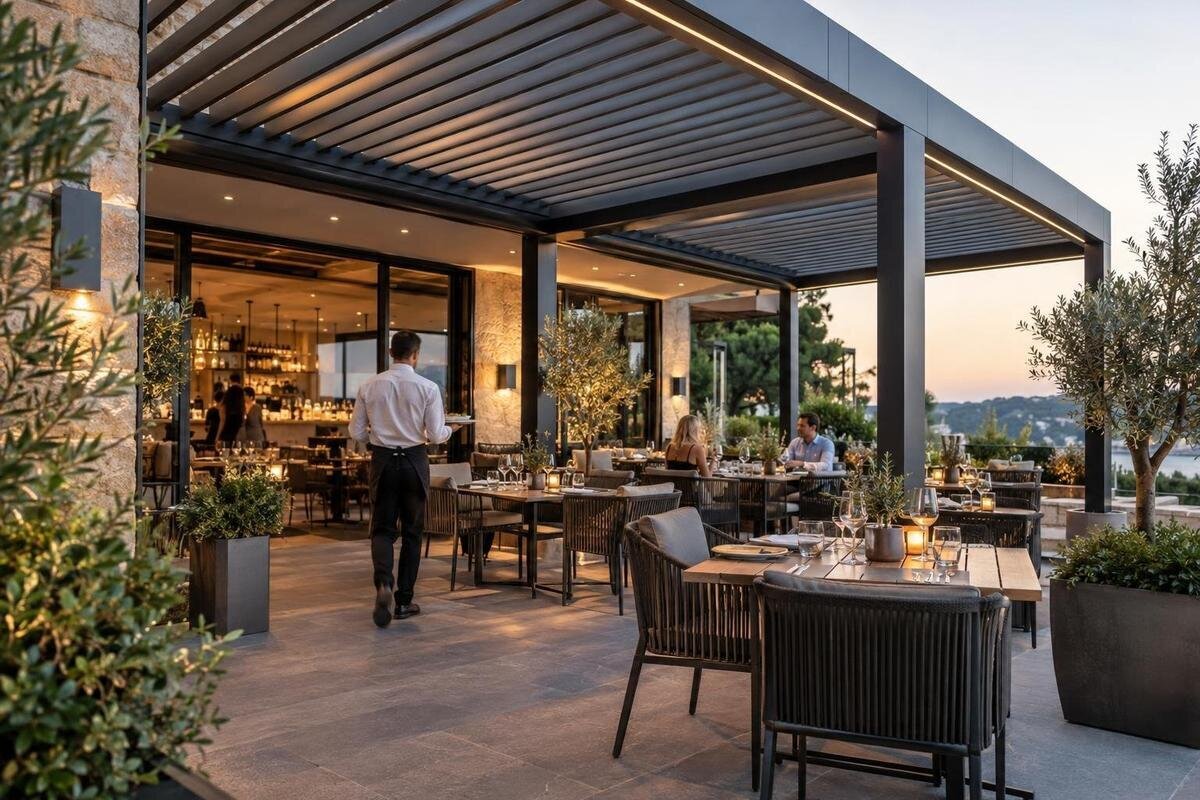
Ravintolan terassin kannattavuus
Ravintolapergolan kannattavuutta ei voi päätellä pinta-alasta, ostohinnasta tai tavoitellusta myynnistä yksin. Arvio syntyy, kun nykyistä toimintaa verrataan realistiseen vaihtoehtoon: kuinka monta palvelupäivää ja asiakaspaikkaa tulee aidosti lisää, paljonko niiden myynnistä jää katetta ja mitä hankinta sekä käyttö maksavat. Selkeä laskelma tekee oletukset näkyviksi, mutta ei lupaa myynnin kasvua.

Lisämyynnistä investoinnin kattamiseen jäävä kate
Ravintolan terassille suunnitellun pergolan kannattavuutta ei ratkaise nykyinen terassimyynti sellaisenaan, vaan se myynti ja kate, jotka syntyvät vain hankkeen ansiosta. Jos asiakas siirtyy sisätilasta ulos tai käyttää paikkaa, joka muutenkin olisi ollut ravintolan käytössä, ostos ei automaattisesti ole lisämyyntiä. Todellinen lisä voi tulla aiemmin palvelematta jääneistä asiakkaista tai päivistä, jolloin ulkoalue ei nykyisellään toimi, mutta toteutuminen on osoitettava omilla tiedoilla. Liikevaihto on vasta lähtöluku: vähennä siitä lisämyynnin mukana kasvavat raaka-aine-, henkilöstö- ja muut muuttuvat kulut. Jäljelle jäävä lisäkatetuotto, ei koko myyntisumma, voi osallistua investoinnin kattamiseen. Jos vertaat hankintahintaa terassin koko kassamyyntiin, mukaan tulee myös myyntiä, joka olisi syntynyt ilman muutosta.
Rajaa laskelmalle tarkastelujakso ennen lukujen kokoamista. Ensimmäinen käyttökausi voi auttaa arvioimaan kassavirtaa, mutta koko investointia kannattaa tarkastella myös valitulla pidemmällä aikavälillä. Kirjaa investointimeno, vuosittaiset kulut ja myynnin mukana muuttuvat kustannukset eri riveille. Päätä samalla, kenen näkökulmasta lasket: ravintolan, kiinteistönomistajan vai yhteishankkeen. Jos eri osapuolet maksavat eri osuuksia tai saavat hyödyn eri tavoin, laske niiden osuudet ensin erikseen. Verotus, rahoituskulut ja kirjanpidolliset poistot vaikuttavat eri mittareihin; käsittele niitä johdonmukaisesti ja varmista tarvittaessa kirjanpitäjältä, mitä päätöslaskelmaan sisällytetään. Käytä myynnissä ja kustannuksissa samaa verojen käsittelytapaa. Kassajärjestelmän asiakkaalta perimä summa ei välttämättä ole sellaisenaan vertailukelpoinen kirjanpidon liikevaihdon kanssa. Erota myös kassavirta kirjanpidollisesta tuloksesta: hankinnasta maksettava rahamäärä ja vuosittainen poisto eivät ole sama erä. Määritä lopuksi, mitä päätökseltä vaaditaan. Onko tavoitteena tietty takaisinmaksuaika, riittävä vuosittainen kassavirta vai kahden toteutusvaihtoehdon vertailu? Sama laskelma voi antaa eri vastauksen eri tavoitteisiin.
Vertaa hanketta ravintolan nykyiseen toimintaan
Vertailukohta on ravintolan toiminta ilman investointia, ei tyhjä terassi. Kerää vertailukelpoisen kauden tiedot siitä, milloin ulkoalue palveli asiakkaita, montako paikkaa oli käytössä, kuinka paljon myyntiä terassilta kirjattiin ja millainen oli keskiostos. Kassajärjestelmän tiedot voi yhdistää varauksiin tai pöytäkohtaisiin merkintöihin, jos niistä pystyy erottamaan asiakkaiden tai myynnin sijainnin. Kirjaa myös aukioloajat, henkilöstön saatavuus sekä palvelun sulkemiset ja niiden syyt. Jos yksi kausi sisältää poikkeuksia tai olosuhteet vaihtelevat paljon, useamman kauden tiedot antavat vakaamman vertailun. Merkitse puuttuvat luvut epävarmoiksi sen sijaan, että täydentäisit ne toiveikkailla arvioilla. Myyntitietojen rinnalle kannattaa kerätä havaintoja täyteen varatuista vuoroista, tilanpuutteen vuoksi hylätyistä varauksista ja jonosta poistuneista seurueista. Ne kertovat mahdollisesta palvelematta jääneestä kysynnästä, mutta eivät vielä todista, että kaikki nämä asiakkaat käyttäisivät terassia. Selvitä mahdollisuuksien mukaan myös kieltäytymisen syy: lisäpaikat eivät auta, jos rajoite on keittiön kapasiteetti tai asiakkaan toivoma ruokailuaika. Huomioi vertailussa tiedossa olevat muutokset, jotka toteutuisivat ilman pergolaakin, kuten jo päätetty aukioloaikojen muutos.
Piirrä rinnakkain kaksi tilannetta: nykyinen terassi ja suunniteltu ratkaisu. Ensimmäisessä näkyvät nykyinen kapasiteetti ja toteutunut toiminta; toisessa vain se lisäkapasiteetti tai palvelu, jota ilman hanketta ei olisi. Asiakas, joka olisi muuten istunut sisällä, voidaan kirjata terassin käyttäjäksi, mutta ei automaattisesti lisäasiakkaaksi. Erota tuloksiin vaikuttavat muutokset, kuten ruokalistan uudistus, hinnankorotus, uusi aukioloaika, tapahtumat tai markkinointi. Ennen–jälkeen-vertailu toimii paremmin, kun viikonpäivä, kellonaika ja kauden vaihe ovat mahdollisimman samankaltaiset. Muuten muutosta kokonaismyynnissä ei voi yksin lukea pergolan ansioksi.
Laske vain aidosti lisätyt käyttöpäivät
Laske päivä lisäkäyttöpäiväksi vain, jos nykyinen toimintatapa ei tarjoaisi silloin terassipalvelua mutta suunniteltu ratkaisu tekisi palvelusta realistisen. Aukiolopäivää ei pidä laskea mukaan vain siksi, että terassi on olemassa tai pöydät ovat paikallaan. Arvioi tarvittaessa käyttöä vuoroittain: sama päivä voi sopia lounaalle mutta ei iltapalveluun. Sää ja muut olosuhteet, asiakkaiden mahdollisuus käyttää aluetta, henkilöstö ja ravintolan aukiolo rajaavat toimintaa. Pergola ei sellaisenaan takaa terassin käyttöä tietyllä säällä, joten älä johda lisäpäiviä tuotteen nimestä tai kuvista. Määrittele laskelmaan, mitä käyttökelpoinen päivä tarkoittaa: pystyykö ravintola palvelemaan suunniteltuna aikana normaalilla toimintatavalla?
Kirjaa aiempien kausien käyttöpäivät ja sulkemiset syineen, jos tieto on saatavilla. Vuorovastaavan muistiinpanot, varaukset ja myyntitiedot voivat auttaa erottamaan heikon kysynnän tilanteesta, jossa terassipalvelu ei ollut mahdollinen. Ryhmittele sulkemiset syyn mukaan. Henkilöstöpula, yksityistilaisuus ja säästä johtuva sulkeminen ovat laskelmassa eri asioita: pergolahanke ei automaattisesti poista mitään niistä. Arvioi kunkin ryhmän kohdalla, mitä suunniteltu toteutus todella muuttaisi. Merkitse myös käyttökelpoisen vuoron pituus, sillä lyhyt lounasvuoro ei vastaa koko päivän palvelua. Jos rakennat laskelman tietylle vaihtoehdolle, Bloomcabin Pergolan mallisivu auttaa nimeämään mallin ja sen ilmoitetun 9–24 m²:n pinta-alan. Käyttöpäiväarvio tarvitsee kuitenkin erilliset, kohteeseen sopivat perusteet. Pidä nykyiset palveluvuorot ja mahdolliset lisävuorot omilla riveillään, jotta lisäpaikkojen myynti voidaan myöhemmin laskea myös nykyisille käyttöpäiville. Arvioi kysyntä erikseen kummallekin ryhmälle: tavallisen viikonlopun asiakasmäärää ei pidä siirtää suoraan aiemmin suljettuun arki-iltaan. Kun toteutuneita tietoja alkaa kertyä, korvaa arviot niillä.
Muunna pohjapiirros nettolisäpaikoiksi
Laske lisäpaikat pohjapiirroksesta, älä pelkästä pinta-alasta. Merkitse mittakaavassa nykyiset pöydät, uudet kalusteet, mahdolliset rakenteet, kulkureitit ja henkilökunnan työskentelyyn tarvittava tila. Sen jälkeen vertaa suunnitelmaa nykyiseen järjestelyyn: montako uutta paikkaa voidaan ottaa käyttöön niin, ettei samalla menetetä nykyisiä paikkoja tai tehdä tarjoilusta hankalaa? Asiakaspaikoiksi kannattaa laskea vain kohdat, joissa ravintola pystyy oikeasti järjestämään istumisen ja tarjoilun. Pelkkä pöydän mahtuminen piirrokseen ei vielä osoita, että sen ympärillä olisi toimiva tila asiakkaille ja henkilökunnalle. Kirjaa suunnitelmaan sekä koko terassin paikkamäärä että muutos nykyiseen määrään. Näitä tarvitaan eri laskentariveillä: uusina käyttöpäivinä voidaan hyödyntää myös aiemmin olemassa olleita paikkoja. Tarkastele lisäksi pöytäjakoa suhteessa ravintolan tavallisiin seurueisiin. Neljän hengen pöydässä ruokaileva kahden hengen seurue käyttää vain kaksi asiakaspaikkaa mutta voi sitoa koko pöydän. Siksi nimellinen paikkamäärä ei yksin kuvaa myyntikapasiteettia. Arvioi pohjapiirroksesta myös, voidaanko pöytiä yhdistää erilaisia varauksia varten ilman, että laskelmassa käytetyt reitit tai muut paikat poistuvat käytöstä.
Tee paikkamäärästä nettoluku. Jos uusi järjestely korvaa vanhan pöytäryhmän, vähennä poistuvat paikat lisäyksestä. Tarkista myös, etteivät suunnitelman paikat ole ristiriidassa tarvittavien kulkureittien, esteettömyyden, paloturvallisuuden tai muiden kohdekohtaisten vaatimusten kanssa; käytä tarvittaessa pätevää suunnittelijaa tai muuta asianmukaista ammattilaista. Seinään kiinnitettävän Bloomcabin Pergolan tuotesivulla ilmoitettu 9–24 m²:n pinta-ala on lähtötieto vaihtoehdon vertailuun, ei asiakaspaikkamäärä. Käytä lopulliseen laskelmaan kohteen todellista pohjapiirrosta. Jos osa pöydistä on käytettävissä vain tietyssä kalustejärjestelyssä tai tiettyinä vuoroina, merkitse tämä laskentaan. Näin samaa enimmäispaikkamäärää ei oleteta käytettäväksi kaikissa tilanteissa.

Arvioi lisämyynti ja katetuotto erikseen
Laske lisämyynti vähintään kahdessa osassa. Nykyisinä palvelupäivinä lisä voi syntyä uusien paikkojen avulla palveltavista asiakkaista. Uusina palvelupäivinä taas voidaan käyttää koko suunnitellun terassin kapasiteettia, myös sen aiemmin olemassa olleita paikkoja. Kummankin rivin myyntiarvio on palvelupäivien tai -vuorojen määrä × kyseisen rivin käytettävissä olevat paikat × asiakaskäynnit paikkaa kohden × keskiostos. Asiakaskäyntejä voi olla enemmän kuin yksi paikkaa kohden, jos pöytiä käytetään useita kertoja vuoron aikana. Käytä omaan kysyntään ja palveluaikaan perustuvaa arviota, älä oletusta jatkuvasti täydestä terassista. Vähennä näin saadusta myynnistä ostokset, jotka olisivat toteutuneet ravintolassa ilman investointia. Sisätiloista terassille siirtyneen asiakkaan koko ostos ei ole lisämyyntiä. Jos vapautuneelle sisäpaikalle tulee uusi asiakas, hänen ostoksensa voi olla lisäystä, mutta saman asiakkaan myyntiä ei saa laskea kahdesti. Laske tarvittaessa lounas ja ilta erikseen, sillä keskiostos ja pöytien käyttö voivat poiketa toisistaan.
Seuraavat luvut havainnollistavat vain laskentatapaa, eivät ole toimialan keskiarvoja tai ennusteita. Oletetaan, että 40 nykyisenä palvelupäivänä on käytössä kuusi lisäpaikkaa, joista kertyy 0,5 aidosti uutta asiakaskäyntiä paikkaa kohden päivässä. Se tarkoittaa 120 lisäkäyntiä. Kahdeksana uutena käyttöpäivänä suunnitellun terassin 20 paikasta kertyy samalla käyttöoletuksella 80 aidosti uutta käyntiä. Yhteensä 200 käyntiä ja 25 euron keskiostos tuottavat 5 000 euroa lisämyyntiä. Jos tähän myyntiin sovellettava katetuottoprosentti olisi 60, katetuotto olisi 3 000 euroa ennen erikseen käsiteltäviä lisäkäyttökuluja. Käytä omassa laskelmassa keskenään vertailukelpoisia myynti- ja kustannuslukuja ja määrittele, mitä kuluja katetuottoprosentti sisältää. Jos vertailtava vaihtoehto on Bloomcabin Bioklimaattinen Pergola, liitä laskentariveihin kyseisen toteutuksen pohjapiirroksesta saadut paikkamäärät. Pidä asiakkaiden käyttöoletukset erillään tuotteen tiedoista, jotta toteutusvaihtoehdon vaihtaminen ei huomaamatta muuta kysyntäarviota.
Laske lisähenkilöstö ja muut käyttökulut
Arvioi myös työ, jota lisäkäyttöpäivät ja paikat aiheuttavat. Kirjaa esimerkiksi pöytien kattamiseen, tarjoiluun, raivaukseen, siivoukseen sekä alueen avaamiseen ja sulkemiseen kuluva lisäaika. Jos työ edellyttää uusia työvuoroja, käytä niiden toteutuvia kustannuksia. Jos tehtävät hoidetaan jo palkattuna aikana, selvitä, vievätkö ne aikaa muulta työltä tai rajoittavatko palvelua muualla. Älä laske samaa työpanosta sekä muuttuvana myyntikuluna että erillisenä vuosimenona. Arvioi erikseen myös säännöllinen puhtaanapito, huolto ja muut toiminnassa syntyvät menot. Henkilöstökustannus ei aina kasva tasaisesti asiakasmäärän mukana. Muutama lisäpöytä voidaan ehkä palvella nykyisellä työvuorolla, mutta suurempi lisäys voi edellyttää kokonaista uutta vuoroa. Laske tällainen kustannus siinä skenaariossa, jossa lisätyö todella tarvitaan. Tarkista myös keittiön ja astiahuollon työmäärä, jotta arvio ei rajoitu tarjoiluun. Käytä lisätyön kustannuksena ravintolan todellista kokonaiskustannusta, ei pelkkää työntekijän tuntipalkkaa. Näin suurempi asiakasmäärä ei näytä kannattavalta vain siksi, että osa sen vaatiman työn kustannuksista puuttuu.
Pyydä käyttökulujen erittely suunnitellulle toteutukselle. Kun vaihtoehtona on bioklimaattisen pergolan tuotesivulla esitelty malli, yksilöi kyselyssä myös tarjoukseen sisältyvät varusteet ja suunniteltu käyttö. Sähkönkulutusta, huoltotarvetta tai säästöjä ei voi päätellä mallin nimestä tai kuvista; varmista tarvittavat tekniset arviot asianmukaiselta ammattilaiselta. Jaa kulut vuosittaisiin kiinteisiin menoihin ja käyttömäärän mukana muuttuviin menoihin. Esimerkiksi säännöllinen huoltokäynti ja jokaisen palveluvuoron jälkeen tehtävä lisäsiivous käyttäytyvät laskelmassa eri tavoin. Merkitse lisäksi, ovatko luvut tarjouksia, toteutuneita kustannuksia vai omia arvioita. Kirjaa katetuottolaskelman yhteyteen, mitkä kulut on jo vähennetty myynnistä. Vain jäljelle jäävät lisäkulut vähennetään seuraavassa vaiheessa, jolloin raaka-aineita, työtä tai muita menoja ei lasketa kahteen kertaan.
Kokoa investoinnin kokonaiskustannus
Hankintahinnan lisäksi investointiin voi kuulua toimitus, asennus, työmaan valmistelu, pohja- tai alueratkaisut, suunnittelu ja kohteen vaatimat tarkastelut. Selvitä myös, tarvitaanko muita muutoksia esimerkiksi kalusteisiin tai ravintolan työskentelyjärjestykseen. Jos asennus estää osan terassista tai muusta ravintolasta käytön, arvioi vaikutus toimintapäiviin ja myyntiin erillisenä eränä. Kun pyydät kustannusarviota, nimeä tarkasteltava vaihtoehto; Bloomcabin Seinään Kiinnitettävä Pergola toimii mallin tunnistamiseen, mutta tuotenimi tai pinta-alatieto ei ole tarjous eikä hankkeen kokonaishinta.
Pyydä kustannuksista mahdollisimman eritelty arvio ja selvitä, mitä siihen sisältyy ja mitä jää ravintolan tai kiinteistönomistajan vastuulle. Lisää laskelmaan vain hankkeeseen liittyvät todelliset tai perustellusti arvioidut kulut. Epävarmoille erille voi tehdä kustannusvarauksen, mutta nimeä sen peruste: esimerkiksi vielä hinnoittelematon työ tai avoin suunnitteluratkaisu. Pidä kertaluonteiset menot erillään toistuvista käyttömenoista ja merkitse, sisältävätkö hinnat verot. Jos harkitset rahoitusta, käsittele rahoituskulut samalla periaatteella kaikissa vaihtoehdoissa. Näin tarjouksia ja kannattavuutta voi verrata keskenään ilman, että yhden vaihtoehdon kustannuksia lasketaan laajemmin kuin toisen. Tarkista myös maksujen ajoitus. Ennen avaamista maksettava hankinta ja kauden lopussa kertyvä myynti voivat aiheuttaa rahoitustarpeen, vaikka vuositason laskelma olisi myönteinen. Jos rakennustyö keskeyttää myyntiä, arvioi menetetty kate eikä pelkkää menetettyä liikevaihtoa, sillä osa myynnin mukana muuttuvista kuluista jää samalla syntymättä. Vuokratilassa huomioi laskentajakson suhde käytettävissä olevaan vuokra-aikaan ja sovittuun kustannusvastuuseen. Älä oleta investoinnille jälleenmyyntiarvoa tai korvausta vuokrasuhteen päättyessä ilman perustetta.
Laske takaisinmaksuaika eri skenaarioilla
Yksinkertaisen takaisinmaksuajan saa jakamalla kertaluonteisen investointikustannuksen vuotuisella nettolisäkassavirralla. Laske nettolisäkassavirta vähentämällä lisämyynnin katetuotosta ne vuotuiset lisäkäyttökulut, joita katetuotossa ei vielä ole huomioitu. Jos esimerkiksi kuvitteellinen investointi olisi 18 000 euroa ja vuotuinen nettolisäkassavirta 3 000 euroa, yksinkertainen takaisinmaksuaika olisi kuusi vuotta. Luvut eivät kuvaa minkään pergolamallin hintaa tai tuottoa. Jos vuotuinen tulos on nolla tai negatiivinen, investoinnille ei synny tällä laskentatavalla rajallista takaisinmaksuaikaa. Jakolasku olettaa vuosittaisen kassavirran pysyvän samana. Jos ensimmäinen kausi on lyhyt tai tuleville vuosille on arvioitu erisuuruisia menoja, laske kassavirrat vuosittain ja seuraa, milloin niiden kertymä kattaa investoinnin. Yksinkertainen takaisinmaksuluku ei huomioi rahan aika-arvoa eikä kerro takaisinmaksun jälkeisestä tuotosta. Pidemmän aikavälin päätöksessä sen rinnalle voi laatia nykyarvolaskelman, jonka laskentajakso, korko ja muut taloudelliset oletukset kannattaa määritellä talousasiantuntijan kanssa.
Tee varovainen, perus- ja myönteinen laskelma käyttöpäivistä, asiakaskäynneistä ja kustannuksista. Älä yhdistä kaikkia parhaita oletuksia perusskenaarioksi. Testaa lisäksi yhtä muuttujaa kerrallaan: kuinka paljon tulos heikkenee, jos uusia palveluvuoroja kertyy vähemmän, keskiostos jää pienemmäksi tai tarvitaan lisätyövuoro? Näin tunnistat oletuksen, jonka varmistaminen on päätökselle tärkeintä. Voit laskea myös tavoitteen edellyttämän myynnin. Jos investointi olisi 18 000 euroa, tavoiteltu takaisinmaksuaika kuusi vuotta ja erilliset vuosittaiset lisäkäyttökulut 1 200 euroa, tarvittaisiin 4 200 euroa vuotuista lisäkatetuottoa. Kuvitteellisella 60 prosentin katetuotolla tämä tarkoittaisi 7 000 euroa lisämyyntiä vuodessa. Vertaa vaadittua asiakasmäärää ravintolan kysyntätietoihin, älä pelkästään paikkamäärään. Kun vertailussa on Bloomcabin Pergolan tuotetietosivulla esitelty vaihtoehto, liitä skenaarioihin samaa toteutusta koskeva kustannusarvio. Eri vaihtoehtojen vertailu on mielekäs vain, jos niiden hinnat, kalustejärjestelyt ja käyttöoletukset vastaavat toisiaan.

Varmista hankkeen sopivuus todellisessa kohteessa
Kannattavuuslaskelman paikkamäärä ja käyttöpäivät ovat mielekkäitä vasta, kun ratkaisu sopii ravintolan toimintaan ja kohteeseen. Tarkista pohjapiirroksesta asiakkaiden kulku, henkilökunnan tarjoilureitit, ovien ja muiden toimintojen käyttö sekä se, miten alueen kalusteet sijoittuvat. Selvitä kohdekohtaisesti, millaista kulkureitti-, esteettömyys-, paloturvallisuus- tai suunnitteluarviota tarvitaan. Pyydä arviot päteviltä ammattilaisilta ja selvitä tarvittaessa asianomaiselta taholta, mitä hankkeelta edellytetään. Älä hyväksy laskelmaan paikkoja tai käyttöaikoja, joiden toteutus on vielä epävarma.
Kokoa projektia arvioivalle taholle ravintolan toiminnalliset vaatimukset, todellinen pohjapiirros ja kustannuslaskelman oletukset. Jos suunnitelmassa on tietty tuotevaihtoehto, nimeä se esimerkiksi seinään kiinnitettävän pergolamallin tuotetietojen avulla. Tuotetieto yksilöi tarkasteltavan mallin, mutta ei vahvista sen soveltuvuutta juuri kyseiseen ravintolaan. Soveltuvuus on varmistettava projektikohtaisesti kohteen mittojen, suunnitelmien ja tarvittavien arviointien perusteella. Kirjaa avoimet kysymykset ja niiden vaikutus laskelmaan: jos suunniteltu kalustejärjestely ei toteudu, kuinka monta paikkaa jää pois, tai jos työ siirtyy myöhemmäksi, kuinka paljon ensimmäinen kausi lyhenee? Pidä selvitysvaiheen alustava laskelma erillään toteutuskelpoiseen suunnitelmaan perustuvasta päätöslaskelmasta. Päivitä paikka- ja kustannusluvut vahvistettujen tietojen perusteella. Näin epävarmaa vaihtoehtoa ei verrata valmiiksi suunniteltuun ratkaisuun näennäisesti yhtä tarkoin luvuin.
Seuraa toteutuneita lukuja ja päivitä arviota
Kun ratkaisu on käytössä, seuraa samoja muuttujia, joista kannattavuuslaskelma tehtiin. Merkitse terassin palvelupäivät ja -vuorot, käytettävissä olleet lisäpaikat, toteutuneet asiakaskäynnit ja niiden myynti, lisätyötunnit sekä syntyneet käyttökulut. Kirjaa myös palvelun keskeytykset ja syyt. Valitse työntekijä tai esihenkilö, joka vastaa tietojen keräämisestä, jotta merkintätapa pysyy tasaisena. Vertaa toteumaa vastaavaan aiempaan ajankohtaan ja huomioi, jos aukiolo, hinnat, ruokalista, tapahtumat tai markkinointi ovat muuttuneet.
Kauden jälkeen laske uudelleen lisämyynti ja katetuotto toteutuneiden lukujen pohjalta. Jos käyttöpäiviä kertyi vähemmän tai kulut olivat suuremmat kuin arvioitiin, päivitä takaisinmaksuaika äläkä peitä eroa vaihtamalla alkuperäisiä oletuksia jälkikäteen. Säilytä samassa laskelmassa tarjousten kustannukset, pohjapiirros ja valitun vaihtoehdon tunnistetiedot, esimerkiksi Bloomcabin Pergolan tuotetiedot. Näin myöhemmin selviää, mihin malliin ja toteutukseen alkuperäinen arvio perustui. Esitä alkuperäinen arvio ja toteuma rinnakkain sekä selitä merkittävät erot. Jos myynti jäi arvioitua pienemmäksi, erottele vähäinen kysyntä, odotettua lyhyempi käyttöaika ja palvelun kapasiteettirajoitteet. Jos terassi oli täynnä mutta ravintolan kokonaismyynti ei kasvanut, tarkista asiakkaiden siirtyminen sisätiloista ulos. Pelkkä terassin vilkkaus ei osoita lisätuottoa. Seurantaa voi tehdä jo kauden aikana, jotta myöhemmät arviot perustuvat ajantasaiseen tietoon. Yhden poikkeuksellisen viikon perusteella ei kuitenkaan kannata muuttaa koko vuoden ennustetta. Seuranta auttaa tunnistamaan tuloksen syyt ja parantaa seuraavien investointien arviointia.
Usein kysyttyä
Miten lisäkäyttöpäivät arvioidaan?
Vertaa nykyisiä terassin käyttöpäiviä ravintolan aukioloaikoihin, kysyntään ja henkilöstöön. Laske mukaan vain päivät tai palveluvuorot, jolloin terassia ei nykyisellään voitaisi käyttää mutta suunniteltu ratkaisu mahdollistaisi tarjoilun. Jos historiatietoja on vähän, käytä useita selvästi merkittyjä skenaarioita ja seuraa toteumaa.
Lasketaanko jokainen uusi asiakaspaikka lisämyynniksi?
Ei. Laske ensin paikat, jotka ovat aidosti käytettävissä nykyisten paikkojen lisäksi. Arvioi sitten, kuinka moni asiakas niitä käytännössä käyttää. Jos uusi paikka korvaa vanhan tai asiakas siirtyy sisätilasta terassille, kyse ei sellaisenaan ole lisäasiakkaasta.
Mitä kuluja kannattavuuslaskelmaan kuuluu?
Erota kertaluonteiset hankinta-, suunnittelu- ja asennuskulut vuosittaisista menoista. Lisää laskelmaan myös lisämyynnin mukana muuttuvat kulut, kuten raaka-aineet ja mahdolliset lisätyövuorot. Huoltoon, energiaan ja muihin käyttömenoihin käytä kohde- tai toimittajakohtaista arviota, älä oletettua yleislukua.
Miten sisätiloista siirtyvät asiakkaat huomioidaan?
Pidä terassin käyttöä kuvaava asiakasmäärä erillään aidosti uusista asiakkaista. Jos asiakas olisi muutenkin ruokaillut ravintolassa, hänen ostoksensa ei automaattisesti kasvata kokonaismyyntiä. Vertaa uutta toimintatapaa tilanteeseen ilman investointia ja kirjaa vain uskottava lisäys.
Voiko takaisinmaksuajan laskea, jos lähtötietoja puuttuu?
Laskelman voi tehdä, mutta tulos on silloin arvio, ei luotettava ennuste. Merkitse puuttuvat tiedot oletuksiksi ja testaa, miten tulos muuttuu käyttöpäivien, asiakasmäärän ja kustannusten vaihdellessa. Kerää toteumatietoa, jotta laskelman voi päivittää ennen lopullista päätöstä tai seuraavalla kaudella.
Ravintolan terassille suunniteltu pergola maksaa itsensä takaisin vain, jos toiminnasta syntyy mitattavaa lisäkatetta, joka kattaa hankinnan ja lisäkulut valitussa ajassa. Vahvimmat lähtötiedot ovat todellinen pohjapiirros, vertailu nykyiseen toimintaan ja selkeästi merkityt oletukset. Jos tulos riippuu ratkaisevasti epävarmoista käyttöpäivistä, paikkamäärästä tai kustannuksista, selvitä ne ennen päätöstä ja päivitä laskelma niiden perusteella.
