
Getur pergóla fyrir veitingastað borgað sig?
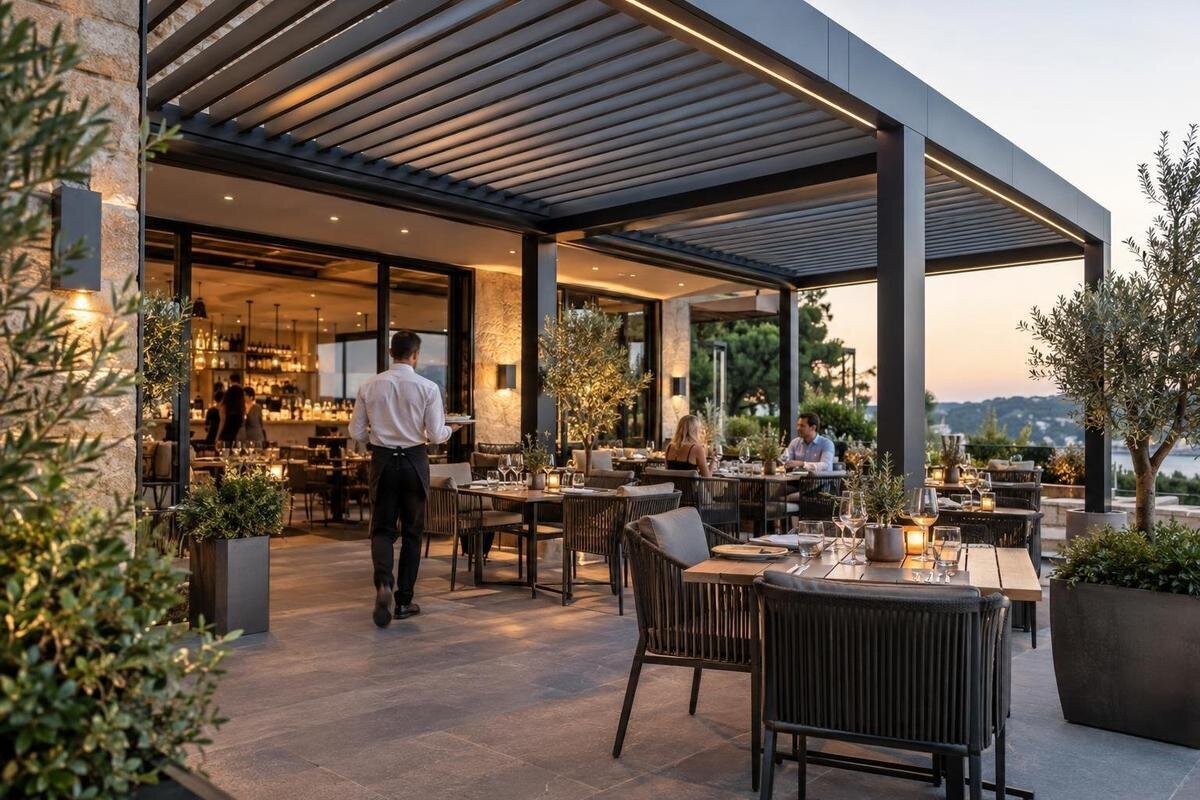
Arðsemi veitingastaðaveröndar
Arðsemi pergólu fyrir veitingastað ræðst ekki af því hve margir gestir gætu setið undir henni í einu. Spurningin er hvort lausnin geri fleiri þjónustulotur raunhæfar, hvort eftirspurn, rými og mönnun leyfi að taka á móti viðbótargestum og hvort framlag þeirra standi undir stofn- og rekstrarkostnaði. Hér er gagnsætt reiknilíkan sem byggir á gögnum staðarins og gerir forsendurnar sýnilegar, í stað þess að gera ráð fyrir fyrirfram ákveðinni tekjuaukningu.
Skilgreindu arðsemina áður en þú reiknar
Byrjaðu á því að ákveða hvaða spurningu útreikningurinn á að svara. Einfaldur endurgreiðslutími sýnir hvenær uppsafnað nettóviðbótarframlag hefur numið upphafsfjárfestingunni. Arðsemismat yfir tiltekið tímabil tekur jafnframt mið af árlegum útgjöldum, fjármögnun og því hvenær tekjur og kostnaður falla til. Þetta eru ólíkar mælingar og hvorug jafngildir heildarsölu á veröndinni. Einhverjir gestir hefðu hugsanlega setið inni hvort sem nýja aðstaðan væri til staðar eða ekki. Skráðu hvort þú metir sjóðstreymi, einfaldan endurgreiðslutíma eða arðsemi yfir ákveðin ár; annars er hætta á að svar við einni spurningu sé notað til að svara annarri.
Settu núverandi rekstur sem samanburðargrunn og skilgreindu sömu mælingar fyrir áætlaða stöðu með pergólu. Berðu saman sambærilega mánuði, vikudaga, opnunartíma og þjónustulotur, eins langt og gögn leyfa. Ef opnunartími, matseðill eða önnur aðstaða breytist líka skaltu skrá það sérstaklega; annars gætu áhrif þeirra breytinga verið eignuð pergólunni. Merktu hverja tölu sem mælingu, tilboð eða áætlun og tilgreindu hvaða tímabil hún nær til. Aðgreindu greiðslur sem falla til einu sinni frá útgjöldum sem endurtaka sig árlega. Notaðu jafnframt samræmda meðferð virðisaukaskatts í tekjum og kostnaði og fáðu bókara til að skýra hvaða fjárhæðir eiga heima í líkaninu. Afborganir lána eru greiðslur en ekki nýr stofnkostnaður ofan á kaupverðið; hafðu fjármögnun því í sérstakri sjóðstreymisáætlun. Þannig má uppfæra útreikninginn þegar rekstrargögn skýrast án þess að tvítelja útgjöld eða fela óvissu í einni heildartölu.
Mældu rýmið sem nýtist þjónustunni
Mældu ekki aðeins heildarflatarmál veröndarinnar. Teiknaðu upp fyrirhugað svæði og merktu inn borð, stóla, innganga, þjónustuleiðir og þær aðkomuleiðir sem þurfa að haldast opnar. Starfsfólk þarf að komast að borðum til að bera fram og taka af, en gestir þurfa líka að komast að sætum án þess að rekstur þrengi að umferð. Reiknaðu því aðeins með því svæði sem nýtist þegar raunveruleg borðaskipan og dagleg þjónusta eru komin á teikninguna. Það sem virðist rúmgott á einföldum uppdrætti getur reynst þröngt þegar vagnar, gestir og starfsfólk eru þar samtímis.
Vöruskráning Bloomcabin Veggpergóla sýnir stærðarbil 9–24 m². Það gefur upphafspunkt fyrir samanburð við uppdráttinn, en segir ekki hvaða mál tiltekin útfærsla hefur eða hversu mikið þjónusturými verður eftir. Fáðu málsetta teikningu fyrir þann kost sem þú ert að skoða og færðu hana inn á uppdrátt staðarins. Láttu viðeigandi fagfólk fara yfir atriði sem snerta mannvirki, aðgengi, brunavarnir eða skipulag eftir aðstæðum. Sýndu líka hvernig stólar standa þegar gestir sitja við borðin, ekki aðeins þegar þeim hefur verið ýtt undir þau. Fjárhagsáætlun sem byggir á óstaðfestri borðaskipan getur annars gert ráð fyrir meira sætaplássi en reksturinn fær raunverulega.
Áætlaðu nýtanlega rekstrardaga út frá gögnum
Fjöldi nýtanlegra rekstrardaga er ekki sjálfkrafa jafn fjölda opnunardaga eða góðviðrisdaga yfir sumarið. Skoðaðu hvenær veröndin hefur verið lokuð, lítið notuð eða óhentug til þjónustu og skráðu ástæðuna. Skiptu árinu eftir árstíðum eða mánuðum og, ef gögnin leyfa, aðgreindu hádegis- og kvöldþjónustu. Veður getur skýrt hluta lokana en ekki allt: lítil eftirspurn, vaktaskipulag eða aðrar rekstrarástæður geta líka ráðið. Ekki margfalda örfáa góða daga með öllum opnunardögum ársins. Notaðu bókunar-, sölukerfis- og vaktagögn til að styðja við áætlunina og skráðu sérstaklega lotur sem voru opnar en skiluðu fáum gestum.
Teldu aðeins þær þjónustulotur sem valin útfærsla og verklag staðarins gera raunhæfar. Þegar þú skoðar Bloomcabin Lífslagsspergóla þarftu tæknileg gögn um fyrirhugaða útfærslu til að meta notkun við aðstæður staðarins; vöruheitið eitt staðfestir hvorki veðurþol né lengra rekstrartímabil. Aðgreindu í skránni lotur sem veröndin nýtist nú þegar og lotur sem gætu bæst við. Á þeim fyrrnefndu kann ávinningurinn að vera fleiri gestir, en á þeim síðarnefndu þarf að meta bæði opnun og eftirspurn. Settu fram varfæra sviðsmynd, grunnsviðsmynd og bjartsýna sviðsmynd út frá gögnum. Hafðu skýrt hvað er mælt, hvað kemur fram í tæknigögnum og hvað er enn óstaðfest forsenda.
Reiknaðu afkastagetu í gestum, ekki fermetrum
Fermetrar segja ekki til um hve marga gesti er hægt að þjónusta. Teldu sætin sem rúmast á uppdrættinum eftir að borðaskipan, gangleiðir og aðgengi starfsfólks hafa verið færð inn. Metðu síðan raunhæfa nýtingu borða og dvalartíma gesta á hverri þjónustulotu. Hámarksfjöldi sæta er aðeins efri mörk: eldhúsið, þjónustufólkið, bókanir og eftirspurn geta takmarkað fjölda gesta áður en öll sæti fyllast. Notaðu því þann fjölda sem reksturinn getur sinnt, ekki þann sem teikningin sýnir við fullkomnar aðstæður. Reiknaðu hádegis- og kvöldþjónustu sitt í hvoru lagi ef nýting eða mönnun er ólík.
Skráð stærðarbil fyrir Bloomcabin Pergóla er 9–24 m², en það gefur ekki upp fjölda sæta eða borða. Til þess þarf uppdrátt af raunverulegu rými og staðfestingu á því hvaða uppsetning kemur til greina. Skráðu fyrst möguleg sæti samkvæmt mælingum og síðan þann gestafjölda sem þjónusta og eftirspurn styðja. Borð með fjórum sætum tekur til dæmis ekki alltaf við fjórum gestum; stærð hópa og borðaskipan hafa áhrif á nýtinguna. Ekki gera heldur ráð fyrir að öll borð losni samtímis og séu strax bókuð aftur. Taktu mið af dvalartíma, frágangi milli gesta og því hvenær pantanir berast eldhúsinu. Ef eldhús eða vaktaskipan setur lægra hámark skaltu nota það. Prófaðu fyrirhugaða borðaskipan með starfsfólki og berðu áætlaðan gestafjölda saman við afköst sambærilegra vakta. Þannig verður afkastamatið byggt á þjónustunni sjálfri fremur en fullnýtingu sæta á teikningu.
Hvaða gestir teljast raunveruleg viðbót?
Gestur á verönd er ekki sjálfkrafa nýr viðskiptavinur. Ef sá gestur hefði annars fengið borð inni gæti salan hafa orðið hvort sem pergóla væri til staðar; í því tilviki er ekki rétt að telja alla máltíðina sem viðbótartekjur. Ávinningur getur falist í að taka við viðskiptavini sem hefði annars hætt við, eða í að geta þjónað fleiri gestum þegar innirýmið er fullt, en það þarf að styðja með upplýsingum um reksturinn. Greindu á milli nýrrar sölu, færslu milli svæða og sölu sem hefði líklega ekki orðið. Ef breytingin bætir aðeins upplifun gesta án þess að auka sölu skaltu ekki setja hana fram sem mælda tekjuaukningu.
Safnaðu saman bókunum, afbókunum, biðlista og sölu eftir staðsetningu og þjónustutíma þar sem þau gögn eru tiltæk. Berðu sambærilega daga saman og skráðu hvort veröndin var opin, hvers vegna hún var notuð eða ekki og hvort inni hafi verið fullt. Veldu samanburðardaga með svipaðan vikudag, árstíma og opnunartíma. Merktu sérstaklega við viðburði, hópbókanir eða kynningar sem kunna að skýra óvenjulega sölu. Skráning á fólki sem ekki fékk borð getur gefið vísbendingu um óuppfyllta eftirspurn, en sama hópinn má ekki telja bæði á biðlista og meðal afbókana. Eftir að ný aðstaða er komin má halda áfram að skrá hvar gestir sitja og hvort fleiri hafi fengið borð. Hærri sala sannar þó ekki ein og sér að pergólan hafi valdið aukningunni; aðrar breytingar geta skýrt hluta munarins. Varfærin áætlun telur aðeins þann hluta sem hægt er að rökstyðja.
Notaðu framlegð á gest, ekki heildarveltu
Reiknaðu framlegð á hvern viðbótargest í stað þess að margfalda gestafjölda með heildarverði máltíðar. Dragðu frá breytilegan kostnað sem fylgir sölunni, til dæmis hráefni, drykkjarvörur og greiðslugjöld. Ef gestir velja ólíka rétti eða drykki skaltu nota blöndu sem byggir á raunverulegri sölu, ekki dýrasta mögulega pöntun. Framlegð getur verið mismunandi eftir þjónustutíma eða vöruflokkum; aðgreindu þá flokka ef munurinn breytir niðurstöðunni verulega. Markmiðið er að áætla það sem stendur eftir af viðbótarsölunni til að mæta öðrum kostnaði og fjárfestingu, ekki að gera ráð fyrir að öll velta skili sér til baka.
Metðu viðbótarlaun sérstaklega ef fleiri gestir kalla á lengri vakt, aukafólk eða breytingu á mönnun. Kostnaðurinn getur aukist í þrepum: fáeinir gestir til viðbótar rúmast ef til vill innan núverandi vaktar, en fleiri gætu kallað á annan starfsmann. Sama gildir um þrif, orkunotkun eða annan kostnað sem eykst vegna starfseminnar. Ekki þarf að úthluta öllum núverandi föstum kostnaði á veröndina, en gættu þess að draga laun ekki bæði frá í framlegð á gest og aftur sem sérstakan kostnað. Í fyrirspurn um lífslagsspergóluna frá Bloomcabin er gagnlegt að lýsa áætluðum þjónustutíma og óska eftir upplýsingum um rekstur og umhirðu fyrirhugaðrar útfærslu. Þær upplýsingar nýtast við kostnaðarmatið án þess að gera ráð fyrir óstaðfestum búnaði.
Taktu allan stofn- og rekstrarkostnað með
Stofnkostnaðurinn nær lengra en til verðs á vörunni. Safnaðu saman tilboðum fyrir þá verkþætti sem verkefnið krefst, svo sem mælingar og hönnun, undirbúning svæðis, mögulega undirstöðuvinnu, uppsetningu og nauðsynlega yfirferð sérfræðinga. Ef flutningur, ný húsgögn eða breytingar á aðkomu eru hluti af áætluninni skaltu skrá kostnaðinn líka. Biddu um skýra sundurliðun og athugaðu hvað tilboðin taka til og hvað ekki. Kannaðu jafnframt hvort framkvæmdir takmarki þjónustu tímabundið. Metðu þá tapaða framlegð af sölu sem raunverulega fellur niður, ekki alla áætlaða veltu lokaðs svæðis ef hægt er að þjónusta gestina annars staðar. Óverðlagðir verkþættir eiga að vera sýnilegir í áætluninni með skýringu á því hvernig þeirra verður aflað. Ef þú setur inn varasjóð skaltu tengja hann við tiltekna óvissu og forðast að telja sama áhættuþátt bæði í tilboði og varasjóði. Skráðu aðeins kostnað sem á við um þína útfærslu.
Árlegur aukakostnaður getur meðal annars verið viðhald, þrif, viðbótarmönnun og orkunotkun ef slíkt fylgir rekstraráætluninni. Aðgreindu regluleg útgjöld frá stærri verkum sem kunna að falla til á einstökum árum. Árlegt meðaltal getur nýst í einföldum samanburði, en greiðsluáætlun þarf að sýna hvenær útgjöldin koma í raun. Þegar þú óskar eftir tilboði í pergóluna frá Bloomcabin skaltu láta sömu kröfur um afhendingu, uppsetningu og fylgihluti fylgja og í öðrum tilboðsbeiðnum. Þá verður samanburðurinn ekki skekktur af því að ólíkir verkþættir séu innifaldir. Aðgreindu einskiptisútgjöld, árlegan rekstrarkostnað og fjármögnunarkostnað og skráðu hvaða liðir byggja á tilboðum og hvaða liðir eru enn áætlaðir.
Reiknaðu árlegt framlag og endurgreiðslutíma
Skiptu þjónustulotum í flokka ef gestafjöldi eða framlegð er mismunandi. Fyrir hvern flokk margfaldarðu fjölda nýtanlegra lota með viðbótargestum í hverri lotu og framlegð á gest. Viðbótargestir eru hér munurinn á áætluðum gestafjölda með pergólu og samanburðargrunninum án hennar. Loturnar þurfa því ekki allar að vera nýjar; fleiri gestir á núverandi kvöldvakt geta líka talist viðbót. Leggðu framlag flokkanna saman og dragðu frá árlegan aukakostnað. Útkoman er árlegt nettóviðbótarframlag. Til skýringar eingöngu má hugsa sér 60 lotur með 10 viðbótargestum hverja og 2.500 króna framlegð á gest. Það gefur 1.500.000 krónur fyrir árlegan aukakostnað. Ef sá kostnaður væri 500.000 krónur stæði 1.000.000 króna nettóviðbótarframlag eftir. Stofnkostnaður upp á 2.000.000 krónur myndi þá gefa tveggja ára einfaldan endurgreiðslutíma, að því gefnu að árlegt framlag héldist óbreytt. Þessar tölur eru reiknidæmi, ekki verð eða spá fyrir pergólu eða veitingastað. Notaðu eigin gögn í alla liði. Ef nettóviðbótarframlagið er núll eða neikvætt fæst enginn endurgreiðslutími samkvæmt líkaninu.
Einfaldi endurgreiðslutíminn er gagnlegur til að bera saman áætlanir, en hann sýnir hvorki allan langtímaávinning né áhrif þess að greiðslur falla til á mismunandi árum. Hann gerir jafnframt ráð fyrir stöðugu árlegu framlagi þegar stofnkostnaði er deilt með einni árstölu. Ef fyrsta rekstrarárið er styttra eða eftirspurn byggist upp smám saman skaltu þess í stað leggja nettóviðbótarframlag áranna saman þar til það nær stofnkostnaðinum. Fyrir lengra arðsemismat má fá aðstoð við núvirðingu sjóðstreymis og val á viðeigandi ávöxtunarkröfu. Merktu hverja útfærslu sérstaklega í reikniskjalinu, til dæmis áætlun fyrir veggpergólu frá Bloomcabin, svo tilboð og rekstrarforsendur haldist saman. Berðu reiknaðan endurgreiðslutíma líka saman við fyrirhugaðan notkunartíma og, eftir því sem við á, leigutíma húsnæðisins. Verkefni sem á að greiðast upp eftir að notkun lýkur þarf annað fjárhagslegt réttlæti.
Prófaðu sviðsmyndir áður en þú skuldbindur fjármagnið
Reiknaðu varfæra sviðsmynd, grunnsviðsmynd og bjartsýna sviðsmynd með skýrum forsendum. Breyttu til dæmis fjölda nýtanlegra þjónustulota, gestum á hverri lotu, framlegð og árlegum kostnaði eftir því sem eigin gögn gefa tilefni til. Varfærna matið ætti ekki að vera handahófskennd prósenta heldur endurspegla minni eftirspurn eða fleiri lokanir en grunnsviðsmyndin. Bjartsýna matið verður að halda sig innan þeirra marka sem rými, mönnun, eldhús og eftirspurn leyfa. Prófaðu líka eina forsendu í einu til að sjá hvað hefur mest áhrif. Ef lítil breyting snýr niðurstöðunni við skaltu merkja þá forsendu sérstaklega; þá veistu hvaða upplýsingar þarf að afla áður en fjárhagsáætlunin er samþykkt.
Reiknaðu líka hve mikið árlegt framlag þarf til að ná þeim endurgreiðslutíma sem reksturinn telur ásættanlegan. Í einföldu líkani þarf árlegt nettóviðbótarframlag að nema stofnkostnaði deilt með fjölda ára í markmiðinu. Til að finna nauðsynlegan fjölda viðbótargesta leggurðu árlegan aukakostnað við þá fjárhæð og deilir síðan með framlegð á gest. Ef gestafjöldinn fer yfir líklega eftirspurn eða afkastagetu er markmiðið ekki trúverðugt, jafnvel þótt bjartsýnasta sviðsmyndin líti vel út. Í áætlun fyrir Bloomcabin-pergóluna skaltu nota verkefniskostnað og rýmisforsendur fyrir sömu útfærslu, ekki blanda saman hagstæðustu tölunum úr ólíkum tilboðum. Sé framlegð mismunandi eftir þjónustulotum þarf að halda þeirri skiptingu einnig í þessum útreikningi.
Staðfestu forsendur fyrir þennan veitingastað
Fjárhagslíkan getur ekki staðfest hvort tiltekin útfærsla henti lóðinni eða rekstrinum. Áður en þú tekur ákvörðun skaltu bera saman kröfur rekstraraðilans við mældan uppdrátt og niðurstöður viðeigandi yfirferðar á aðgengi, brunavörnum og skipulagi. Ef húsnæðið er leigt þarf einnig að kanna málið með eiganda þess. Tengdu niðurstöðurnar við fjárhagsáætlunina: breyting á borðaskipan getur lækkað gestafjölda, viðbótarverk getur hækkað kostnað og breytt framkvæmdatímabil getur stytt fyrsta rekstrarárið. Skráðu hver ber ábyrgð á að afla upplýsinga um hvert óstaðfest atriði og hvenær þeirra er þörf. Opin atriði eiga að standa sem forsendur sem þarf að staðfesta, ekki sem samþykkt lausn í reikniskjali.
Taktu líka verklag starfsfólks með í matið: hver ákveður hvort opna megi svæðið, hvernig bókunum er stýrt þegar það nýtist ekki og hvernig þrif og dagleg þjónusta fara fram. Slíkar ákvarðanir geta breytt raunverulegum fjölda nýtanlegra lota og aukakostnaði. Ef veggpergólan frá Bloomcabin er einn af kostunum getur vörunafnið auðkennt hvað þarf að ræða í fyrirspurn, en hæfi hennar fyrir veitingastaðinn þarf að staðfesta út frá verkefninu. Sendu þeim sem meta málið rekstrarkröfur og raunverulegan uppdrátt; þá má tengja vörutilboð, faglega yfirferð og reiknilíkan við sömu útfærslu.
Algengar spurningar
Hvernig á ég að meta fjölda nýtanlegra rekstrardaga?
Skráðu hvenær veröndin hefur verið lokuð eða ekki nýst til þjónustu og hvers vegna. Berðu saman sömu árstíðir og þjónustutíma og teldu aðeins lotur sem bæði aðstaðan, eftirspurnin og mönnunin leyfa. Ef hádegis- og kvöldþjónusta er ólík skaltu meta þær sitt í hvoru lagi.
Teljast allir gestir á yfirbyggðri verönd viðbótargestir?
Nei. Ef gestir hefðu annars setið inni er ekki sjálfgefið að velta þeirra sé ný. Teldu aðeins þá sölu sem má með rökum rekja til þess að veitingastaðurinn geti sinnt þjónustu sem hefði annars fallið niður eða verið takmörkuð.
Af hverju á ég að nota framlegð í stað heildarveltu?
Heildarvelta segir ekki hvað stendur eftir þegar kostnaður vegna viðbótarsölunnar hefur verið greiddur. Dragðu fyrst frá breytilegan kostnað, svo sem hráefni og greiðslugjöld. Metðu aukin laun og annan rekstrarkostnað líka, svo útreikningurinn sýni raunverulegt framlag til fjárfestingarinnar.
Segir stærðarbil á vörusíðu hversu mörg sæti komast fyrir?
Nei. Stærðarbil, til dæmis 9–24 m² sem skráð er fyrir vörur í vörulistanum, staðfestir ekki hvernig tiltekið rými nýtist. Sætafjöldi ræðst meðal annars af uppdrætti, borðaskipan, gangleiðum og aðgengi starfsfólks. Mældu fyrirhugaða uppsetningu áður en þú metur afkastagetu.
Hvað ef árlegt viðbótarframlag nær ekki að standa undir kostnaði?
Þá greiðist fjárfestingin ekki upp samkvæmt þeim forsendum sem þú hefur sett. Farðu yfir hvort kostnaður eða rekstraráætlun byggi á traustum gögnum, en breyttu ekki tölunum aðeins til að fá hagstæða niðurstöðu. Ef raunhæf sviðsmynd nær ekki viðmiðinu sem reksturinn setur er skynsamlegt að endurmeta verkefnið.
Pergóla borgar sig ekki vegna þess eins að hægt sé að setja fleiri sæti á verönd. Það ræðst af því hvort þjónustan skili raunverulegri viðbótarframlegð, hvort reksturinn geti sinnt henni og hvort sú framlegð standi undir bæði fjárfestingu og auknum árlegum kostnaði. Ef varfærna sviðsmyndin og grunnsviðsmyndin byggja á rökstuddum forsendum og ná viðmiði rekstrarins getur verkefnið átt fjárhagslega stoð. Ef niðurstaðan veltur á hámarksfjölda sæta eða óstaðfestum rekstrardögum er útreikningurinn enn áætlun, ekki traustur ákvörðunargrundvöllur.
