温室の保険:損害時に確認したい重要な質問
温室計画ガイド
まず確認したいポイント
温室は、契約内容によって建物保険、家財保険、ガラス保険、個人賠償責任保険など、複数の補償に関係する場合があります。実際に補償されるか、また補償範囲は一律には判断できません。設置場所、構造、固定方法、保険の対象物、個別に合意した条件が重要です。
保険会社へ相談する際は、写真、購入書類、組立情報、基礎に関する情報を準備しましょう。ガラス1枚の直接的な破損だけでなく、片付け費用、損傷した備品、雨水の侵入による損害、第三者からの請求についても確認してください。ご自宅の住所と設置構成に即した明確な判断を求めましょう。
01
物的損害
どの気象現象が補償対象として記載されているか、フレーム、ガラス、ドア、アクセサリー、固定設置部品が同様に扱われるかを確認しましょう。
02
ガラス破損
強風やひょうを伴わない破損も補償されるか、修理、交換、損害報告の条件は何かを明確に確認しましょう。
03
賠償責任
隣接地、来訪者、他人の所有物への損害が個人賠償責任保険の対象となり得る場面と、契約上の義務を相談しましょう。
温室の保険:強風・ひょう・ガラス破損で確認したい質問
強風でガラスが外れた場合、ひょうでガラスが損傷した場合、落下した部品が第三者に当たった場合など、温室の保険は一律の補償を約束するものではありません。重要なのは、具体的な契約、敷地内における温室の扱い、契約した補償内容です。早めに確認しておけば、損害発生時の報告を整理しやすくなり、計画にも役立ちます。
購入時には、設置場所、基礎、ガラス、設備に目が向きがちです。しかし保険では、追加の詳細が重要になることがあります。温室は地面に固定されているか、保険対象の建物に含まれるか、それとも別の補償が必要か。自己負担額、必要書類、免責事項は何かを確認しましょう。
本記事は法律または保険に関する助言ではありません。以下の質問を保険会社または代理店との確認リストとして利用し、回答は書面で残してください。強風、ひょう、ガラス破損、二次損害、個人賠償責任について明確な回答を得ることが特に大切です。口頭での想定は契約条件に代わるものではありません。
01 · 契約を理解する
温室の契約上の扱いを確認する
重要なのは、温室が保険に入っているかだけでなく、契約のどの区分で扱われるかです。恒久的に設置されたモデルは、移設しやすい構造とは異なる評価になることがあります。敷地内の位置、基礎との接続、用途も判断に関係する場合があります。保険会社が必要とする情報と、回答の根拠となる契約条項を説明してもらいましょう。
温室はできるだけ正確に説明してください。寸法、素材、ガラス、基礎、ドア、増設部、恒久的に設置した設備を伝えます。書類は損害発生時まで提出せずに待つのではなく、契約確認に十分か事前に確認しましょう。不完全な説明による後日の照会を減らせます。拘束力のない電話での見解より、書面での確認の方が明確です。
棚、自動窓開閉機、雨どい、基礎台など、後から取り付けた部品を保険対象物の説明に含めるべきかも確認してください。設置後に加えた変更を、日付入りの簡潔な一覧にしておくと便利です。補償範囲を自分で解釈せずに、保険会社が申告内容の変更が必要か確認できます。
さらに、現在の契約書類に照らして温室の扱いを確認してもらいましょう。構造、設置場所、後日の変更について、補足すべき情報があるか早期に把握できます。
温室が建物の一部、付属建物、または別途保険を付けるべき対象のどれとして扱われるかを確認しましょう。
どのような構造変更や設置場所の変更を保険会社へ通知すべきか、説明を求めましょう。
明確な説明を準備するには、 標準仕様のClassic温室 に関する書類が役立ちます。
02 · 強風リスク
強風被害の原因を正確に切り分ける
悪天候の後は、損害の原因がすぐには明確でないことがよくあります。風が部品を直接壊したのか、物が温室に飛来したのか、すでに外れていた箇所から雨が侵入したのかを確認しましょう。この違いは保険会社の判断に関係する場合があります。天候、見える損害、発生までの経過をできるだけ早く記録してください。
強風後になってから見つかる損害の扱いも確認しましょう。ゆがんだドア、緩んだ固定具、室内の湿気は二次損害につながることがあります。報告義務と保全義務を確認する前に、大がかりな修理を行わないでください。損害を抑えるために必要な措置は写真で残し、証拠書類を整理して保管しましょう。
倒木の枝や移動した物など、周辺の写真も一時的に保管しましょう。状況を説明する助けになりますが、保険会社の審査に代わるものではありません。今後に備え、指定された報告方法があるか、温室を保全するために期待または認められる初動対応は何かを確認してください。
気象現象と具体的な損害状況について、保険会社が通常どのような証拠を求めるかを確認しましょう。
倒れた枝、庭の家具、その他の物による損害が別途評価されるか尋ねましょう。
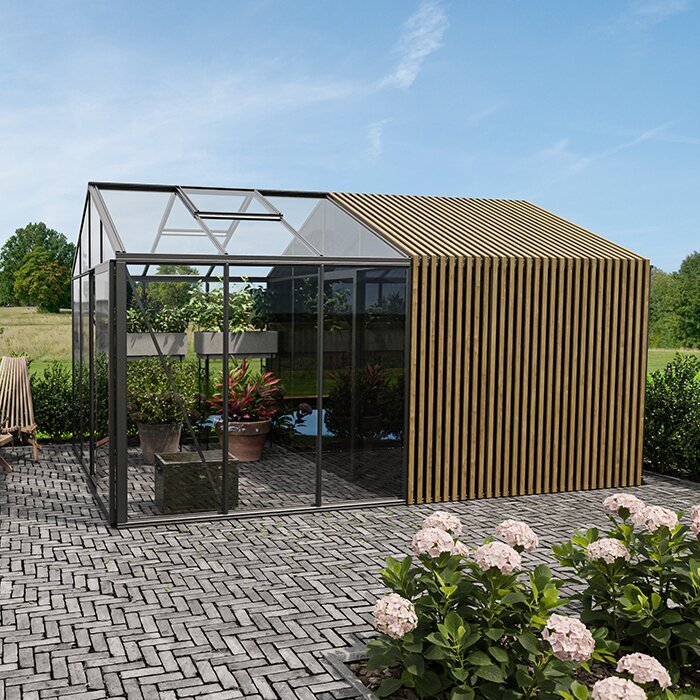
壁際に設置する構造では、特に 大型のクラシックLean-To温室 と設置場所に関する情報を準備しておきましょう。
03 · ひょうとガラス
ひょう被害とすべてのガラス破損を混同しない
ひょうはガラス、屋根面、繊細な部品を損傷させることがありますが、気象現象としてひょうが記録されたからといって、すべての修理が同じ扱いになるとは限りません。契約にひょう被害が明記されているか、温室のどの部分が対象になり得るかを尋ねましょう。外観上の痕跡、ひび、完全な破損が異なる評価となるかも重要です。
庭での作業中に物をぶつけた場合のように、明らかな悪天候なしに起こるガラス破損は、ひょう被害とは区別されます。この場合、ガラス保険が関係する可能性はありますが、補償に含まれているとは限りません。温室のガラスに適用されるか、どの損害原因が対象か、どのような制限があるかをわかりやすく説明してもらいましょう。ガラスが常に自動的に補償されるとは考えないでください。
損害説明のため、無傷の面と損傷した面を分けて撮影すると役立つことがあります。安全に行える範囲で、縁、シーリング、金具の接写も残してください。事故前の写真が判断に役立つか、ガラスについてどの情報が必要かを保険会社に確認しましょう。
ひょうの後は、発見時刻と被害箇所も記録しましょう。原因、範囲、保険金の支払いについて自ら結論づけずに、損害の経過を説明しやすくなります。
屋根ガラス、側面ガラス、ドアパネル、別途設置した可能性のあるガラス部材の扱いを確認しましょう。
補償内容に破損そのものだけでなく、必要な付随作業も記載されているか明確にしてもらいましょう。
問い合わせ時の素材説明には、 標準的なガラス製Classic温室 を分かりやすい参考例として使えます。
04 · 二次損害
水濡れ、備品、片付けも考慮する
破損した部材だけが損害とは限りません。雨が温室内に入れば、棚、灌水設備、鉢、工具、保管材が影響を受ける可能性があります。これらが補償されるかは、対象物の区分と契約条件によって異なります。高価な設備や固定設置部品については特に、写真と購入証明を添えた備品一覧を作成しましょう。
強風やガラス破損後の片付けにも実務上の確認事項があります。ガラス片を安全に確保し、開口部を仮に保護し、緩んだ部品を取り除く必要があります。現場確認前に許可される、または求められる対応と、必要な証拠書類を保険会社に確認してください。損傷部品は、合意した期間または審査に必要な期間だけ保管しましょう。敷地内の安全を優先してください。
記録では、固定設置の部品と可動式の物品を分けましょう。機器やアクセサリーは、できるだけ名称、購入日、手元の証明書類を記録します。特定の支払い判断を先取りせずに、照会への基礎を整えられます。損傷品を審査まで保管すべきか、記録後に了承を得て処分できるかも尋ねましょう。
損傷したアクセサリーは、温室の漠然とした内容物としてではなく、個別に記録しましょう。
保全、清掃、仮設の雨よけにかかる費用を別途申告する必要があるか、事前に確認しましょう。
設備と壁際への設置が重なる場合は、 本格的なクラシックLean-To温室 を特に詳しく説明しましょう。
05 · 賠償責任
温室によって他人に損害が出た場合
個人賠償責任保険は、ご自身の温室ではなく、第三者からの請求に関係します。強風で部品が外れて他人の所有物を損傷した、固定されていないガラス片によって人がけがをした、といった状況が考えられます。請求が成立するか、保険が対応するかは、事情と契約によります。そのため一般的な約束はできません。
設置、保守、固定において求められる注意について、保険会社と相談しましょう。ねじ、ドア、ガラス、周辺の空間を定期的に確認し、悪天候が予想される際は、緩んだ物を温室の近くに残さないようにします。近隣の方との対応方法も尋ねてください。事実関係が確認される前に責任を認めないことは、有用な原則となる場合があります。いつ出来事を知ったか、どの保全措置を取ったか、誰が関係したかを記録しましょう。書面や請求は速やかに保険会社へ転送し、事実を早まって評価せずに自分で行うべき連絡を確認してください。
第三者から請求される可能性がある場合も、客観的な記録と落ち着いた対応が大切です。いつ出来事を知ったか、どの保全措置を取ったか、誰が関係したかを記録しましょう。書面や請求は速やかに保険会社へ転送し、事実を早まって評価せずに自分で行うべき連絡を確認してください。
自宅敷地内の温室に関する請求を、個人賠償責任保険が原則としてどのように扱うか確認しましょう。
近隣の方がすでに損害を主張したり、書類の提出を求めたりしている場合の推奨手順を尋ねましょう。
リスクを説明する際には、 標準サイズのClassic温室 の構造が参考になることがあります。
06 · 記録
損害前に書類を整理しておく
適切な記録は保険補償を保証するものではありませんが、審査を大幅に分かりやすくします。注文書、製品説明、請求書、組立後の写真、基礎に関する情報をまとめて保管してください。設置場所、樹木との距離、隣接する場所がわかる複数の角度からの写真も加えましょう。改造、修理、新しいアクセサリーの追加後には記録を更新します。
損害時には、冷静で完全な情報が役立ちます。危険を避けながら、全体像を撮影してから詳細を撮影しましょう。日付、推定原因、観察した天候、すでに行った保全措置を記録します。報告時には受付番号、提出書類、鑑定人の訪問を待つべきかを確認してください。連絡記録と見積書はまとめて保管しましょう。
悪天候の後でもすぐ使えるよう、書類を整理してください。分かりやすいファイル名のデジタル保管と安全な複製があれば、探す手間を減らせます。設置場所に大きな変化があった後は写真を追加しましょう。保険会社への問い合わせでは、手元の書類を事前に一覧化し、不足する証拠を具体的に示すことも役立ちます。
書類ファイルには、連絡先と連絡方法の短い一覧も加えましょう。損害後の照会に的確に対応でき、写真、請求書、温室の説明もすぐに確認できます。
デジタルコピーを一か所に保管し、温室に目に見える変化があれば古い写真を更新しましょう。
損害後も確認できるよう、保険会社の連絡先は温室の外にも記録しておきましょう。
設置時の状況を記録するには、 フルサイズの壁付けLean-To温室 の組立写真が役立ちます。
07 · 保守と予防
補償を前提にせずリスクを把握する
定期的な手入れは保険契約の代わりにはなりませんが、避けられる不確実性を減らせます。風の強い時期の前に、目視できる固定具、シーリング、ドアの閉まり、損傷したガラスを点検しましょう。排水経路をふさいだり、風で構造に当たったりする落ち葉や物を取り除いてください。不具合を見つけたら記録し、後の損害発生を待たずに適切に対処しましょう。
設置場所にも継続的な注意が必要です。張り出した枝、緩い庭の家具、固定されていない植木鉢は、天候の変化時にリスクとなることがあります。契約条件に特定の注意義務や保全要件があるかを保険会社に確認してください。これらの要件は、モデルの組立・手入れ説明書と合わせて読みましょう。そうすることで、契約と製品書類の期待を適切に検討できます。
予防には、敷地の変化を把握することも含まれます。樹木が成長する、新しい隣接建物ができる、排水状況が変わると、温室周辺の条件が変化する場合があります。その際は組立・手入れの注意事項を再確認しましょう。契約に関する疑問があれば、変更後の状況について通知や追加書類が必要かを保険会社に判断してもらってください。
強風の後は、ドアを開けたり緩んだ部品に触れたりする前に、まず安全な距離から確認しましょう。
いつ損害を発見し、その後どの保護措置を手配したかを記録しましょう。
定期的な目視点検は、 標準モデルのClassic温室 でも庭の手入れとして有用です。
08 · 損害報告
緊急時には整理して期限内に対応する
可能性のある損害は、契約が定める期限に従って速やかに報告し、事実を客観的に説明してください。「強風被害」とだけ書くのではなく、損傷箇所、考えられる原因、発見時刻、保全措置など、観察したことを伝えます。写真と書類は指定された形式で提出しましょう。修理に事前承認が必要か、次の段階を誰が調整するかも確認してください。
保険金の支払いとメーカー保証を混同しないでください。両者では、対象となる原因、期限、条件が異なる場合があります。温室に保証条件がある場合は、書面の適用範囲をよく読み、書類を保管しましょう。保険会社は自らの損害審査で必要な情報を説明でき、メーカーは製品関連書類や考えられる手続きについて別途案内できます。
報告用に短い時系列を作りましょう。いつ損害を発見したか、どの箇所が影響を受けたか、危険防止のために何を行ったかを記載します。この順序により、明確な連絡がしやすくなり、重要な情報の漏れを防げます。求められた書類のみを指定形式で追加提出し、報告と補足情報を送った日時も記録してください。
損害を報告する際は、追加情報が必要か、必要ならいつまでに提出すべきかも確認しましょう。送付書類を追跡できる形で整理しておけば、後から取り決めや連絡の経過を確認しやすくなります。
損害報告について書面での受付確認を求め、合意した期限と担当者を記録しましょう。
審査と可能な修理が確認できる形で完了するまで、請求書、写真、連絡記録を保管しましょう。
正確な報告のためには、 大型の標準Lean-To温室 について、影響を受けたすべての部品を説明しましょう。
保険のどの分野にどの質問をするべき?
以下の一覧は契約審査に代わるものではありません。しかし、質問を的確に整理し、目に見える損害だけでなく、備品、二次的な影響、第三者からの請求についても相談するのに役立ちます。
建物保険
恒久的に設置した温室は契約の対象になっていますか?
写真、基礎に関する情報、設置場所の説明
強風とひょう
具体的にどの気象現象と部品が記載されていますか?
損害写真、天候の時刻、購入書類
ガラス破損
悪天候を伴わない破損も補償されますか?
ガラスの種類、詳細写真、契約書の抜粋
備品
機器と固定アクセサリーはどのように区分されますか?
備品一覧、請求書、設置写真
賠償責任
温室による第三者への損害はどのように評価されますか?
損害の説明、関係者の連絡先
保険会社との相談を準備する方法
整理された書類ファイルと具体的な質問があれば、一般的な問い合わせよりも実用的な回答を得やすくなります。順を追って進め、不明点があれば既存契約への書面による補足を求めましょう。
01
温室を記録する
構造、設置場所、基礎、ガラス、アクセサリー、その後の変更を記録します。外観と内部の最新写真も加えましょう。
02
契約書を準備する
保険証券、特約、約款を用意しましょう。付属建物、強風、ひょう、ガラス、自己負担額に関する用語を確認します。
03
損害の種類を分ける
風、ひょう、独立したガラス破損、雨水の侵入、他人の所有物への損害について、それぞれ別の質問を用意しましょう。
04
必要書類を確認する
損害時に必要な写真、請求書、報告は何か、修理前に承認が必要かを確認しましょう。
05
回答を記録する
日付、担当者、結果を記録します。重要な点では、書面での確認または具体的な契約条項の提示を求めましょう。
チェックリスト:準備しておきたい情報
この一覧を相談の土台として使いましょう。個別の保険補償について自分で結論づけずに、具体的な判断を受けやすくなります。
01. 設置場所、基礎、隣接する庭の範囲が分かる現在の外観写真。
02. 購入証明、製品書類、必要に応じて組立や後日の変更に関する情報。
03. ガラス、ドア、屋根面、棚、固定設置アクセサリーの説明。
04. 特約、自己負担額、関連する約款の条項を含む現在の保険証券。
05. 機器、灌水設備、工具、温室に保管するその他の物品の備品一覧。
06. 保険会社の連絡先と、合意済みの報告方法・期限に関するメモ。
07. 過去の損害、修理、目立った保守作業に関する写真と時刻メモ。
08. 第三者からの請求、保全義務、急な危険時の対応に関する質問。
温室保険に関するよくある質問
温室は住宅の建物保険で自動的に補償されますか?
一律には言えません。構造、土地への固定、設置場所、契約条件などが重要になる場合があります。ご自身の温室がどのように扱われるかを保険会社に明確に尋ね、根拠が分かる書面での回答を求めましょう。
温室のひょう被害では保険金が支払われますか?
ひょうが補償に含まれるか、どの部品が考慮されるか、どの条件が適用されるかは契約によります。目に見える損害は速やかに報告し、慎重に記録してください。ひょうの報告をするからといって、すべてのガラスや素材の損害が自動的に補償されると考えるべきではありません。
強風なしにガラスが割れた場合はどうなりますか?
気象現象を伴わない破損は、強風やひょうによる損害と異なる扱いになる場合があります。ガラス保険があるか、温室を含むか、どの原因が記載されているかを確認しましょう。ガラス1枚だけでなく、付随作業が考慮されるかも確認してください。
温室内の植物や園芸用品も補償されますか?
植物、工具、技術設備は、契約によって異なる区分になる場合があります。事前に備品一覧を作成し、対象となる各物品について具体的に尋ねましょう。温室の使用方法や恒常的な保管も、保険会社の判断に関係する場合があります。
隣家への損害には別の保険が必要ですか?
第三者からの請求は個人賠償責任保険との関係で検討されることが多いものの、範囲と条件は個別の契約によります。温室、設置場所、想定される損害の場面を保険会社に説明してください。実際に損害が起きた場合は、保険会社が事実関係を確認すべきです。
損害後、すぐに修理を依頼してもよいですか?
まず危険な箇所を安全にし、可能な限り追加の損害を防いでください。より広範な修理については、損害報告と現場確認に関する要件を確認しましょう。すぐ必要な対応、必要な写真、保管すべき費用証明について保険会社に尋ねてください。
温室計画を整理する
明確な質問でより良い準備を
温室は庭の大切な一部ですが、保険補償は推測によって生じるものではありません。モデルの扱い、記載された損害原因、ガラス破損、備品、賠償責任をそれぞれ分けて確認しましょう。写真、書類、正確な質問があれば、保険会社による個別の確認に向けた確かな基礎をつくれます。
契約条件を確認する時間を取り、温室に変更があれば記録を更新してください。損害時には、安全の確保、客観的な証拠、速やかな報告が重要です。Bloomcabinは、分かりやすい製品情報で温室計画をサポートします。保険の補償範囲について確定的な案内ができるのは、ご契約先の保険会社のみです。
温室ソリューションを探し、計画に適した製品情報を集めましょう。
