Fünfjahreskosten einer Aussensauna realistisch einordnen
Aussensauna und Budget
Der Betrag für die gelieferte oder montierte Sauna ist nur der Startpunkt. Für eine belastbare Fünfjahresrechnung zählen auch Nutzung, Energietarif, Pflegeaufwand und mögliche Service- oder Reparaturkosten. Entscheidend ist, einmalige Anschaffungs- und Installationsposten nicht mit späteren Betriebskosten zu vermischen. Das Beispiel arbeitet mit offengelegten Planungsannahmen und den Preisen aus Ihrer konkreten Offerte; es setzt keinen Marktpreis und keinen pauschalen Wartungsbetrag voraus.
01
Anschaffung, Installation und laufende Kosten
Der Preis in einer Offerte beantwortet zunächst, was für einen bestimmten Liefer- und Leistungsumfang zu zahlen ist. Die Anschaffungs- und Installationskosten umfassen alle einmaligen Ausgaben, bis die gewählte Sauna am vereinbarten Standort aufgestellt und für die Nutzung vorbereitet ist. Transport, Montage, Untergrund oder Anschlussarbeiten können im offerierten Kaufpreis fehlen. Die Fünfjahreskosten gehen weiter: Sie erfassen die Ausgaben vom Kauf bis zum Ende des fünften Jahres, einschliesslich Betrieb, Pflege und allfälliger Reparaturen. Zwei Offerten mit ähnlichem Kaufpreis können deshalb sehr unterschiedliche Gesamtsummen ergeben, wenn die einmaligen Arbeiten anders abgegrenzt sind oder die Nutzung stark abweicht. Legen Sie für jede Rechnung dieselbe Zeitspanne und Konfiguration fest.
Klären Sie vor dem Addieren, welche Kostenperspektive Sie verwenden: tatsächliche Zahlungen aus dem Haushalt, eine Bewertung der eigenen Arbeitszeit oder beides in getrennten Spalten. Ein einfaches Haushaltsbudget erfasst den Kauf samt beauftragten Arbeiten, danach Strom oder Brennstoff, verbrauchsabhängige Nebenkosten, Pflege, Wartung und Reparaturen. Notieren Sie die Beträge in derselben Währung und den Zeitraum für jede Position. Eigenleistung erscheint nicht als bezahlte Rechnung, lässt sich aber als Zeitaufwand ergänzen. Ziehen Sie einen möglichen späteren Verkaufserlös nicht stillschweigend ab; er ist unsicher und gehört, falls er für Ihre Planung wichtig ist, in eine eigene Zeile.
Ein konkretes Anschaffungsszenario festhalten
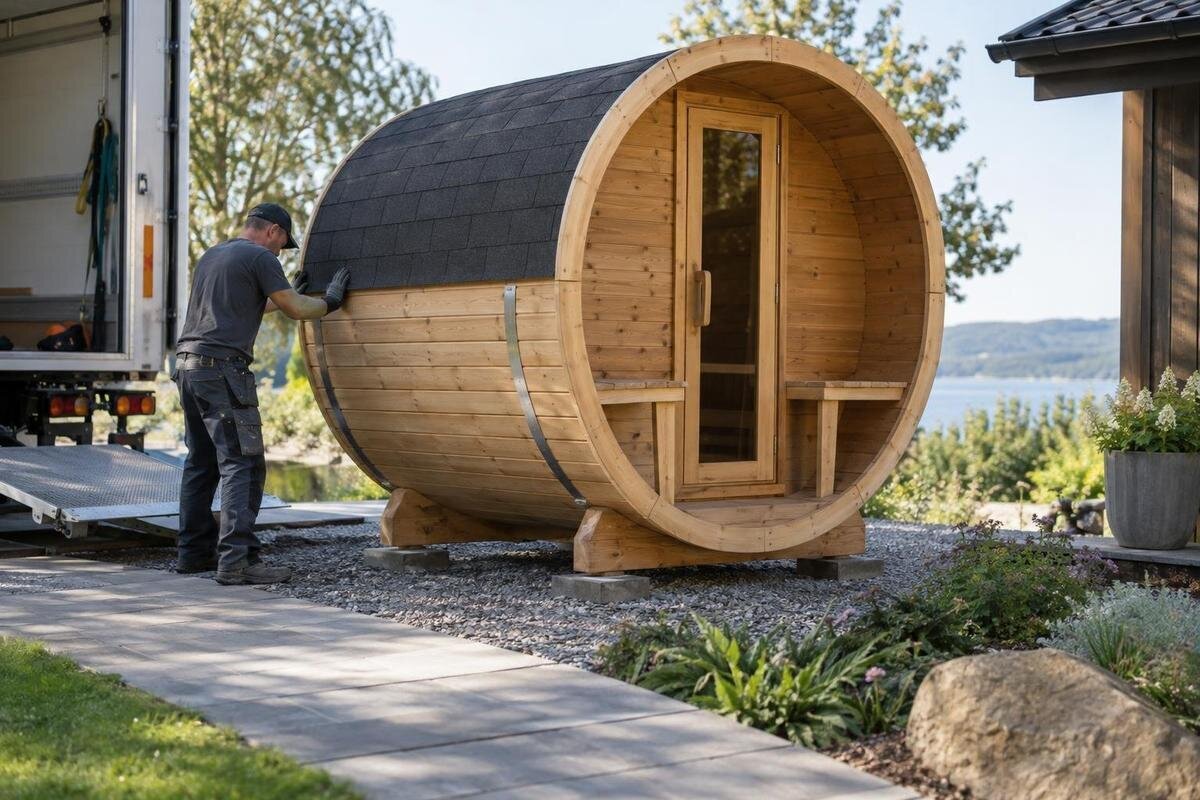
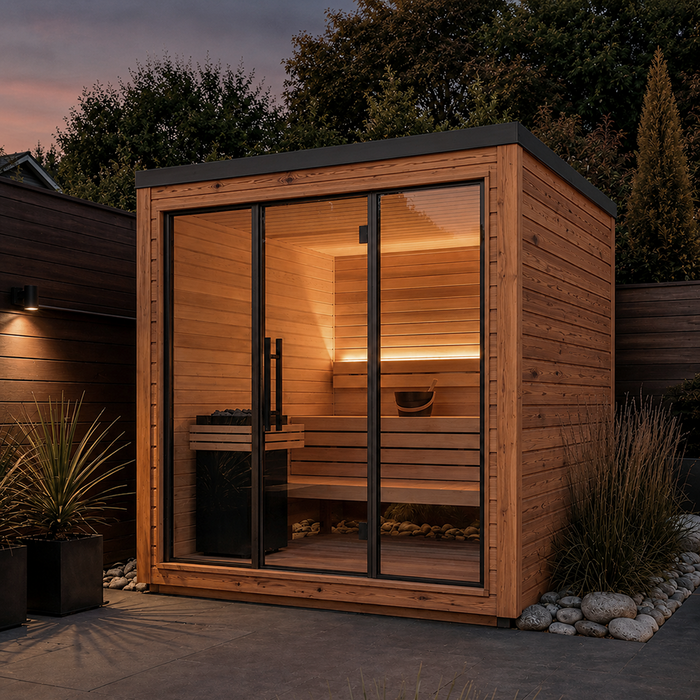
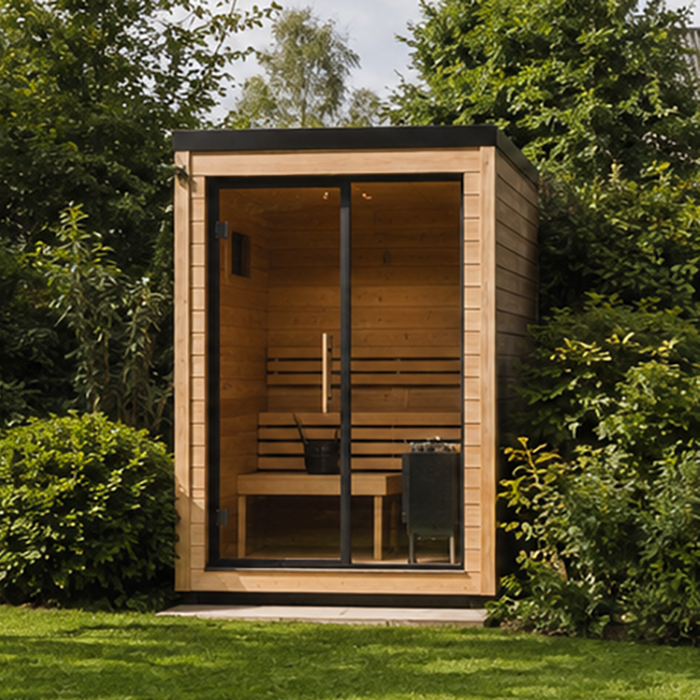
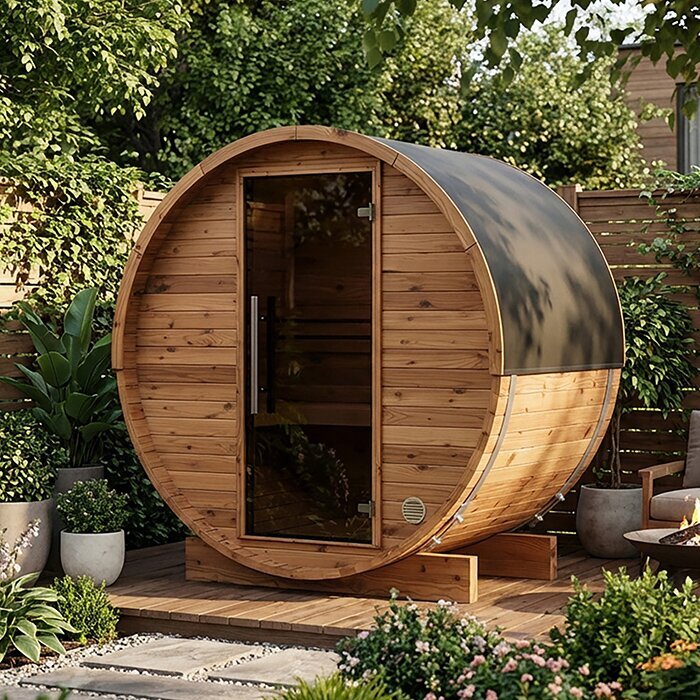
Ein nachvollziehbarer Ausgangsfall ist eine einzelne Aussensauna, die zu Beginn des ersten Jahres gekauft und vor der ersten Nutzung vollständig eingerichtet wird. Wählen Sie dafür ein genaues Modell und halten Sie die angebotene Konfiguration fest, statt mit einem ungefähren Produktnamen zu rechnen. Wenn Sie beispielsweise die Fasssauna LCF-300 aus Thermoholz in Betracht ziehen, legen Sie für diese Ausführung eine eigene Kalkulation an. Erfassen Sie darin den angebotenen Lieferumfang, die Heizungsart sowie enthaltene Montage- und Anschlussleistungen. Übernehmen Sie diese Angaben aus der konkreten Offerte und den technischen Unterlagen, nicht aus der Modellbezeichnung. Prüfen Sie vor der Kalkulation auch, ob Modell und Konfiguration in Ihrem Markt aktuell angeboten werden.
Für das Basisszenario wird angenommen, dass die Sauna im ersten Jahr ohne Finanzierung gekauft wird und die Nutzung beginnt, sobald die vereinbarten Arbeiten abgeschlossen sind. Notieren Sie den offerierten Kaufpreis sowie separat Lieferung, Abladung, Montage und Arbeiten am Standort oder an Anschlüssen, sofern diese nicht ausdrücklich enthalten sind. Fehlende Preise bleiben offen und werden nicht als null eingetragen. Eine Offerte kann mehrere Leistungen in einer Summe bündeln; für die Fünfjahresrechnung zählt trotzdem, was diese Summe einschliesst und was separat zu bezahlen ist. So ergeben sich nachvollziehbare Anschaffungs- und Installationskosten, ohne spätere Energie-, Brennstoff- oder Pflegekosten vorwegzunehmen.
02
Nutzung über fünf Jahre nachvollziehbar ansetzen
Die Nutzung soll als konkrete Annahme lesbar sein. Für das Beispiel gilt ein vollständiger Heizzyklus pro Woche in 50 Wochen jedes Jahres. Das ergibt 50 Zyklen jährlich und 250 im betrachteten Fünfjahreszeitraum. Ein Zyklus meint hier einen eigenständigen Aufheizvorgang für einen Saunatermin, nicht eine Person und nicht die Zahl der einzelnen Aufenthalte während desselben Termins. Wenn mehrere Personen gemeinsam dieselbe Aufheizphase nutzen, bleibt die Zahl der Zyklen eins. Ein weiterer Termin, für den erneut aufgeheizt wird, zählt dagegen separat. Diese Unterscheidung hält die Annahmen zu Nutzung und Energieverbrauch klar.
Die Zahl ist ein Rechenbeispiel, keine Durchschnittsangabe und keine Empfehlung zur Häufigkeit. Wenn Sie saisonal nur wenige Monate nutzen oder in einzelnen Wochen mehrmals heizen, ersetzen Sie die 250 durch Ihre eigene Planung. Ein Nutzungskalender oder frühere Notizen können dabei helfen; kennzeichnen Sie eine reine Schätzung entsprechend. Führen Sie Modellbezeichnung, Heizungsart und geplante Zyklen gemeinsam auf. Für eine Kalkulation zur Fasssauna S-140 aus Thermoholz halten Sie die Nutzung ebenso separat fest wie für jedes andere Modell; aus der Modellkennung ergibt sich keine Nutzungshäufigkeit. Sie müssen auch nicht für alle fünf Jahre dieselbe Zahl ansetzen. Erwarten Sie im ersten Jahr eine kürzere Nutzungsphase, tragen Sie dort weniger Zyklen ein und summieren Sie anschliessend die fünf Jahreswerte. So bleibt erkennbar, ob eine veränderte Gesamtsumme auf andere Kosten oder lediglich auf mehr beziehungsweise weniger Saunatermine zurückgeht.
Kosten für Strom oder Brennstoff berechnen
Das Basisszenario nimmt eine elektrisch beheizte Ausführung an, sofern die konkrete Offerte diesen Heiztyp bestätigt. Berechnen Sie den variablen Energieposten anhand des tatsächlichen Stromverbrauchs und Ihres Tarifs, nicht anhand der Nennleistung des Ofens multipliziert mit der gesamten Badezeit. Sie benötigen möglichst den Verbrauch eines vollständigen Aufheiz- und Nutzungsvorgangs. Multiplizieren Sie die Kilowattstunden je Zyklus mit der Zahl der Zyklen und dem für Sie geltenden Arbeitspreis je Kilowattstunde. Für das unveränderte Basisszenario sind insgesamt 250 Zyklen anzusetzen. Fehlen belastbare Verbrauchsdaten, kennzeichnen Sie Angaben aus technischen Unterlagen oder vom Anbieter als Schätzung. Wenn Sie die Fasssauna HC-150 aus Thermoholz kalkulieren, müssen Heizungsart und Verbrauchsannahme zur konkret angebotenen Ausführung gehören. Die Produktbezeichnung allein liefert diese Werte nicht. Halten Sie neben der Verbrauchsannahme fest, ob sie auf einer Messung oder einer Schätzung beruht; so lässt sie sich später gezielt aktualisieren.
Erfassen Sie Tarife für jedes Jahr, wenn sich der Arbeitspreis ändern kann, und unterscheiden Sie variable Kosten von festen Gebühren, die auch ohne Sauna anfallen würden. Schreiben Sie nicht die ganze Stromrechnung dem Saunabetrieb zu, sondern nur den tatsächlich zusätzlich verursachten Anteil. Bei einer holzbeheizten Konfiguration rechnen Sie stattdessen mit der erfassten Brennstoffmenge je Aufheizung, der Zahl der Aufheizvorgänge und dem Einkaufspreis je Einheit. Achten Sie darauf, Menge und Preis in derselben Einheit anzusetzen. Separat bezahlte Lieferung sowie weitere Kosten kommen nur hinzu, wenn sie für die gewählte Ausführung anfallen und belegt sind. Daraus folgt kein allgemeiner Kostenvorteil einer bestimmten Heizungsart.
03
Lieferung, Untergrund und Anschlüsse separat budgetieren
Zu den Anschaffungs- und Installationskosten gehören alle einmaligen Arbeiten, die für den gewählten Aufbau tatsächlich nötig und nicht bereits im Kaufpreis enthalten sind. Dazu können Lieferung und Abladung, die Vorbereitung des Standorts, eine geeignete Aufstellfläche, Montage sowie fachgerecht geplante Anschlussarbeiten gehören. Welche Positionen erforderlich sind, hängt von Konfiguration, Lieferumfang und Standort ab; ein allgemeiner Betrag passt daher nicht zu jeder Aussensauna. Bei einer Offerte zur Fasssauna HC-225 aus Thermoholz sollten die Herstellerangaben zur dort genannten Ausführung passen. Der Produktname allein legt weder die Anforderungen an den Untergrund noch den Umfang der Anschlussarbeiten fest.
Lassen Sie bauliche oder technische Arbeiten von den zuständigen Fachleuten beurteilen und halten Sie fest, welche Leistungen ihr Angebot umfasst. Klären Sie beispielsweise, welche Vorarbeiten der Käufer übernimmt und ob Zugang oder zusätzlicher Aufwand separat berechnet werden. Eine grobe Flächenangabe oder ein Foto ersetzt weder die Zeichnung der konkreten Ausführung noch eine Beurteilung des Standorts. Wenn notwendige Angaben fehlen, bleibt die betreffende Position im Budget ungeklärt, statt einfach wegzufallen. Buchen Sie diese Ausgaben einmal im Kaufjahr und nicht nochmals als jährliche Wartung. Dadurch bleiben einmalige Einrichtungskosten von den späteren Betriebs- und Pflegekosten getrennt.
Pflege und Verbrauchsmaterialien erfassen
Für das Basisszenario übernimmt der Haushalt die gewöhnliche Reinigung selbst. Als laufende Barausgaben zählen deshalb nur tatsächlich gekaufte Reinigungs- und Pflegemittel sowie weitere Verbrauchsmaterialien, die laut Unterlagen für die konkrete Ausführung vorgesehen sind. Setzen Sie weder einen jährlichen Anstrich noch ein bestimmtes Mittel oder einen festen Verbrauch voraus, solange dies nicht aus den Herstellerhinweisen hervorgeht. Wasser gehört nur in die Rechnung, wenn bei Pflege oder zusätzlicher Nutzung tatsächlich Mehrverbrauch entsteht; verwenden Sie dafür eine nachvollziehbare Menge oder eine separate Messung. Die Modellkennung, etwa Fasssauna N-210 aus Thermoholz, hilft dabei, Unterlagen und Einkaufsbelege dem richtigen Objekt zuzuordnen.
Notieren Sie Verbrauchsmaterialien im Jahr des Kaufs und trennen Sie Einmalanschaffungen von Mitteln, die später nachgekauft werden. Ein langlebiger Gegenstand, der vor dem ersten Saunagang angeschafft wird, gehört in die Einrichtungskosten; regelmässig verbrauchte Materialien erscheinen in den Jahren, in denen sie tatsächlich benötigt werden. Eigene Arbeitszeit ist in einem reinen Zahlungsbudget keine bezahlte Pflegeausgabe. Wenn Sie den Aufwand dennoch berücksichtigen möchten, erfassen Sie die Stunden separat, ohne sie mit einer Rechnung zu verwechseln. So sehen Sie sowohl die tatsächlich bezahlten Beträge als auch den nicht verrechneten Zeitaufwand, ohne einen fiktiven Servicepreis einzusetzen.
04
Wartung und Reparaturen nach tatsächlichem Bedarf planen
Ein Wartungsvertrag ist nicht automatisch Teil jeder Fünfjahresrechnung. Übernehmen Sie nur Termine und Leistungen, die für das konkrete Modell in den Herstellerunterlagen genannt oder mit Anbieter beziehungsweise Installateur vereinbart sind. Wenn eine bezahlte Kontrolle vorgesehen ist, notieren Sie Häufigkeit, Einzelpreis und das Jahr, in dem sie anfällt. Andernfalls erfinden Sie keine jährliche Pauschale. Halten Sie Modell und Ausführung im Serviceprotokoll fest, zum Beispiel als Fasssauna N-250 aus Thermoholz. So lassen sich spätere Rechnungen zuordnen, ohne aus einem ähnlichen Produktnamen auf identische Serviceleistungen zu schliessen. Eine selbst durchgeführte Kontrolle ist nicht automatisch ein kostenpflichtiger Service.
Reparaturen gehören in eine eigene Zeile, sobald sie tatsächlich beauftragt werden. Für mögliche, aber noch unbekannte Schäden können Sie eine Rücklage festlegen; weisen Sie sie ausdrücklich als Reserve und nicht als bereits ausgegebene Summe aus. Wird später ein Teil ersetzt oder Arbeitszeit verrechnet, tragen Sie den Rechnungsbetrag im passenden Jahr ein und passen Sie die offene Reserve an, damit nichts doppelt zählt. Klären Sie vor dem Kauf, welche Angaben zu Ersatzteilen, Anfahrt oder Arbeitsaufwand ein konkreter Serviceanbieter machen kann. Eine bestimmte Lebensdauer oder Garantie wird nicht unterstellt; berücksichtigen Sie nur Bedingungen, die für Ihr Angebot schriftlich festgehalten sind.
Zusatzarbeiten am Standort vom Saunabetrieb trennen
Arbeiten rund um den Standort sind weder automatisch im Kaufpreis der Sauna noch in den laufenden Betriebskosten enthalten. Prüfen Sie, ob für Ihr Vorhaben etwa ein Zugang, zusätzliche Fläche, ein Weg, Beleuchtung oder eine weitere Anlage geschaffen werden soll. Nehmen Sie nur Ausgaben auf, die Sie tatsächlich wegen dieses Projekts auslösen, und ordnen Sie einmalige Vorarbeiten dem Kaufjahr zu. Allgemeine Gartenpflege, die auch ohne Sauna anfällt, gehört nicht in die saunaspezifische Rechnung. Für den Vergleich können Sie die Fasssauna LC-260 aus Thermoholz als feste Modellkennung notieren; aus dem Produktnamen allein lassen sich die notwendigen Standortarbeiten nicht ableiten.
Wiederkehrende Nebenleistungen brauchen ebenfalls einen klaren Anlass. Wenn Sie einen Weg oder eine Anlage gegen Entgelt pflegen lassen, setzen Sie die vereinbarten Rechnungen in den Jahren an, in denen Sie diese Leistung beauftragen. Rechnen Sie nicht pauschal die gesamte Pflege des Grundstücks ein. Bei zusätzlichen Wasser- oder Stromverbrauchern erfassen Sie den projektbezogenen Mehrverbrauch nur einmal. Ist dieser bereits in einer gemeinsamen Verbrauchsposition enthalten, darf er nicht nochmals als eigener Posten hinzukommen. Trennen Sie geplante Erweiterungen von der Grundkonfiguration: Ein später gekaufter zusätzlicher Gegenstand erscheint erst im tatsächlichen Anschaffungsjahr. Damit können Sie eine Basisrechnung mit einer Variante samt Zusatzarbeiten vergleichen. Benennen Sie in dieser Variante jede Ergänzung und ihr geplantes Jahr, statt nur einen pauschalen Aufschlag einzusetzen. Verschieben Sie eine Ergänzung, lässt sich der betreffende Betrag dadurch eindeutig verschieben oder aus dem betrachteten Zeitraum herausnehmen. Die Kosten der unveränderten Grundkonfiguration bleiben dabei sichtbar.
05
Alle Zahlungen nach Jahren zusammenführen
Führen Sie das Budget nach Kalender- oder Betriebsjahren. Im ersten Jahr stehen Kaufpreis und einmalige Leistungen sowie die bereits anfallenden laufenden Ausgaben. In den folgenden Jahren erfassen Sie Energiekosten, Pflegematerialien sowie allfälligen Service und Reparaturen. Die Fünfjahressumme ergibt sich aus den Anschaffungs- und Installationskosten plus den Betriebs-, Pflege-, Wartungs- und Reparaturkosten der fünf Jahre. Eine Rücklage steht daneben und zählt erst dann zu den Ausgaben, wenn sie tatsächlich verwendet wird. Legen Sie etwa für die Fasssauna HCF-300 aus Thermoholz eine Übersicht mit einer Spalte je Jahr und einer Summenspalte an. Preise übernehmen Sie aus den zugehörigen Offerten, Tarifen oder Rechnungen, nicht aus Angaben zu einem anderen Modell. Kennzeichnen Sie jede Zeile als geplanten oder bereits bezahlten Betrag. Sobald eine Rechnung vorliegt, ersetzt sie den bisherigen Planwert; sie wird nicht zusätzlich dazu addiert. So wird aus der anfänglichen Vorschau nach und nach eine Übersicht der tatsächlichen Ausgaben. Für einen Vergleich mit dem ursprünglichen Budget können Sie die erste Planung separat aufbewahren, ohne beide Fassungen in einer Gesamtsumme zu vermischen.
Für die Energieplanung können Sie einen Grundfall mit dem heute bekannten Tarif berechnen und eine zweite Variante mit veränderten künftigen Tarifen oder mehr Nutzungen ergänzen. Kennzeichnen Sie Annahmen, die noch nicht feststehen, statt eine scheinpräzise Fünfjahreszahl vorzutäuschen. Wenn Sie finanzieren, zeigen Sie den Anschaffungspreis und zusätzlich die Finanzierungskosten, ohne Kaufpreis und volle Tilgungsraten nochmals zu addieren. Entscheiden Sie auch, ob Sie heutige Preise verwenden oder erwartete Preisänderungen berücksichtigen. So bleibt die Grundlage der Rechnung sichtbar. Die spätere Entwicklung von Tarifen und Nutzung lässt sich nicht exakt vorhersagen; eine klar beschriftete Variante macht diese Unsicherheit verständlicher.
Jahresdurchschnitt und Kosten je Heizzyklus unterscheiden
Teilen Sie die Fünfjahressumme durch fünf, erhalten Sie einen durchschnittlichen Jahreswert. Teilen Sie durch die Zahl der geplanten Heizzyklen, ergibt sich ein rechnerischer Betrag je Zyklus. Im Basisszenario sind das 250 Zyklen; bei veränderter Nutzung muss auch der Nenner angepasst werden. Der Betrag je Zyklus enthält hier anteilig auch die Anschaffung und ist deshalb nicht mit den reinen Energiekosten eines zusätzlichen Saunatermins gleichzusetzen. Ebenso zeigt der Jahresdurchschnitt nicht, wie viel Sie in einem bestimmten Jahr tatsächlich bezahlen. Im Kaufjahr fällt ein grosser einmaliger Posten an, während spätere Jahre vor allem variable Ausgaben und allfällige Reparaturen enthalten. Behalten Sie deshalb die Jahresübersicht neben den Durchschnittswerten. Wenn Sie Modelle vergleichen, sollten Nutzungs-, Tarif- und Leistungsannahmen für alle Angebote gleich sein. Nach Ablauf der fünf Jahre können Sie die Rechnung mit den tatsächlichen Ausgaben und der tatsächlich gezählten Nutzung wiederholen. Vermischen Sie dabei keine geplante Fünfjahressumme mit der Nutzungszahl eines kürzeren Zeitraums.
Prüfen Sie zum Schluss, ob jede Zahl einer Offerte, Rechnung, Messung oder ausdrücklich markierten Schätzung zugeordnet ist. Variieren Sie zuerst die Annahmen, die Ihre eigene Rechnung am stärksten beeinflussen: Heizzyklen, Energie- oder Brennstoffpreis, nicht enthaltene Installationsarbeiten und dokumentierte Wartung. Eine niedrige Summe, bei der notwendige Vorarbeiten fehlen, ist kein vollständiger Fünfjahresvergleich. Eine hohe Rücklage ist umgekehrt noch keine bezahlte Reparatur. Zeigen Sie daher die Anschaffungs- und Installationskosten, die Fünfjahressumme und eine allfällige Reserve getrennt. Ein möglicher Wiederverkaufswert kann als eigenes Szenario erscheinen, sollte aber nicht als sichere Minderung der heutigen Ausgaben gelten.
Häufige Fragen
Was zählt zu den Anschaffungs- und Installationskosten?
Zum Kaufpreis kommen alle einmaligen Arbeiten, die nötig sind, um die gewählte Sauna am Standort aufzustellen und für die Nutzung vorzubereiten. Das können je nach Offerte etwa Lieferung, Abladung, Montage, Standortvorbereitung und fachgerecht ausgeführte Anschlussarbeiten sein. Nehmen Sie eine Position nur einmal auf und behandeln Sie spätere Energie- und Pflegekosten getrennt.
Wie viele Nutzungen soll ich für fünf Jahre ansetzen?
Orientieren Sie sich an Ihrer geplanten Häufigkeit und zählen Sie Heizzyklen statt einzelne Personen. Das Rechenbeispiel im Artikel setzt einen Heizzyklus pro Woche während 50 Wochen im Jahr an: insgesamt 250 Zyklen in fünf Jahren. Das ist keine Durchschnittsangabe. Ersetzen Sie die Zahl durch Ihre eigene Nutzungsplanung.
Kann ich Stromkosten aus der Ofenleistung berechnen?
Die Nennleistung allein zeigt nicht, wie viel Strom ein vollständiger Saunatermin tatsächlich verbraucht. Verwenden Sie möglichst Verbrauchsdaten für den gesamten Aufheiz- und Nutzungsvorgang und setzen Sie diese mit Ihrem Tarif an. Fehlen solche Daten, kennzeichnen Sie Angaben aus technischen Unterlagen oder vom Anbieter als Schätzung.
Welche Wartungskosten sollte ich jedes Jahr eintragen?
Setzen Sie keine pauschale jährliche Wartung an. Richten Sie sich nach den Unterlagen der konkreten Ausführung und nach vereinbarten Serviceleistungen. Falls eine bezahlte Kontrolle vorgesehen ist, erfassen Sie Termin und Preis im betreffenden Jahr. Eigene Pflegearbeit und Ausgaben für Pflegemittel bleiben davon getrennt.
Wie behandle ich Eigenleistung, Finanzierung und eine Rücklage?
Führen Sie eigene Arbeitszeit bei Bedarf separat, statt sie als bezahlte Rechnung einzurechnen. Bei einer Finanzierung zeigen Sie den Kaufpreis und die Finanzierungskosten getrennt; addieren Sie den Kaufpreis nicht nochmals zu den vollen Tilgungsraten. Eine Rücklage für mögliche Reparaturen bleibt als Reserve ausgewiesen, bis tatsächlich eine Ausgabe anfällt.
Eine aussagekräftige Fünfjahresrechnung beginnt mit einer konkreten Ausführung und klar abgegrenzten Anschaffungs- und Installationskosten. Dazu kommen die tatsächliche Nutzung, belegte Betriebskosten und jene Pflege- oder Serviceleistungen, die für Ihre Konfiguration vorgesehen sind. Halten Sie Schätzungen, mögliche Rücklagen und bezahlte Ausgaben auseinander. Wenn Sie die Rechnung später mit den tatsächlichen Nutzungszahlen und Rechnungen aktualisieren, sehen Sie nicht nur eine Gesamtsumme, sondern auch, welcher Anteil am Anfang anfällt und welche Kosten im Betrieb entstehen.
