Restaurant-Pergola: Wirtschaftlichkeit mit eigenen Betriebszahlen prüfen
Betriebswirtschaftliche Planung
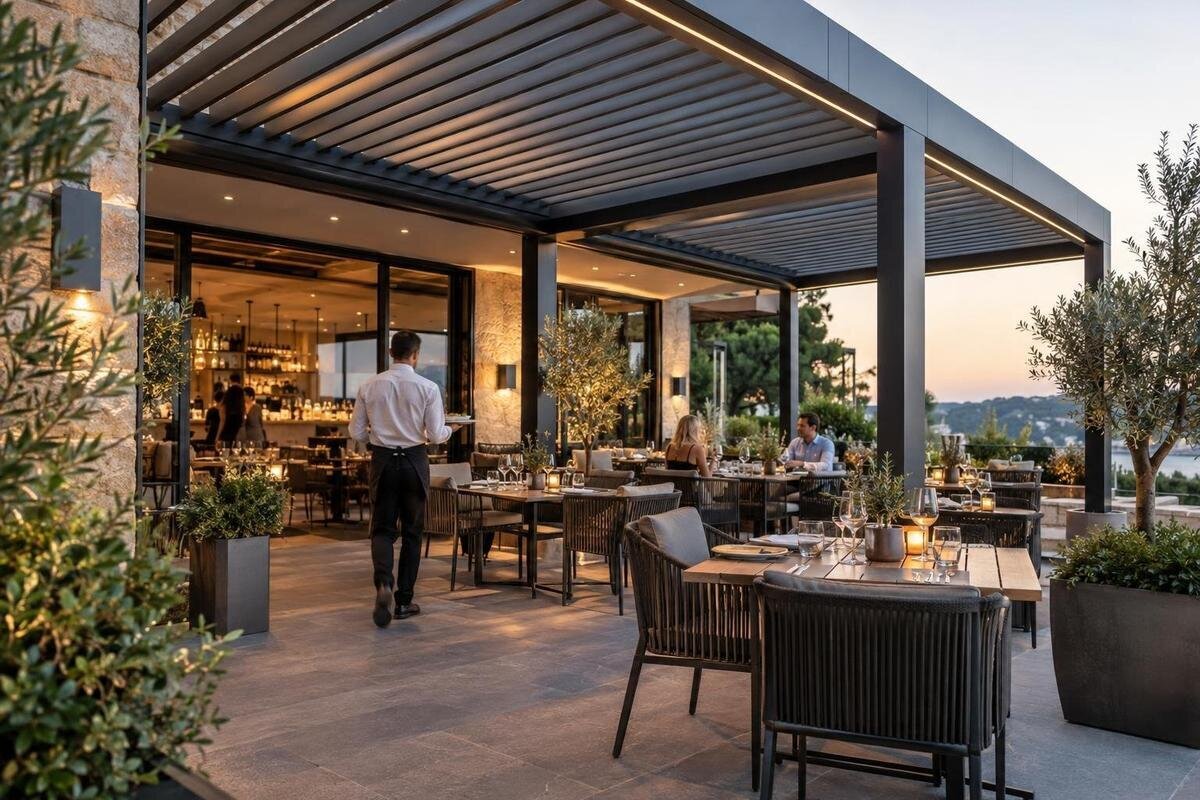
Eine Restaurant-Pergola ist betriebswirtschaftlich kein Selbstläufer: Sie kann einen Aussenbereich anders nutzbar machen, aber zusätzliche Bewirtungstage oder Gäste sind nicht automatisch gegeben. Für eine belastbare Entscheidung vergleichen Sie den Betrieb ohne Projekt mit einem realistischen Betrieb nach der Umsetzung. In die Rechnung gehören nur die zusätzliche Nutzung und ihr Deckungsbeitrag sowie sämtliche einmaligen und laufenden Kosten. Der folgende Rechenrahmen macht Annahmen sichtbar, nutzt vorhandene Betriebsdaten und hilft, die Amortisation zu prüfen, ohne einen Mehrumsatz vorauszusetzen. Entscheidend sind tatsächliche Tagesabläufe, belegbare Nachfrage und der konkrete Projektumfang, nicht eine pauschale Gästeprognose.
Zusatznutzen gegenüber dem bisherigen Betrieb
Wirtschaftlichkeit beginnt mit einer Gegenüberstellung, nicht mit einer Umsatzprognose. Legen Sie zuerst den Ist-Betrieb ohne Pergola fest: an welchen Tagen die Terrasse tatsächlich offen war, wie viele Gäste dort bewirtet wurden und welche Sitzplätze bereits vorhanden sind. Daneben steht derselbe Betrieb mit dem konkreten Projekt, möglichst für dieselben Öffnungszeiten, Wochentage und einen vergleichbaren Zeitraum. Der wirtschaftliche Zusatznutzen ist nur die Differenz, die sich plausibel dem Vorhaben zurechnen lässt. Bestehender Umsatz auf der Terrasse zählt nicht noch einmal als Projektvorteil. So wird klar, ob neue Nutzung entsteht oder bestehende Umsätze lediglich auf eine andere Fläche verlagert werden.
Für die Kalkulation kommen vor allem zwei mögliche Effekte infrage: Die Terrasse könnte an weiteren Tagen bewirtet werden, oder an bereits genutzten Tagen könnten zusätzliche, betrieblich nutzbare Plätze bereitstehen. Beides ist zunächst eine Annahme und kein Ergebnis. Erfassen Sie neue Tage und zusätzliche Plätze getrennt und führen Sie die erwarteten Gäste anschliessend in einer gemeinsamen Tagesrechnung zusammen. An einem neu nutzbaren Tag darf die Gästezahl nicht nochmals als Vorteil zusätzlicher Plätze erscheinen. An einem bisher schon genutzten Tag zählt dagegen nur der erwartete Zuwachs gegenüber dem bisherigen Betrieb. Damit bleibt jeder zusätzliche Gast genau einmal erfasst. Ein möglicher Mehrwert wie ein anderes Gästeerlebnis oder eine bessere Tischverteilung gehört nicht automatisch in den Ertrag. Berücksichtigen Sie solche Aspekte nur dann monetär, wenn ein nachvollziehbarer Zusammenhang mit messbaren Betriebsdaten besteht. Andernfalls notieren Sie sie als qualitative Gründe für die Entscheidung.
Nutzbare Bewirtungstage aus Betriebsdaten ableiten
Erstellen Sie für einen betrieblich aussagekräftigen Zeitraum einen Kalender mit den tatsächlichen Öffnungstagen und den Tagen, an denen der Aussenbereich nicht bedient wurde. Ergänzen Sie jeweils den Grund: Wetter, fehlende Nachfrage, Personalmangel, Ruhetag, betriebliche Entscheidung oder eine andere Einschränkung. Notieren Sie auch Wochentag, Tageszeit und geplante Servicezeiten, denn ein kurzer Abendservice ist nicht mit einem vollen Betriebstag gleichzusetzen. Nur Ursachen, die das konkrete Projekt voraussichtlich verändert, kommen als zusätzliche Nutzungstage infrage. Ein Regentag ist nicht automatisch ein gewonnener Bewirtungstag; Standort, geplante Nutzung, Personal, Küche und Nachfrage müssen ebenfalls berücksichtigt werden. Trennen Sie Beobachtungen aus der Vergangenheit von Annahmen für künftige Saisons.
Für den vorsichtigen Fall übernehmen Sie nur Tage, an denen die notwendigen Bedingungen gleichzeitig erfüllt sein könnten. In mittleren und günstigeren Varianten legen Sie offen, welche zusätzlichen Annahmen Sie treffen. Halten Sie auch den untersuchten Projektumfang fest. Wenn eine Wandlösung geprüft wird, können Sie als Referenz etwa die Bloomcabin Wandpergola benennen; der Modellname belegt jedoch keine Eignung am konkreten Standort. Ordnen Sie jeder Zahl eine Quelle zu, etwa Kassensystem, Dienstplan oder Reservierungsjournal, und kennzeichnen Sie Schätzungen deutlich. So lässt sich später erkennen, ob die Rechnung eher an den angesetzten Tagen, an der Nachfrage oder an der verfügbaren Arbeitszeit hängt.
Zusätzliche Sitzplätze im Grundriss ermitteln
Die Zahl zusätzlicher Sitzplätze ergibt sich aus einem tatsächlichen Möblierungsplan, nicht aus der Fläche allein. Zeichnen Sie die bestehende Terrasse und die geplante Anordnung mit Tischen, Stühlen, Türen, Servicewegen, Zugängen und den betrieblich nötigen Bewegungsflächen ein. Berücksichtigen Sie, welche Sitzplätze mit der neuen Anordnung wegfallen oder verschoben werden; nur ein Nettozuwachs zählt als zusätzliche Kapazität. Ein lediglich versetzter Tisch schafft für sich genommen keine weiteren Plätze. Stellen Sie deshalb die gesamte bisherige Bestuhlung der gesamten geplanten Bestuhlung gegenüber, statt nur die Plätze unter der Pergola zu zählen. Halten Sie die Sitzplatzzahl zunächst getrennt von der Zahl erwarteter Gäste fest: Der Plan zeigt die Kapazität, noch nicht deren Auslastung. Lassen Sie die für den konkreten Betrieb relevanten Zugangs-, Brandschutz- und Planungsfragen fachlich prüfen. Ein Platz, der auf dem Papier passt, im Serviceablauf aber nicht erreichbar oder nutzbar ist, gehört nicht in die wirtschaftliche Rechnung. Prüfen Sie auch, ob das Personal die vorgesehene Anordnung im Alltag bedienen kann.
Die Produktseite der Bloomcabin Pergola führt Ausführungen mit Flächen von 9 bis 24 m² auf. Eine Flächenangabe ist jedoch keine Sitzplatzzahl und sagt nicht, wie viele Gedecke im gewählten Grundriss tatsächlich Platz finden. Ermitteln Sie für jede zu prüfende Variante die nutzbare Platzzahl nach Möblierung und Betriebsabläufen, vergleichen Sie sie mit der heutigen Kapazität und notieren Sie die Differenz. Verwenden Sie für Kalkulation, Offerte und fachliche Prüfung dieselbe Planversion. Ändert sich der Grundriss später, müssen Sie Gedecke und Kosten gemeinsam anpassen. So bleibt nachvollziehbar, welche konkrete Anordnung hinter der angesetzten Kapazität steht.
Zusätzliche Gäste statt möglicher Sitzplätze berechnen
Ein zusätzlicher Sitzplatz ist noch kein zahlender Gast. Ermitteln Sie für passende Wochentage und Tageszeiten, wie viele Gäste tatsächlich kommen und wie Reservierungen sowie spontane Besuche schwanken. Nutzen Sie vorhandene Kassen- und Reservierungsdaten statt einer pauschalen Auslastung. Prüfen Sie zugleich, ob Küche und Service zusätzliche Bestellungen bewältigen können. Werden Gäste lediglich von Innenplätzen auf die Terrasse verlegt, entsteht nicht automatisch zusätzlicher Umsatz. Entscheidend ist die Nettodifferenz bei den bedienten Gästen, nicht die maximale Zahl der Stühle oder theoretisch möglichen Tischwechsel. Unterscheiden Sie deshalb zwischen vorhandener Nachfrage, zusätzlicher Nachfrage und Gästen, die sonst an anderer Stelle im Betrieb Platz genommen hätten.
Bilden Sie jeden relevanten Tag oder Tagesabschnitt zweimal ab: mit der realistischen Gästezahl ohne Projekt und mit der erwarteten Gästezahl mit Projekt. Die Summe der Differenzen ergibt die zusätzlichen Gäste im betrachteten Zeitraum; unveränderte oder ungünstigere Fälle dürfen dabei nicht stillschweigend verschwinden. Führen Sie dafür je eine Spalte für beide Gästezahlen und eine dritte für die Differenz. Ein unveränderter Abschnitt geht mit null ein, ein ungünstigerer mit einem negativen Wert. So zeigt die Jahressumme den erwarteten Nettoeffekt und nicht bloss die Summe ausgewählter guter Tage. Wenn Sie eine Variante wie die Bloomcabin Bioklimatische Pergola in die Planung aufnehmen, halten Sie fest, auf welche Projektfläche sich die Rechnung bezieht. Modellbezeichnung und Flächenangabe ersetzen weder einen Sitzplan noch eine Nachfrageprognose. Legen Sie fest, wie viele Gäste angesichts von Personal, Reservierungen und Servicezeiten voraussichtlich tatsächlich bedient werden können.
Vom Umsatz zum Deckungsbeitrag
Umsatz und wirtschaftlicher Beitrag sind verschiedene Grössen. Multiplizieren Sie die realistisch zusätzlichen Gäste mit dem durchschnittlichen zusätzlichen Erlös pro Gast, passend zu Wochentag, Tageszeit und Saison. Ziehen Sie anschliessend die variablen Kosten ab, die bei diesen Gästen anfallen, etwa Warenaufwand, Verbrauchsmaterial oder transaktionsabhängige Gebühren, sofern sie in Ihrer Buchführung separat erfasst werden. Daraus ergibt sich der zusätzliche Deckungsbeitrag. Vergleichen Sie Werte nur auf derselben Rechenbasis: Mehrwertsteuerbehandlung und interne Verrechnungen dürfen zwischen Ausgangs- und Projektszenario nicht uneinheitlich sein. Verwenden Sie möglichst die Erlösdaten für vergleichbare Gäste und nicht den Durchschnitt des gesamten Restaurantbetriebs.
Zusätzliche Schichten, längere Servicezeiten oder Mehrarbeit dürfen nicht unberücksichtigt bleiben. Ordnen Sie sie entweder als variable Kosten den zusätzlichen Gästen zu oder führen Sie sie separat als projektbedingten Betriebsaufwand; dieselbe Arbeitszeit darf nicht doppelt abgezogen werden. Auch Verlagerungen von Innenplätzen auf die Terrasse müssen genau einmal berücksichtigt sein. Wenn Ihre Gästezahl bereits nur den Nettozuwachs des gesamten Betriebs enthält, ziehen Sie die verlagerten Umsätze nicht nochmals ab. Kennzeichnen Sie in der Rechnung, an welcher Stelle Sie diese Abgrenzung vorgenommen haben. Halten Sie ebenso bei jeder Kostenposition fest, ob sie bereits im Deckungsbeitrag enthalten ist oder erst vom Jahresbetrag abgezogen wird. Die Investition selbst gehört nicht in den Pro-Gast-Wert, sondern in eine eigene Kostenposition: Für eine konkret geprüfte Wandpergola von Bloomcabin übernehmen Sie nur einen tatsächlich eingeholten Projektpreis in die Rechnung. So bleibt der Deckungsbeitrag vergleichbar, unabhängig davon, welche Ausführung Sie prüfen.
Einmalige Projektkosten vollständig erfassen
Erfassen Sie alle einmaligen Kosten als vollständigen Projektumfang, nicht bloss den Artikelpreis. Je nach geplantem Vorhaben können dazu Planung und Vermessung, fachliche Abklärungen, Lieferung, Montage, erforderliche Arbeiten am Untergrund oder an vorhandenen Anschlüssen sowie zusätzlich benötigte Ausstattung gehören. Nehmen Sie Beleuchtung, Heizgeräte oder Möblierung nur auf, wenn sie tatsächlich Teil des Projekts sind; leiten Sie solche Bestandteile nicht aus dem Wort Pergola ab. Fragen Sie bei jeder Offerte nach enthaltenen Leistungen, Ausschlüssen, möglichen bauseitigen Arbeiten und offenen Kostenpositionen. Unsicherheiten gehören sichtbar in den Kostenplan, statt mit einem unbelegten Zuschlag oder einer stillen Null zu verschwinden.
Ordnen Sie jede Position einer Quelle und einer verantwortlichen Person zu: Angebot, fachliche Beurteilung, interne Arbeitszeit oder eigene Anschaffung. Eine Produktübersicht wie die Bloomcabin-Pergola hilft, die untersuchte Variante eindeutig zu benennen, ist aber keine Gesamtprojektkalkulation. Vergleichen Sie Offerten nur, wenn Umfang, Flächenannahme, Montage und allfällige Zusatzleistungen auf derselben Grundlage stehen. Werden später Standortarbeiten oder Anpassungen nötig, ergänzen Sie diese vor der Entscheidung. Die Summe der einmaligen Ausgaben ist der Betrag, der in die Amortisationsrechnung eingeht; laufende Reinigung, Wartung oder Energie erfassen Sie separat.
Laufende Kosten getrennt ansetzen
Nach der Umsetzung können jährliche Zusatzaufwendungen anfallen. Erfassen Sie nur den Teil, der gegenüber dem bisherigen Betrieb hinzukommt: Arbeitszeit für Reinigung oder Bedienung, vereinbarte Wartung, Pflege, eventuelle Ersatzteile, zusätzliche Versicherungs- oder Servicekosten sowie Energie für tatsächlich gewählte Zusatzgeräte. Nicht jede Position trifft auf jedes Projekt zu; holen Sie dazu belastbare Angaben ein und führen Sie einmalige Anschaffungskosten nicht nochmals als Jahreskosten. Halten Sie fest, wer die Arbeit übernimmt und wie häufig sie voraussichtlich anfällt. Eigene Personalzeit ist auch dann eine betriebliche Ressource, wenn dafür keine separate Rechnung eintrifft. Prüfen Sie, ob einzelne Aufwendungen saisonal oder ganzjährig entstehen.
Bei einer konkreten Variante wie der bioklimatischen Bloomcabin-Pergola lässt sich aus der Produktbezeichnung allein kein Wartungs-, Bedienungs- oder Energieaufwand ableiten. Fragen Sie nach den für die geplante Ausführung geltenden Unterlagen und wiederkehrenden Aufgaben; lassen Sie Kostenangaben gegebenenfalls von der zuständigen Fachperson ergänzen. Rechnen Sie die jährlichen Aufwendungen über denselben Zeitraum wie den erwarteten Zusatzbeitrag und prüfen Sie, ob sie bei veränderter Nutzung anders ausfallen könnten. Notieren Sie auch, ob die Aufgaben Mitarbeitende binden oder extern vergeben werden. Ein niedriger Jahreswert ist nicht realistisch, wenn notwendige Tätigkeiten nur deshalb fehlen, weil sie in einer Offerte nicht aufgeführt waren.
Amortisationsdauer und Szenarien berechnen
Für eine einfache Amortisationsrechnung ziehen Sie die jährlichen projektbedingten Fixkosten, die noch nicht im Deckungsbeitrag enthalten sind, vom zusätzlichen jährlichen Deckungsbeitrag ab. Teilen Sie die vollständige einmalige Investition durch diesen verbleibenden Jahresbetrag. Das Ergebnis ist nur dann eine einfache Amortisationsdauer, wenn der Nenner positiv ist und die Annahmen über die betrachtete Zeit tragfähig bleiben. Bei einem Jahresbeitrag von null oder weniger ergibt sich in dieser Rechnung keine Amortisation. Das vereinfachte Verfahren bildet Finanzierung, Zeitwert des Geldes, Steuern und Veränderungen über mehrere Jahre nicht vollständig ab. Bei einer längerfristigen Investition kann die Buchhaltung oder eine Fachperson eine umfassendere Rechnung erstellen.
Arbeiten Sie mindestens mit einem vorsichtigen, einem mittleren und einem günstigeren Szenario. Ändern Sie dabei nachvollziehbar die nutzbaren Tage, die tatsächliche Auslastung und die variablen Kosten, statt überall gleichzeitig Bestwerte anzusetzen. Wenn Sie die wandmontierte Bloomcabin-Pergola als Referenz verwenden, lassen Sie die geplante Ausführung beim Vergleich unterschiedlicher Nachfrage gleich. Untersuchen Sie Unsicherheiten der Investitionssumme separat und kennzeichnen Sie, welche Kostenposition sich verändert. Sonst bleibt unklar, ob eine kürzere Amortisationsdauer aus höherer Nachfrage oder einem anderen Projektumfang entsteht. Berechnen Sie zusätzlich rückwärts: Der nötige jährliche Deckungsbeitrag vor laufenden Fixkosten entspricht der Investition geteilt durch die gewünschte Zahl von Jahren, zuzüglich dieser Fixkosten. Teilen Sie diesen Betrag durch den angesetzten Deckungsbeitrag pro zusätzlichem Gast, um die erforderliche Gästezahl zu ermitteln. Verwenden Sie dabei dieselbe Kostenabgrenzung wie in der Vorwärtsrechnung. Prüfen Sie anschliessend anhand eigener Daten und Servicekapazität, ob diese Gästezahl innerhalb der angesetzten Bewirtungstage erreichbar erscheint.
Standort und Betriebsablauf fachlich prüfen
Eine attraktive Rechnung ist nur belastbar, wenn das Vorhaben am konkreten Standort betrieben werden kann. Legen Sie dem Projektteam den tatsächlichen Grundriss, die vorgesehenen Öffnungszeiten, Servicerouten und betrieblichen Anforderungen vor. Zugänglichkeit, Brandschutz und Planung sind projektspezifisch zu prüfen; beziehen Sie dafür qualifizierte Fachpersonen oder die zuständigen Stellen ein. Diese Prüfung kann nutzbare Fläche, Kosten oder Betriebsablauf verändern und ist deshalb Teil der wirtschaftlichen Betrachtung. Setzen Sie keine zusätzlichen Sitzplätze oder Tage als gesichert an, solange wichtige Voraussetzungen offen sind. Führen Sie ungeklärte Punkte in der Kalkulation als Bedingungen und nicht als feststehende Vorteile.
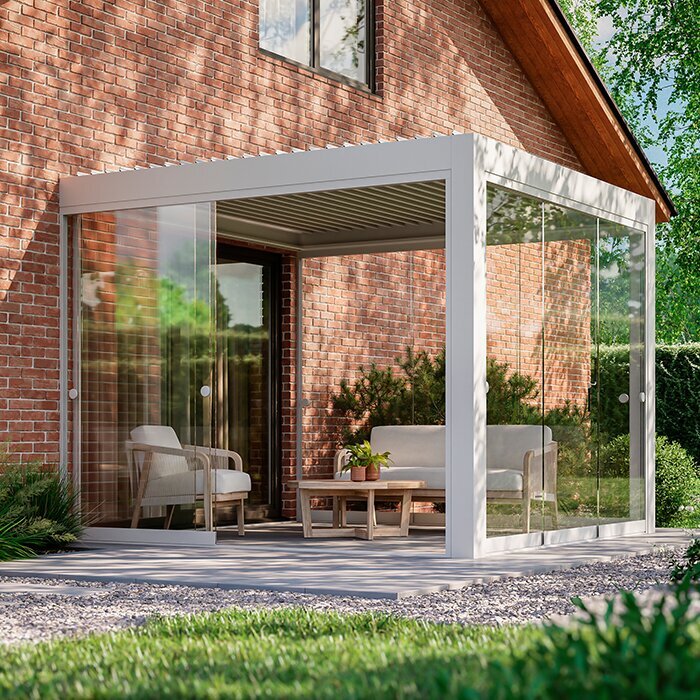
Benennen Sie gegenüber Anbieter und Fachpersonen genau die Variante und den Verwendungszweck, die Ihrer Rechnung zugrunde liegen. Die Seite zum Modell Bloomcabin Pergola identifiziert ein Produktmodell, bestätigt aber nicht seine Eignung für ein bestimmtes Restaurantprojekt. Dokumentieren Sie Rückmeldungen, notwendige Anpassungen und die damit verbundenen Kosten. Ändert sich dadurch die Stellfläche oder Zahl der Gedecke, aktualisieren Sie auch die Nachfrage- und Deckungsbeitragsrechnung. Trennen Sie verbindliche Kostenangaben von noch offenen Schätzungen. So wird aus einer theoretischen Amortisationszahl eine Entscheidung, die zu Plan, Betrieb und tatsächlich geprüften Voraussetzungen passt.
Annahmen dokumentieren und später abgleichen
Fassen Sie die Rechnung übersichtlich zusammen: Vergleichszeitraum, vorhandene und zusätzliche Gedecke, nutzbare Tage, erwartete zusätzliche Gäste, durchschnittlicher Erlös, variable Kosten, laufender Aufwand, einmalige Investition und Quelle jeder Annahme. Vermerken Sie, wer eine Zahl bestätigt hat und wann sie zuletzt aktualisiert wurde. Nach der Umsetzung können Sie dieselben Kennzahlen saisonweise beobachten und mit der Prognose vergleichen. Bewahren Sie dafür die ursprüngliche Kalkulation auf und stellen Sie die Ist-Werte daneben, statt die damaligen Annahmen nachträglich zu überschreiben. Notieren Sie bei grösseren Abweichungen, ob weniger Tage nutzbar waren, weniger Gäste kamen oder der Beitrag pro Gast anders ausfiel. So bleibt erkennbar, welcher Teil des Modells angepasst werden muss. Abweichungen erklären sich nicht automatisch durch die Pergola; Wetter, Öffnungszeiten, Personal, Preise, Marketing und Angebot können sich ebenfalls verändert haben. Halten Sie deshalb Ist-Werte und mögliche Einflussfaktoren gemeinsam fest, statt nur den Gesamtumsatz zu vergleichen.
Setzen Sie vor der Investition eine interne Entscheidungsgrenze, etwa eine maximal akzeptierte Amortisationsdauer oder einen Mindestbeitrag, der nach allen Zusatzkosten verbleiben soll. Das ist ein betrieblicher Zielwert und keine allgemeine Branchenregel. Wenn nur das optimistische Szenario funktioniert, fehlen möglicherweise noch belastbare Annahmen oder der Projektumfang muss erneut geprüft werden. Ein nüchternes Nein, ein späterer Prüfzeitpunkt oder eine überarbeitete Variante kann wirtschaftlich sinnvoller sein als eine Entscheidung auf Basis der höchstmöglichen Gästezahl. Entscheidend ist, dass Ausgangsdaten, Bedingungen und offene Fragen für alle Beteiligten nachvollziehbar bleiben.
Häufige Fragen zur Kalkulation
Welche Bewirtungstage gelten als zusätzlich?
Ein Tag zählt nur dann als zusätzlich, wenn die Terrasse im bisherigen Betrieb tatsächlich nicht bedient wurde und das konkrete Projekt die Nutzung am Standort plausibel ermöglicht. Fehlt es an Nachfrage, Personal, Öffnungszeit oder geklärten Projektbedingungen, ist die Pergola allein kein Grund, diesen Tag als zusätzlichen Bewirtungstag anzusetzen.
Soll die Rechnung vom Umsatz oder vom Deckungsbeitrag ausgehen?
Für die Amortisation zählt der zusätzliche Deckungsbeitrag, nicht der gesamte Umsatz. Ziehen Sie variable Waren-, Verbrauchs- und transaktionsabhängige Kosten ab. Zusätzliche Personal- oder Betriebskosten erfassen Sie ebenfalls, aber nur einmal. Die einmalige Investition führen Sie als separate Kostenposition.
Kann ich die Zahl der Gedecke aus der Pergola-Fläche ableiten?
Nein. Die Fläche ergibt keine Sitzplatzzahl. Entscheidend ist der konkrete Grundriss mit Tischen, Stühlen, Servicewegen und betrieblich nötigen Bewegungsflächen. Relevant ist die tatsächlich nutzbare Nettozahl zusätzlicher Plätze gegenüber der bestehenden Terrasse.
Welche Kosten gehören in die Amortisationsrechnung?
Berücksichtigen Sie die einmaligen Kosten des konkreten Projekts und die jährlichen zusätzlichen Aufwendungen. Trennen Sie Investition, laufende Fixkosten und variable Kosten pro Gast. Doppelt angesetzte Arbeitszeit verfälscht das Ergebnis. Bei längerfristigen Projekten können Finanzierung und Zeithorizont eine umfassendere Rechnung erfordern.
Wie berücksichtige ich unsichere Nachfrage?
Rechnen Sie mit einem vorsichtigen, einem mittleren und einem günstigeren Szenario, das Sie aus eigenen Betriebsdaten ableiten. Wenn nur die günstigste Variante Ihre interne Zielvorgabe erfüllt, klären Sie die offenen Annahmen oder prüfen Sie den Projektumfang erneut. Behandeln Sie den optimistischen Wert nicht als Zusage.
Eine Restaurant-Pergola rechnet sich nur, wenn der Projektvergleich einen ausreichenden zusätzlichen Jahresbeitrag ausweist, der die Investition und laufenden Aufwendungen innerhalb des vom Betrieb akzeptierten Zeitraums trägt. Der belastbare Ausgangspunkt sind eigene Öffnungs-, Belegungs- und Kostendaten, ein konkreter Grundriss und geklärte Projektbedingungen. Ein vorsichtiges Modell, das auch bei weniger nutzbaren Tagen und geringerer Nachfrage nachvollziehbar bleibt, sagt mehr aus als die abstrakte Zahl möglicher zusätzlicher Sitzplätze.
