Évaluer si une pergola de restaurant peut s’amortir
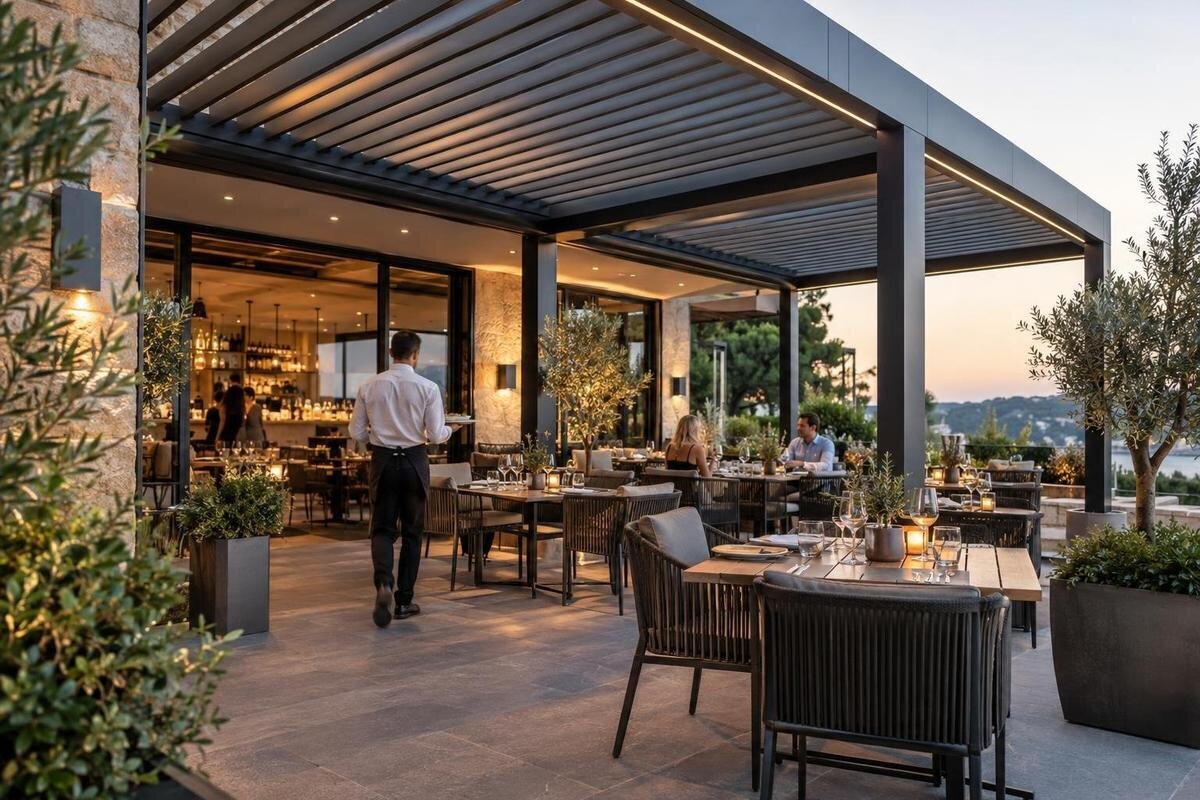
Pergola et terrasse de restaurant
Une pergola pour une terrasse de restaurant représente un investissement dont la rentabilité dépend de ce qu’elle change réellement dans l’exploitation : journées où le service extérieur devient possible, clients supplémentaires effectivement accueillis et marge qui reste après les coûts variables. Le nombre de mètres carrés ou de places dessinées sur un plan ne suffit donc pas. Cette méthode aide à bâtir un scénario prudent, à compter les dépenses initiales et récurrentes, puis à repérer quelles hypothèses doivent être confirmées avant une décision.
Comprendre le délai de récupération de l’investissement
Commencez par définir ce que vous entendez par « s’amortir ». Pour une première décision, la question est de savoir si la marge supplémentaire attribuable au projet peut couvrir l’investissement dans un délai que l’établissement juge acceptable. Ce n’est pas la même chose que constater davantage de ventes pendant une belle journée : certains clients auraient peut-être été accueillis à l’intérieur, tandis que d’autres ventes exigent des achats ou du personnel additionnels. Il faut isoler ce qui change grâce au projet, et non attribuer à la pergola toute l’activité de la terrasse. Le chiffre d’affaires brut ne répond donc pas, à lui seul, à la question.
Inscrivez séparément le coût initial, les dépenses récurrentes liées au projet et la marge annuelle additionnelle après coûts variables. Déduisez ensuite les dépenses récurrentes de cette marge pour obtenir le montant annuel disponible pour récupérer l’investissement. Dans un calcul simple, le délai de récupération correspond au coût initial divisé par ce montant, uniquement s’il est positif. Ce repère ne remplace ni un plan de trésorerie ni l’analyse comptable de l’entreprise : il ne tient pas automatiquement compte du financement ou de la valeur de l’argent dans le temps. Choisissez un horizon de décision avant de saisir les chiffres, puis présentez les résultats année par année. Si le montant annuel disponible est nul ou négatif, le projet ne s’amortit pas selon ce modèle.
Mesurer la surface réellement exploitable
Un plan d’implantation doit représenter la terrasse actuelle et la proposition à la même échelle. Faites-y figurer les tables prévues, les portes, les passages du personnel, les accès aux bâtiments et les éléments fixes qui réduisent la zone aménageable. Il faut aussi examiner les circulations et les usages prévus avec les professionnels concernés, notamment pour les vérifications applicables en matière d’accès, de sécurité incendie et d’aménagement. Une aire couverte n’est pas automatiquement une aire de service : l’équipe doit pouvoir travailler et les déplacements doivent rester praticables dans la configuration envisagée.
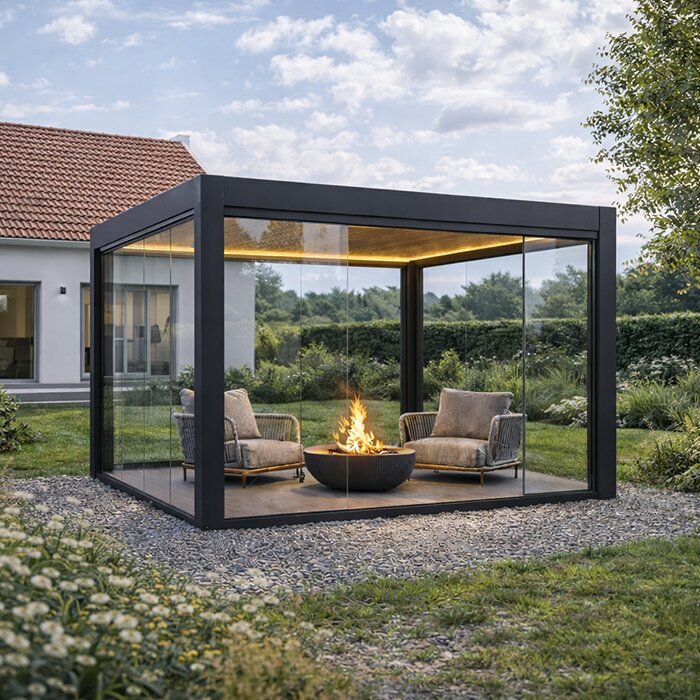
Ne déduisez pas le nombre de couverts d’une surface annoncée. La fiche de la pergola murale Bloomcabin indique une plage de 9 à 24 m², mais cette donnée ne précise ni l’agencement du restaurant ni le nombre de tables qui peuvent y fonctionner. Comparez sur le plan la surface disponible, le mobilier et les passages nécessaires, puis vérifiez la disposition avec l’équipe pendant un service représentatif. Distinguez les places déjà exploitables de celles que le projet ajouterait réellement. Cette comparaison évite de compter comme capacité nouvelle une zone qui ne peut accueillir que les mêmes tables, déplacées ou réorganisées.
Décompter les jours où le service serait réellement possible
Reprenez les relevés du restaurant sur plusieurs périodes représentatives : jours d’ouverture, activité de la terrasse, services du midi et du soir, annulations et restrictions déjà observées. Les journées où le service extérieur a été limité pour des raisons météorologiques méritent une attention particulière, mais ne les transformez pas automatiquement en jours gagnés. Le résultat dépend de la configuration envisagée et de la possibilité réelle d’exploiter l’espace. Si les conditions varient fortement selon les mois ou les jours de semaine, gardez ces catégories séparées au lieu de les réduire trop tôt à une moyenne annuelle.
Classez les jours en trois groupes de travail : exploitables avec une bonne justification, incertains et non exploitables dans le scénario étudié. Appuyez le premier groupe sur des faits observés et sur les conditions d’exploitation attendues, pas sur un calendrier idéal. Pour un projet comprenant une Pergola Bloomcabin, consignez les périodes de service envisagées et les raisons qui justifient leur inclusion dans le calcul. Recomptez les journées après avoir intégré les périodes de fermeture, les contraintes de personnel et les éventuelles interruptions prévues. Conservez une hypothèse prudente pour les journées dont l’usage reste incertain et indiquez celles qui ne sont pas retenues dans le total.
Isoler les couverts réellement additionnels
Pour chaque période retenue, estimez les couverts qui seraient servis grâce à la capacité ou aux occasions de service réellement nouvelles. La comparaison utile est celle entre deux situations : l’exploitation actuelle et l’exploitation avec le projet. Un client déplacé de l’intérieur vers la terrasse n’est pas un couvert additionnel si le restaurant l’aurait reçu de toute façon. De même, une table dessinée sur le plan ne prouve pas qu’elle sera occupée. La demande, la rotation, les horaires, la capacité de la cuisine et le nombre de personnes disponibles peuvent tous limiter le résultat.
Fondez l’estimation sur les données que le restaurant possède déjà : réservations, périodes de forte demande, refus de clients faute de place, annulations ou ventes enregistrées. Ces éléments n’établissent pas à eux seuls ce qui se produira, mais ils permettent de justifier une fourchette de couverts additionnels par service. Notez aussi ce qui pourrait déplacer l’activité plutôt que l’augmenter, par exemple un changement de répartition entre salle et terrasse. Écartez les couverts qui dépasseraient la capacité de préparation ou de service. Vous obtenez ainsi une estimation liée à l’exploitation réelle, plutôt qu’un nombre de places converti sans preuve en ventes.
Passer des couverts à la marge contributive
Calculez la marge moyenne qui reste sur un couvert supplémentaire, plutôt que de reprendre le montant moyen de l’addition comme un gain net. Utilisez les données du restaurant, en séparant si nécessaire les services ou les catégories de menus dont les coûts diffèrent sensiblement. Déduisez les dépenses qui augmentent avec les ventes concernées, par exemple les ingrédients et boissons, les frais variables de paiement ou les coûts de main-d’œuvre supplémentaire directement liés à ces ventes. Gardez une méthode cohérente avec les chiffres comptables de l’établissement et évitez de mélanger chiffre d’affaires, coûts et marge dans une même ligne.
Si les repas n’ont pas tous la même composition, calculez une marge propre à chaque groupe de couverts puis appliquez les volumes plausibles correspondants. Le total annuel devient alors la somme des marges estimées pour les différents services, et non le produit d’une moyenne choisie au hasard. Si une pergola bioclimatique Bloomcabin figure parmi les options étudiées, utilisez les mêmes marges par catégorie de repas pour comparer les projets à offre de restauration identique. Ces marges dépendent du menu, des prix réellement pratiqués, des coûts et du type de clientèle que l’établissement prévoit de servir, et non du modèle de pergola retenu.
Chiffrer le coût complet du projet
Demandez un chiffrage qui distingue le produit des dépenses nécessaires pour réaliser le projet. Selon le périmètre retenu, les postes peuvent comprendre la livraison, le montage, les relevés ou études, la préparation du site, les travaux d’adaptation, le mobilier additionnel et les interruptions d’activité pendant le chantier. Ajoutez les frais de professionnels et les démarches ou contrôles applicables lorsqu’ils sont nécessaires. La fiche de la pergola murale Bloomcabin peut identifier une référence à faire chiffrer ; elle ne constitue pas, à elle seule, un coût total installé.
Comparez les propositions à périmètre identique. Pour chacune, relevez ce qui est inclus, ce qui est exclu, les hypothèses de préparation et les montants qui restent à confirmer après examen du site. Distinguez les dépenses ponctuelles des charges annuelles, afin de ne pas comptabiliser, par exemple, un poste de montage à la fois dans l’investissement et dans les frais récurrents. Si le chantier risque de réduire temporairement le nombre de services ou de places disponibles, estimez séparément cet effet sur l’exploitation. Un devis incomplet peut faire paraître le délai de récupération plus court qu’il ne le sera réellement.
Intégrer les dépenses récurrentes et le travail supplémentaire
Le coût d’achat ne dit pas quelles dépenses l’espace entraînera ensuite pour l’établissement. Selon la solution et l’usage prévus, examinez les dépenses de nettoyage et d’entretien, les éventuels consommables, les frais de fonctionnement des équipements inclus dans le projet et les interventions de maintenance à prévoir. Appuyez ces lignes sur des informations obtenues pour la solution étudiée ou sur les coûts déjà observés dans l’établissement ; ne leur attribuez pas un montant générique sans justification. Pour un projet comprenant la pergola Bloomcabin du catalogue, détaillez les postes retenus et leur fréquence afin de pouvoir comparer les charges annuelles sur une même base.
Ajoutez le temps de travail réellement supplémentaire : préparation de l’espace, organisation du mobilier et tâches d’exploitation qui n’existaient pas auparavant. Si une dépense de personnel a déjà été incluse dans la marge par couvert, ne la comptez pas une seconde fois comme charge annuelle. À l’inverse, un poste ou une plage de travail supplémentaire peut devoir être traité séparément s’il ne varie pas directement avec chaque couvert. Indiquez qui prend en charge ces tâches, à quelle fréquence et ce qui se passe quand la zone n’est pas disponible. Cette lecture aide à mesurer non seulement le budget, mais aussi la charge quotidienne du projet.
Construire des scénarios prudents et comparables
Préparez au moins trois scénarios : prudent, central et favorable. Pour chacun, notez les jours réellement exploitables, les couverts additionnels par service, la marge par couvert, l’investissement complet et les dépenses annuelles. Chaque chiffre doit venir d’une donnée ou être clairement identifié comme une hypothèse à vérifier. Ne choisissez pas des pourcentages de croissance sans lien avec les réservations, les ventes ou les capacités observées. Si les journées et les marges varient selon la saison, calculez-les par période puis additionnez les résultats pour obtenir une estimation annuelle.
Gardez le périmètre identique lorsque vous comparez plusieurs propositions : sinon, le scénario le plus favorable peut simplement correspondre à un devis moins complet. Dans une estimation simplifiée, la marge annuelle du projet correspond aux couverts additionnels servis, multipliés par la marge par couvert, moins les dépenses récurrentes. Pour comparer un projet de pergola Bloomcabin pour la terrasse à d’autres solutions, utilisez les mêmes hypothèses de service et les mêmes catégories de coûts, sans lui attribuer de hausse de fréquentation. Présentez le scénario favorable comme une possibilité, pas comme la base de décision. Faites apparaître séparément les données solides et les hypothèses qui restent à confirmer.
Déterminer les couverts nécessaires pour récupérer l’investissement
Pour connaître le niveau d’activité nécessaire à la récupération de l’investissement, choisissez d’abord un horizon de calcul. Dans une approche simple, divisez le coût initial par le nombre d’années retenu pour obtenir la somme à récupérer chaque année. Ajoutez-y les dépenses récurrentes annuelles : vous obtenez la marge annuelle à dégager après coûts variables. Divisez ensuite ce montant par la marge moyenne d’un couvert pour obtenir le nombre de couverts additionnels requis sur l’année. Pour obtenir un repère par jour, rapportez ce nombre aux jours de service réellement retenus. Ce calcul fournit un seuil de décision, pas une prévision de fréquentation.
Vérifiez ensuite si ce seuil reste plausible lorsque les jours utilisables, les couverts ou la marge par couvert sont moins élevés que prévu. Testez chaque variable séparément, puis regardez l’effet d’une combinaison défavorable. Si le nombre de couverts requis dépasse la capacité que le plan, la cuisine ou l’équipe peuvent absorber, l’hypothèse n’est pas crédible. Appliquez le même raisonnement à chaque option chiffrée, y compris au projet comprenant la pergola bioclimatique présentée au catalogue, à partir des coûts et conditions propres à sa réalisation. Un seuil qui ne tient que dans le scénario le plus favorable signale une rentabilité incertaine.
Valider les hypothèses avec le projet réel
Avant de décider, réunissez le plan actuel et le plan proposé, les besoins d’exploitation du restaurant, les relevés qui justifient les jours et les couverts estimés, ainsi que des propositions chiffrées avec leur périmètre. Faites aussi examiner les points applicables au site en matière d’accès, de sécurité incendie et d’aménagement par les professionnels compétents. Si vous faites étudier une pergola murale Bloomcabin, sa compatibilité avec l’usage commercial et les caractéristiques du lieu doit être confirmée pour ce projet ; le nom du modèle ne suffit pas. Une demande de projet bien documentée permet de vérifier les points ouverts au lieu de les transformer en hypothèses favorables.
La décision devient plus défendable lorsque le scénario prudent reste compatible avec les contraintes d’exploitation et que le délai calculé correspond à l’horizon choisi par le restaurant. Si le résultat dépend trop de journées incertaines ou d’un niveau de couverts difficile à atteindre, révisez les hypothèses, le périmètre ou le calendrier de décision plutôt que de présenter une hausse de chiffre d’affaires comme acquise. Le calcul n’a pas pour but de promettre un retour : il montre quelles conditions devraient être réunies pour que l’investissement s’amortisse et lesquelles restent à confirmer avant d’engager le projet.
Questions fréquentes
Faut-il calculer la rentabilité à partir du chiffre d’affaires supplémentaire ?
Non. Le chiffre d’affaires ne tient pas compte des dépenses engagées pour servir les couverts supplémentaires. Utilisez plutôt la marge qui reste après les coûts variables, puis déduisez les dépenses annuelles récurrentes liées au projet.
Comment estimer les jours de service utilisables ?
Reprenez les données du restaurant par période et par service : jours d’ouverture, activité de la terrasse, annulations ou restrictions constatées. Distinguez les journées qui semblent réellement exploitables de celles qui restent incertaines, sans supposer que la pergola permettra à elle seule de maintenir le service.
Une place supplémentaire correspond-elle à un couvert supplémentaire ?
Pas nécessairement. Une place peut remplacer une place intérieure ou rester inoccupée. Estimez les couverts additionnels par rapport à ce qui se serait passé sans le projet, en tenant compte de la demande, de la rotation des tables et de la capacité de la cuisine et de l’équipe.
Le prix du produit suffit-il pour estimer l’investissement ?
Non. Le calcul doit porter sur le coût complet du projet, avec les frais de livraison et de montage s’ils s’appliquent, la préparation du site, les adaptations et les autres dépenses nécessaires. Ajoutez ensuite les coûts récurrents sans les compter une seconde fois.
Quel délai d’amortissement faut-il retenir ?
Il n’existe pas de délai universel à appliquer. Choisissez un horizon cohérent avec les objectifs et les données de l’établissement, puis vérifiez si la marge annuelle estimée permet de récupérer l’investissement dans ce délai. Le calcul simple ne remplace pas une analyse de trésorerie ou comptable.
Une estimation utile ne promet pas que la terrasse attirera plus de clients : elle indique combien de jours, de couverts et de marge seraient nécessaires pour couvrir le projet. En reliant ces seuils aux plans, aux relevés du restaurant, aux coûts complets et aux contraintes vérifiées, vous pouvez distinguer une hypothèse séduisante d’un scénario défendable. Si les chiffres ne tiennent qu’avec des conditions idéales, le calcul l’aura révélé avant l’investissement.
