Asegurar un invernadero: preguntas clave ante daños
Guía para organizar su proyecto de invernadero
Respuesta rápida: puntos que debe confirmar
Un invernadero puede involucrar coberturas distintas según la póliza, entre ellas las del inmueble, sus contenidos, los vidrios o la responsabilidad civil. La protección efectiva y sus límites no admiten una respuesta universal. Influyen el sitio, el tipo de estructura, su anclaje, los bienes declarados y las condiciones contratadas.
Antes de llamar, reúna fotografías, comprobantes de compra, instrucciones de montaje e información de la cimentación. Consulte tanto la rotura directa de un panel como los gastos de limpieza, los objetos afectados, la entrada de lluvia y las reclamaciones de otras personas. Pida una respuesta específica para su domicilio y configuración.
01
Afectaciones materiales
Confirme qué fenómenos climáticos menciona la póliza y si contempla del mismo modo bastidor, acristalamiento, puertas, accesorios y componentes instalados de forma permanente.
02
Vidrio roto
Verifique expresamente si se contempla una rotura ajena al viento o al granizo y qué condiciones rigen el aviso, la reparación o el reemplazo.
03
Daños a terceros
Pregunte en qué circunstancias podrían considerarse los daños a terrenos vecinos, visitantes o bienes ajenos dentro de su cobertura de responsabilidad civil y qué deberes tendría que cumplir.
Seguro para invernadero: qué consultar por viento, granizo y roturas
El viento puede soltar un panel, el granizo afectar la cubierta o una pieza desprendida lesionar a alguien. Ninguno de estos supuestos garantiza por sí mismo una indemnización. La respuesta depende de la póliza concreta, de cómo esté clasificado el invernadero dentro del predio y de las coberturas elegidas. Revisarlo con anticipación permite ordenar mejor tanto la planeación como un eventual reporte.
Al elegir un invernadero es lógico fijarse en el lugar, la cimentación, los paneles y el equipo. Para la aseguradora también pueden resultar decisivos otros datos: si la estructura está anclada, si se integra al inmueble cubierto o necesita protección separada, y qué deducibles, exclusiones y pruebas documentales establece la póliza.
Este contenido no sustituye la orientación legal ni la asesoría de seguros. Tómelo como una lista de temas para revisar con su aseguradora o intermediario y solicite que las respuestas queden por escrito. Conviene precisar especialmente el tratamiento del viento, el granizo, los vidrios rotos, los daños derivados y la responsabilidad civil; una conversación informal no modifica el contrato.
01 · Revisar la póliza
Identifique la categoría contractual del invernadero
Además de saber si hay seguro, confirme en qué apartado contractual se ubica el invernadero. Una estructura fija puede tratarse distinto de otra fácilmente trasladable. También pueden influir el sitio, la cimentación y el uso. Pida a la aseguradora que indique los datos requeridos y la cláusula que fundamenta su respuesta.
Detalle medidas, materiales, tipo de vidrio, cimentación, puerta, ampliaciones y equipo fijado de forma permanente. No espere a un siniestro para presentar lo que ya tiene: confirme antes si esos documentos permiten revisar correctamente la póliza. Esto reduce aclaraciones posteriores por datos incompletos. Una respuesta escrita ofrece mayor certeza que una opinión telefónica sin carácter vinculante.
Consulte si deben declararse las piezas agregadas después del montaje, por ejemplo estantes, mecanismos automáticos para ventanas, canaletas o un zócalo. Prepare una relación breve, con fecha, de los cambios hechos desde la instalación. Así, la aseguradora podrá decidir si corresponde actualizar la información sin que usted tenga que deducir por su cuenta qué está protegido.
Pida que la clasificación del invernadero se compare con la versión vigente de sus documentos contractuales. De esa manera podrá detectar a tiempo si faltan datos sobre el sistema constructivo, el sitio o modificaciones posteriores.
Confirme si la póliza trata el invernadero como parte del inmueble, como construcción complementaria o como un bien que requiere cobertura independiente.
Solicite que le indiquen cuáles cambios constructivos o traslados del invernadero tendría que notificar.
Para describirlo sin ambigüedad, puede reunir la documentación de un invernadero Classic estándar antes de hablar con la aseguradora.
02 · Daños asociados al viento
Determine con precisión qué provocó el daño
Tras una tormenta, el origen de la afectación puede no ser evidente. Tal vez el viento golpeó directamente un componente, impulsó un objeto contra la estructura o permitió que entrara agua por una pieza que ya se había aflojado. La distinción puede importar durante la evaluación. Registre cuanto antes las condiciones meteorológicas, lo que observa y el orden en que sucedieron los hechos.
Consulte qué ocurre cuando una consecuencia aparece después de la tormenta. Una puerta desalineada, un anclaje flojo o la humedad interior pueden generar afectaciones adicionales. Antes de efectuar trabajos extensos, aclare cómo debe avisar y qué acciones de resguardo le corresponden. Fotografíe las medidas indispensables para limitar el daño y archive sus comprobantes.
Guarde por un tiempo imágenes de los alrededores, incluidas ramas derribadas u objetos que cambiaron de lugar. Este material puede facilitar la explicación del incidente, aunque no reemplaza el análisis de la aseguradora. Averigüe además qué canal deberá utilizar en casos futuros y cuáles medidas inmediatas de protección considera aceptables o necesarias.
Pregunte qué evidencia suele requerirse para acreditar tanto el episodio meteorológico como las afectaciones observadas.
Verifique si la caída de ramas, muebles de exterior u otros objetos se analiza de manera independiente.
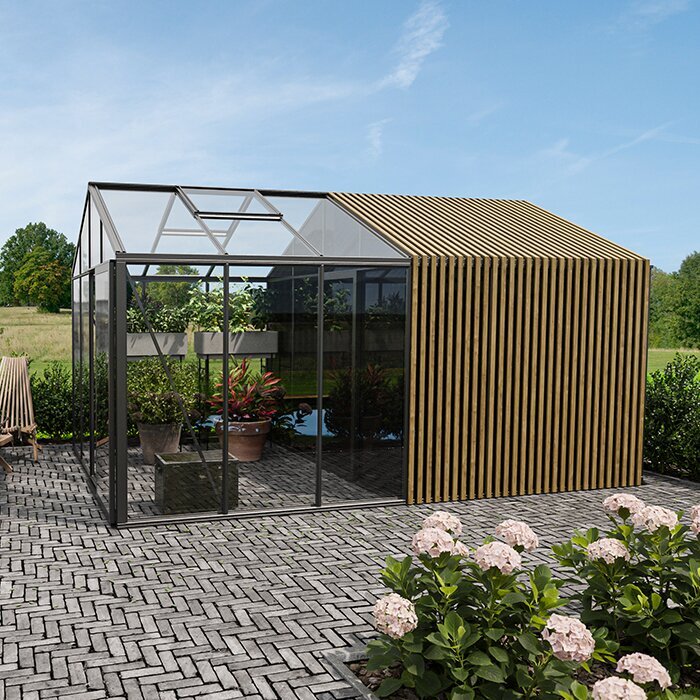
Si la estructura está próxima a una pared, reúna información detallada de un invernadero Lean-To Classic grande junto con los datos exactos de su instalación.
03 · Granizo y acristalamiento
Separe el daño por granizo de otras roturas
El granizo puede afectar los paneles, las superficies del techo y otras piezas delicadas. Sin embargo, que la póliza nombre este fenómeno no significa que todas las reparaciones reciban el mismo tratamiento. Compruebe si lo incluye expresamente y qué componentes podrían quedar comprendidos. Averigüe también si distingue entre señales superficiales, fisuras y rotura completa.
Una rotura sin tormenta visible, como la causada por un golpe mientras se trabaja en el jardín, debe diferenciarse del granizo. En ese caso podría intervenir una cobertura para cristales, pero no necesariamente estará contratada. Confirme si comprende el vidrio del invernadero, cuáles causas admite y qué límites fija. No dé por hecho que cualquier panel está protegido.
Al documentar, conviene tomar por separado imágenes de las áreas intactas y de las afectadas. Añada acercamientos de bordes, sellos y herrajes únicamente cuando pueda hacerlo sin riesgo. Consulte si las fotografías anteriores al incidente servirían para la evaluación y qué información técnica necesita la aseguradora sobre el acristalamiento.
Después de una granizada, registre el momento en que encontró la afectación y las zonas involucradas. Con ello podrá relatar la secuencia sin emitir por cuenta propia conclusiones sobre la causa, la magnitud ni el monto que pudiera cubrirse.
Solicite que le expliquen el tratamiento del vidrio del techo y los laterales, los paneles de las puertas y cualquier acristalamiento colocado por separado.
Confirme si las condiciones mencionan únicamente la pieza rota o también las labores auxiliares indispensables para sustituirla.
Para explicar el material en una consulta, puede utilizar como referencia un invernadero Classic estándar de vidrio y describir sus elementos de forma reconocible.
04 · Efectos posteriores
Incluya agua, bienes interiores y limpieza
La pieza rota puede ser solo una parte del problema. Si la lluvia penetra, podrían dañarse estantes, sistemas de riego, macetas, herramientas o materiales almacenados. Su posible cobertura dependerá de cómo estén clasificados y de las condiciones de la póliza. Elabore un inventario con imágenes y comprobantes, sobre todo para equipo de mayor valor o elementos sujetos de manera permanente.
La limpieza posterior a una tormenta o rotura también exige decisiones prácticas. Hay que aislar los fragmentos, cubrir temporalmente las aberturas y retirar las piezas sueltas. Pregunte qué puede o debe hacerse antes de la inspección y cuáles comprobantes conservar. Mantenga las partes dañadas solo durante el periodo acordado o útil para revisarlas; la seguridad del predio debe prevalecer.
Al levantar el inventario, diferencie los componentes empotrados de los bienes móviles. En aparatos y accesorios, anote de ser posible el nombre, la fecha de adquisición y los comprobantes disponibles. Esto facilita las consultas sin anticipar una resolución. Averigüe si debe guardar los artículos afectados hasta su inspección o si podrá desecharlos después de recibir una autorización documentada.
Enumere por separado los accesorios afectados; no los reporte únicamente como contenido general del invernadero.
Consulte previamente si los gastos de resguardo, aseo o protección temporal contra la intemperie deben declararse en rubros distintos.
Cuando se combinan equipo instalado y cercanía con la casa, describa su invernadero Lean-To Classic completo con información especialmente minuciosa.
05 · Reclamaciones de terceros
Qué revisar si el invernadero afecta a alguien más
La cobertura de responsabilidad civil no protege el invernadero propio, sino que puede atender reclamaciones de terceros. Por ejemplo, el viento podría desprender una pieza que dañe bienes ajenos, o alguien podría lastimarse con fragmentos sin resguardar. La existencia de responsabilidad y la intervención del seguro dependen de los hechos y del contrato; no sería válido ofrecer una respuesta general.
Consulte qué cuidados exige la aseguradora al instalar, mantener y proteger el invernadero. Inspeccione tornillos, puertas, paneles y el área cercana; retire objetos sueltos si se pronostica mal tiempo. Pregunte cómo proceder ante daños a vecinos y evite admitir responsabilidad antes de la revisión. Registre cuándo conoció el hecho, quiénes participaron y qué medidas tomó. Envíe pronto cualquier reclamación y confirme cuáles comunicaciones deberá atender usted.
Frente a una reclamación ajena, mantenga una actitud serena y registre los hechos sin interpretarlos. Apunte cuándo tuvo conocimiento, cuáles acciones de seguridad se realizaron y qué personas participaron. Entregue oportunamente a la aseguradora las cartas o exigencias recibidas y solicite instrucciones sobre las respuestas que le corresponda emitir, evitando conclusiones anticipadas.
Confirme si su póliza de responsabilidad civil contempla, en principio, reclamaciones vinculadas con un invernadero ubicado dentro de su propio predio.
Solicite el procedimiento recomendado cuando un vecino ya haya señalado daños o pedido pruebas.
Para presentar el riesgo, puede apoyarse en la configuración de un invernadero Classic de tamaño regular como referencia para la explicación.
06 · Documentación
Organice los documentos antes de un siniestro
Documentar bien no asegura que exista cobertura, pero vuelve más clara la evaluación. Conserve en un solo expediente el pedido, la ficha del producto, las facturas, las imágenes posteriores al montaje y la información de la cimentación. Incluya distintos ángulos que muestren el sitio, la separación respecto de los árboles y las áreas vecinas. Actualice el archivo cuando haya reformas, reparaciones o accesorios nuevos.
Si ocurre un daño, aporte información completa y objetiva. Tome primero una vista general y luego detalles, sin exponerse a peligros. Registre fecha, posible origen, clima observado y medidas de resguardo ya realizadas. Al presentar el aviso, solicite un folio, confirme qué documentos debe entregar y pregunte si tiene que esperar una inspección pericial. Archive la correspondencia junto con las cotizaciones.
Prepare el archivo para localizarlo incluso después de una tormenta. Una carpeta digital con nombres descriptivos y una copia de respaldo reducen el tiempo de búsqueda. Agregue fotografías cuando cambie de forma importante el lugar. Antes de consultar, elabore un índice de los documentos disponibles e identifique expresamente cualquier evidencia que todavía falte.
Añada al expediente un resumen de contactos y medios de comunicación. Así podrá responder solicitudes después del incidente mientras mantiene accesibles las fotografías, facturas y características del invernadero.
Centralice las copias digitales y actualice el registro fotográfico cada vez que haya cambios visibles en la estructura.
Mantenga los datos de la aseguradora en un lugar distinto al invernadero para poder consultarlos después de un daño.
El registro fotográfico del montaje de un invernadero Lean-To completo junto a muro puede mostrar con claridad las condiciones originales.
07 · Cuidado preventivo
Reduzca riesgos sin presuponer protección
El mantenimiento periódico no reemplaza la póliza, pero sí disminuye incertidumbres evitables. Antes de periodos de clima severo previstos en su zona, inspeccione fijaciones visibles, sellos, cierre de puertas y paneles dañados. Quite hojas u objetos que obstruyan el desagüe o puedan golpear la estructura con el viento. Si encuentra una falla, regístrela y solicite una corrección adecuada en vez de esperar al siguiente incidente.
Revise también el entorno con regularidad. Las ramas que sobresalen, los muebles sueltos y las macetas sin asegurar pueden convertirse en riesgos cuando cambia el tiempo. Consulte si la póliza establece cuidados o medidas específicas. Compare esas obligaciones con las instrucciones de montaje y conservación del modelo para entender conjuntamente lo que exigen el contrato y la documentación del producto.
La prevención incluye observar cómo evoluciona el predio. El crecimiento de los árboles, una nueva construcción vecina o cambios en el drenaje pueden modificar las condiciones que rodean al invernadero. En esos casos, vuelva a consultar las instrucciones de instalación y cuidado. La aseguradora deberá indicarle si la nueva situación exige una notificación o documentación adicional.
Después de vientos intensos, observe primero la estructura desde un punto seguro; no abra puertas ni toque elementos flojos de inmediato.
Deje constancia de cuándo encontró la afectación y de las acciones de protección que se ordenaron después.
La revisión visual periódica también es recomendable para un invernadero Classic estándar dentro del cuidado habitual del jardín.
08 · Aviso del siniestro
Informe el incidente a tiempo y con orden
Avise del posible siniestro dentro del plazo señalado por la póliza y limite su relato a los hechos. En vez de escribir únicamente «daño por viento», indique qué partes encontró afectadas, cuál pudo ser la causa, cuándo lo descubrió y qué hizo para asegurar el área. Entregue imágenes y documentos mediante el canal solicitado. Confirme si necesita autorización antes de reparar y quién dirigirá el proceso.
No equipare el pago de un seguro con la garantía del fabricante: pueden responder a causas, plazos y requisitos diferentes. Si su invernadero cuenta con condiciones de garantía, revise el alcance escrito y conserve los documentos. La aseguradora puede señalar qué información necesita para el siniestro, mientras que el fabricante puede orientar por separado sobre los registros del producto y sus propios procedimientos.
Redacte una secuencia breve para acompañar el aviso: momento del hallazgo, partes afectadas y acciones ejecutadas para controlar el peligro. Este orden evita omisiones y hace más sencilla la comunicación. Envíe únicamente lo que se le pida, en el formato indicado, y registre la fecha tanto del reporte inicial como de cualquier entrega posterior.
Durante el aviso, averigüe si tendrá que aportar información adicional y cuál será el plazo. Un expediente ordenado de todo lo enviado permite reconstruir después los acuerdos y el avance de las comunicaciones.
Pida un acuse escrito del reporte y registre las fechas convenidas y los datos de cada persona de contacto.
Guarde facturas, imágenes y mensajes hasta que pueda comprobarse el cierre de la evaluación y, en su caso, de la reparación.
Para que el aviso sea preciso, describa un invernadero Lean-To grande y regular e identifique cada componente afectado.
Preguntas útiles para cada modalidad de cobertura
Esta tabla no reemplaza el análisis de su póliza. Su objetivo es ordenar la conversación para que, además de la parte visible, se revisen las pertenencias interiores, los efectos posteriores y las posibles reclamaciones formuladas por otras personas.
Cobertura del inmueble
¿La póliza incluye el invernadero instalado de forma permanente?
Imágenes, información de la cimentación y ubicación exacta
Viento o granizo
¿Cuáles fenómenos y partes de la estructura se enumeran?
Imágenes de la afectación, hora del fenómeno y documentos de compra
Daño en vidrios
¿Se contempla una rotura que no provenga de una tormenta?
Especificación del vidrio, acercamientos y cláusula aplicable
Bienes interiores
¿En qué categoría entran los equipos y accesorios sujetos?
Relación de bienes, comprobantes e imágenes del montaje
Responsabilidad civil
¿Qué tratamiento reciben los perjuicios ocasionados a otras personas?
Relato del incidente e información de quienes participaron
Preparación para hablar con la aseguradora
Una carpeta ordenada y preguntas específicas suelen producir respuestas más útiles que una solicitud genérica. Revise cada tema por separado y, si persiste alguna duda, pida que la aclaración se incorpore por escrito a la documentación contractual.
01
Describir la instalación
Registre estructura, sitio, cimentación, vidrio, accesorios y modificaciones. Incorpore fotografías recientes tanto del exterior como del interior.
02
Reunir la documentación contractual
Localice la póliza, sus anexos y condiciones. Señale las referencias a construcciones complementarias, viento, granizo, cristales y deducible.
03
Clasificar las causas
Prepare consultas independientes para viento, granizo, roturas sin tormenta, filtraciones de agua y afectaciones a bienes de terceros.
04
Confirmar la evidencia
Averigüe qué imágenes, comprobantes y avisos deberá presentar, además de si una reparación exige autorización previa.
05
Registrar lo acordado
Anote fecha, persona de contacto y conclusión. Para temas relevantes, solicite un respaldo escrito o la referencia precisa dentro de la póliza.
Información que debe estar a la mano
Use estos puntos para estructurar la consulta. Permiten obtener una clasificación concreta sin afirmar de antemano que su caso particular tendrá cobertura.
01. Imágenes exteriores recientes que permitan identificar el sitio, la cimentación y las áreas contiguas del jardín.
02. Comprobante de compra, ficha del producto y, cuando corresponda, datos del montaje o de cambios realizados después.
03. Características de los vidrios, puertas, cubierta, estantes y accesorios fijados permanentemente.
04. Póliza actual, anexos, deducible y apartados pertinentes de sus condiciones.
05. Relación de equipos, riego, herramientas y demás bienes almacenados dentro de la estructura.
06. Medios para contactar a la aseguradora y registro de los canales y plazos de aviso que se hayan acordado.
07. Imágenes y referencias temporales de incidentes, reparaciones o labores de mantenimiento relevantes ocurridas anteriormente.
08. Dudas sobre reclamaciones ajenas, deberes de resguardo y acciones necesarias frente a un peligro inmediato.
Dudas frecuentes sobre la cobertura de invernaderos
¿Mi seguro de hogar incluye automáticamente el invernadero?
No existe una respuesta válida para todos los casos. La estructura, su anclaje permanente, el lugar que ocupa y las condiciones particulares de la póliza pueden influir. Pida que la aseguradora clasifique expresamente su instalación y que le entregue una explicación comprensible por escrito.
¿Se indemniza un invernadero afectado por granizo?
La respuesta depende de que la póliza contemple el granizo, de los componentes incluidos y de los requisitos aplicables. Informe oportunamente cualquier señal visible y prepare evidencia detallada. Mencionar una granizada no significa que todas las afectaciones del vidrio o de otros materiales estén protegidas.
¿Cómo se trata una rotura sin viento?
Un panel roto sin fenómeno meteorológico puede evaluarse de manera diferente a un siniestro causado por viento o granizo. Confirme si contrató cobertura para cristales, si esta alcanza al invernadero y cuáles causas reconoce. Pregunte además si solo contempla el panel o también las labores necesarias para sustituirlo.
¿La póliza cubre plantas, herramientas y equipo?
La clasificación de plantas, herramientas y aparatos técnicos puede variar de una póliza a otra. Prepare una relación y consulte cada tipo de bien por separado. El uso que dé al invernadero y el hecho de guardar objetos allí de forma permanente también podrían influir en la evaluación.
¿Qué seguro interviene si resulta afectado un vecino?
Las reclamaciones ajenas suelen revisarse dentro de la responsabilidad civil, pero tanto el alcance como las condiciones dependen de cada contrato. Explique a la aseguradora las características del invernadero, dónde se encuentra y qué situaciones podrían producir daños. Si el incidente ya ocurrió, corresponde a la compañía analizar los hechos concretos.
¿Puedo ordenar una reparación de inmediato?
Primero aísle las zonas peligrosas y, en la medida de lo posible, impida que la afectación aumente. Para trabajos de mayor alcance, siga las reglas del aviso y de una eventual inspección. Confirme qué acciones urgentes se esperan, cuáles imágenes necesita la aseguradora y qué comprobantes de gasto deberá guardar.
Organice la planeación del invernadero
Llegue preparado con preguntas precisas
El invernadero aporta valor al jardín, pero su protección no puede darse por sentada. Revise de forma independiente la categoría asignada al modelo, las causas incluidas, el tratamiento de los vidrios, los bienes interiores y la responsabilidad civil. Fotografías, documentos y consultas concretas brindan una base sólida para que la aseguradora examine su situación particular.
Lea con calma las condiciones y actualice el expediente cuando modifique el invernadero. Si sucede un daño, priorice la seguridad, la evidencia objetiva y el aviso oportuno. Bloomcabin puede aportar información clara para planear el producto; la aseguradora es la única que puede confirmar de manera vinculante el alcance de su póliza.
Conozca distintas soluciones de invernadero y reúna las especificaciones que necesita para organizar su proyecto.
