
Ubezpieczenie szklarni: grad, wichura i stłuczone szyby
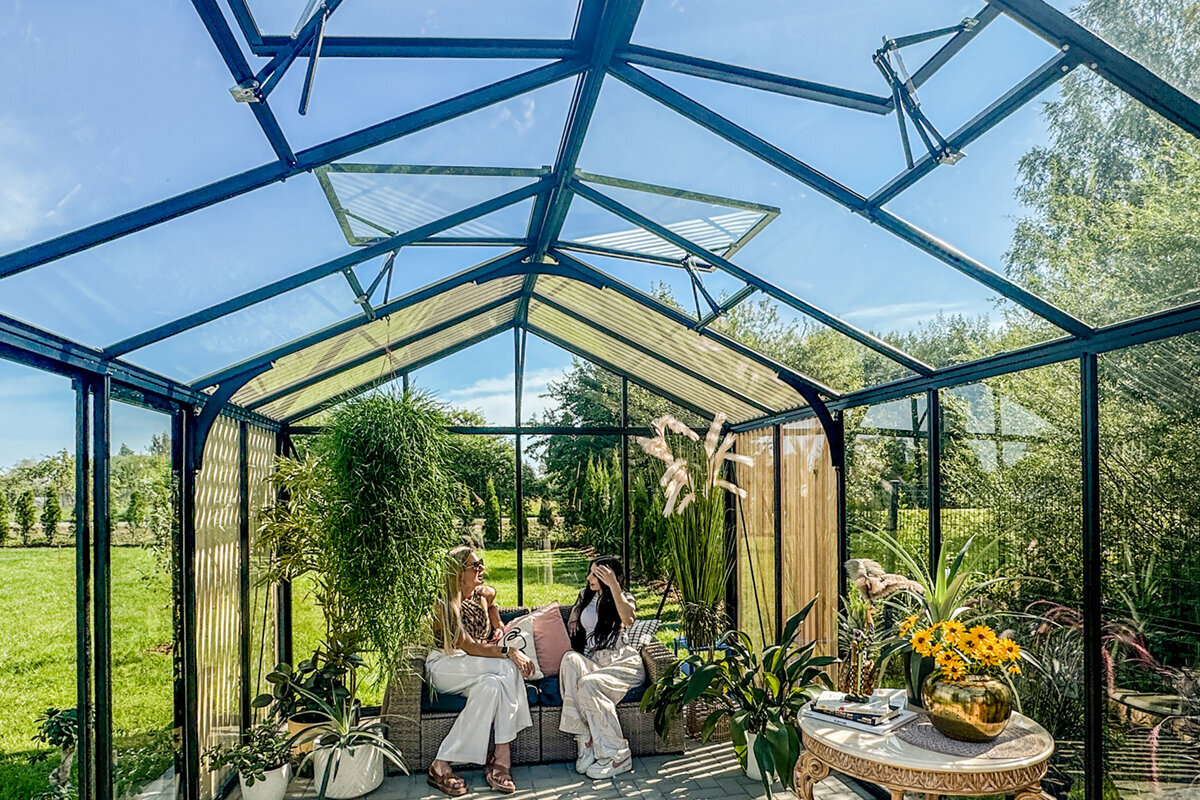
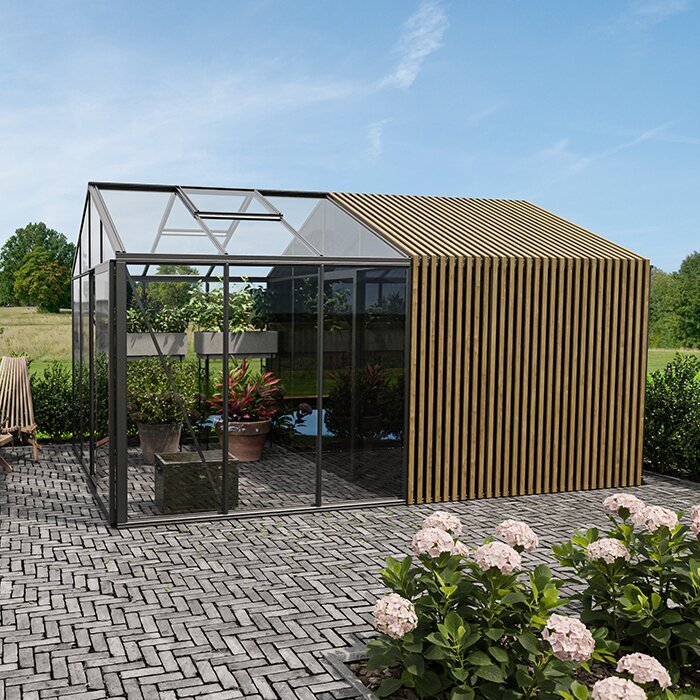
Szklarnia bywa ważną częścią ogrodu, ale jej ochrona ubezpieczeniowa nie zawsze jest oczywista. Przed zakupem lub rozszerzeniem polisy warto sprawdzić definicje, limity i wyłączenia dotyczące gradu, wichury, pękniętych szyb oraz odpowiedzialności wobec innych osób.
Polisa mieszkaniowa, ubezpieczenie domu letniskowego albo osobna ochrona mienia mogą różnie traktować szklarnię. Dla jednego ubezpieczyciela będzie ona elementem posesji, dla innego budowlą pomocniczą, a w jeszcze innym wariancie przedmiotem wymagającym odrębnego zgłoszenia. Nazwa produktu nie przesądza więc o zakresie. Liczy się zapis umowy, definicje oraz dane podane przy zawieraniu polisy.
Najlepiej rozmawiać z ubezpieczycielem przed montażem szklarni lub bezpośrednio po nim, gdy można spokojnie zebrać dokumenty i fotografie. Pytaj nie tylko o samo zdarzenie pogodowe, lecz także o koszty usunięcia zniszczonych elementów, sposób wyceny naprawy, udział własny oraz obowiązki po szkodzie. Dzięki temu łatwiej porównać oferty bez opierania decyzji na ogólnych hasłach.
Ten poradnik nie jest poradą prawną ani ubezpieczeniową i nie obiecuje wypłaty świadczenia. Ma pomóc przygotować konkretną listę pytań do lokalnego ubezpieczyciela. Zakres ochrony zależy między innymi od wybranej umowy, miejsca użytkowania szklarni, deklarowanej wartości, sposobu montażu i indywidualnej oceny ryzyka przez zakład ubezpieczeń.
Podstawa rozmowy · 01
Najpierw ustal status szklarni w polisie
Pierwsze pytanie brzmi: czym jest szklarnia według konkretnej umowy? Może zostać zaliczona do elementów posesji, budowli pomocniczych, mienia znajdującego się na działce albo obiektów wyłączonych z podstawowego zakresu. Poproś doradcę o wskazanie właściwej definicji i zapytaj, czy potrzebne jest osobne zgłoszenie. Nie wystarczy ustna odpowiedź, że „ogród jest ubezpieczony”.
Przygotuj opis, który nie pozostawia pola do domysłów: typ konstrukcji, przeszklenie, przybliżone wymiary, miejsce ustawienia i trwały sposób montażu. Warto również wskazać, czy szklarnia stoi przy domu, przy budynku rekreacyjnym czy na innej działce. Te okoliczności mogą wpływać na kwalifikację mienia, zakres terytorialny lub wymaganą sumę ubezpieczenia.
Poproś także o wyjaśnienie, czy znaczenie ma kierunek, w którym zwrócona jest szklarnia, jej odległość od domu oraz sposób odprowadzania wody z dachu. Przy konstrukcji przyściennej warto ustalić, czy ubezpieczyciel traktuje ją jako samodzielny obiekt ogrodowy, część budynku czy element wymagający odrębnego opisu. Zanotuj odpowiedź wraz z nazwą dokumentu, do którego się odnosi. Dzięki temu późniejsze porównanie wariantów będzie dotyczyło tych samych założeń.
Przed rozmową warto też ustalić, czy opis szklarni powinien uwzględniać fundament, rynny, drzwi i wyposażenie zamocowane na stałe. Każdy z tych elementów może być inaczej traktowany w dokumentach, dlatego nie zastępuj szczegółów ogólnym określeniem „szklarnia”.
- Zapytaj, czy szklarnia jest objęta ochroną automatycznie, czy wymaga dopisania do polisy jako osobny składnik mienia.
- Poproś o wyjaśnienie, czy zakres dotyczy wyłącznie konstrukcji, czy również stałych elementów wyposażenia znajdujących się wewnątrz.
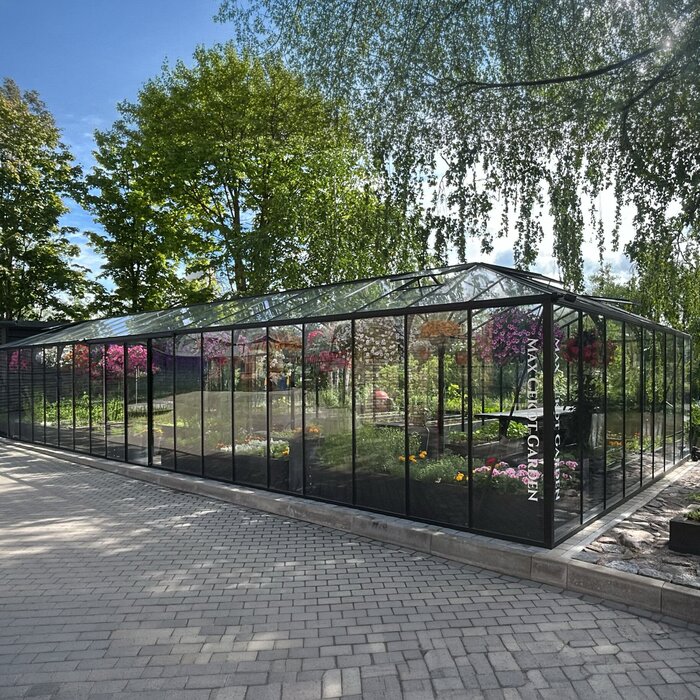
Przy opisie konstrukcji pomocne będzie przejrzenie standardowej szklarni Classic i zapisanie parametrów konkretnego wariantu do rozmowy z doradcą.
Wiatr i jego skutki · 02
Wichura: pytaj o definicję i łańcuch szkody
Określenia „wichura”, „silny wiatr” czy „huragan” nie zawsze oznaczają to samo w dokumentach ubezpieczeniowych. Zapytaj, jak dane towarzystwo definiuje zdarzenie, jak ustala jego wystąpienie i czy wymaga potwierdzenia z określonego źródła. Ważne jest też rozróżnienie między bezpośrednim działaniem wiatru a szkodą spowodowaną przez przedmiot porwany lub przewrócony przez wiatr.
Przeanalizuj pełny scenariusz, nie tylko uszkodzenie ramy. Wichura może poluzować elementy, rozbić szkło, przewrócić pobliską donicę albo spowodować upadek gałęzi na dach. Dowiedz się, czy umowa odmiennie traktuje kolejne następstwa jednego zdarzenia oraz czy po szkodzie masz obowiązek szybko zabezpieczyć szklarnię przed dalszymi zniszczeniami.
Dopytaj również o sytuację, w której wiatr nie niszczy szklarni bezpośrednio, lecz powoduje uszkodzenie przez element pochodzący z sąsiedniej posesji. Istotne może być ustalenie, komu zgłosić szkodę i jakie informacje zachować, zanim zostaną uprzątnięte gałęzie lub inne przedmioty. Warto zrobić fotografie całego otoczenia, a nie tylko pękniętego fragmentu konstrukcji. Nie przesądza to o odpowiedzialności, lecz pomaga rzetelnie odtworzyć przebieg zdarzenia.
Dopytaj, czy warunki rozróżniają szkody powstałe podczas jednego gwałtownego zdarzenia od uszkodzeń ujawnionych później wskutek nieszczelności. Własna notatka o kolejności zdarzeń, pogodzie i widocznych śladach może pomóc przekazać ubezpieczycielowi pełniejszy opis sytuacji.
- Poproś o wskazanie definicji wiatru stosowanej w umowie oraz dokumentów, które mogą potwierdzać zdarzenie pogodowe.
- Zapytaj, czy ochrona obejmuje szkody od upadku drzewa, gałęzi lub przedmiotów przemieszczonych podczas silnego wiatru.
Jeżeli rozważasz konstrukcję przy elewacji, opisz ubezpieczycielowi pełnowymiarową szklarnię przyścienną Lean-To wraz z jej usytuowaniem i sąsiedztwem budynku.
Grad i przeszklenia · 03
Grad wymaga osobnego pytania o zakres
Grad może uszkodzić przeszklenie, pokrycie, uszczelnienia lub elementy otoczenia szklarni. Nie zakładaj, że samo wymienienie zjawisk atmosferycznych w reklamie polisy przesądza o sposobie rozliczenia każdej części szkody. Poproś o wyjaśnienie, czy grad jest ryzykiem objętym ochroną, jakie ograniczenia mogą mieć zastosowanie oraz czy ocena dotyczy uszkodzenia konstrukcji jako całości.
Przydatne jest także pytanie o szkody widoczne dopiero po czasie. Po opadach można zauważyć drobne pęknięcia, rozszczelnienia lub uszkodzenia elementów mocujących. Ustal, w jakim terminie należy zgłosić zdarzenie i czy przed oględzinami wolno rozpocząć naprawę awaryjną. Dokumentuj stan szklarni zaraz po gradobiciu, ale nie wyrzucaj uszkodzonych części bez uzgodnienia.
Przed sezonem burzowym sprawdź, czy masz aktualne zdjęcia dachu, boków i elementów wentylacyjnych. Fotografie wykonane w spokojnych warunkach mogą ułatwić opis wcześniejszego stanu szklarni, gdy po opadach pojawią się niewielkie uszkodzenia. Zapytaj też, czy zgłoszenie powinno obejmować wszystkie zauważone następstwa od razu, czy możliwe jest uzupełnienie informacji po oględzinach. Nie interpretuj samodzielnie zapisów o terminach; poproś o wskazanie właściwego punktu warunków.
Jeżeli grad uszkodzi również rośliny lub ruchome wyposażenie, zapytaj o nie oddzielnie. Nie należy zakładać, że są one rozliczane tak samo jak konstrukcja, nawet gdy znajdowały się wewnątrz szklarni w chwili zdarzenia.
- Zapytaj wprost, czy grad obejmuje szyby, profile, uszczelki i elementy wentylacyjne, czy też dla części z nich obowiązują odmienne zasady.
- Dowiedz się, czy polisa rozróżnia uszkodzenie nagłe od stopniowo ujawniającego się rozszczelnienia po opadach gradu.
Do dokumentacji przed zawarciem umowy warto dołączyć zdjęcia szklarni Classic w standardowym wykonaniu pokazujące przeszklenia, dach i otoczenie.
Stłuczone szyby · 04
Pęknięcie szkła nie zawsze ma tę samą przyczynę
Stłuczenie szyby może nastąpić wskutek gradu, uderzenia gałęzi, działania osoby trzeciej albo przypadkowego kontaktu podczas prac ogrodowych. Zakres ochrony bywa uzależniony od przyczyny, dlatego określenie „stłuczenie” wymaga doprecyzowania. Zapytaj, czy w polisie funkcjonuje osobna klauzula dotycząca szkła oraz czy obejmuje ona wyłącznie wybrane elementy trwale zamontowane.
W rozmowie z ubezpieczycielem warto poruszyć też koszt czynności towarzyszących. Sama tafla to nie zawsze całość wydatku: mogą pojawić się demontaż uszkodzonego elementu, zabezpieczenie otworu, sprzątnięcie odłamków i ponowny montaż. Nie zakładaj, że każdy z tych etapów będzie rozliczany identycznie. Poproś o opis sposobu ustalania odszkodowania oraz ewentualnych limitów.
Warto rozdzielić pytanie o szybę od pytania o przyczynę jej pęknięcia. Inaczej może być oceniona szkoda po upadku gałęzi, inaczej po przypadkowym uderzeniu narzędziem, a jeszcze inaczej uszkodzenie związane z wcześniejszym osłabieniem elementu. Przygotuj krótki opis zdarzenia bez domysłów: co się stało, kiedy zauważyłeś uszkodzenie i jakie działania podjąłeś dla bezpieczeństwa. Takie notatki pomagają przekazać spójne informacje podczas zgłoszenia.
Przed zabezpieczeniem rozbitego przeszklenia zapytaj, czy wystarczą zdjęcia wykonane przed pracami doraźnymi. Warto zanotować użyte materiały i zakres zabezpieczenia, aby później jasno rozdzielić działania konieczne dla bezpieczeństwa od właściwej naprawy.
- Ustal, czy przypadkowe stłuczenie szkła jest objęte podstawowym zakresem, dodatkową opcją czy całkowitym wyłączeniem ochrony.
- Zapytaj, czy rozliczenie uwzględnia robociznę, uprzątnięcie szkła i tymczasowe zabezpieczenie szklarni przed warunkami atmosferycznymi.
Przy omawianiu szyb dokładnie opisz pełnowymiarową przyścienną szklarnię Lean-To oraz wskaż, które jej elementy są trwale połączone z obiektem.
Wartość i dokumenty · 05
Suma ubezpieczenia powinna odpowiadać rzeczywistemu zakresowi
Suma ubezpieczenia nie jest formalnością do wypełnienia w pośpiechu. Powinna wynikać z tego, co faktycznie ma być chronione i według jakiej zasady ubezpieczyciel wycenia szkodę. Zapytaj, czy pod uwagę brana jest wartość odtworzeniowa, rzeczywista czy inna metoda wskazana w umowie. Poproś również o wyjaśnienie konsekwencji zbyt niskiej albo zbyt wysokiej deklarowanej wartości.
Zachowaj fakturę lub inne potwierdzenie zakupu, specyfikację zamówienia, instrukcję montażu oraz fotografie z różnych stron po zakończeniu prac. Dokumenty pomagają opisać przedmiot ubezpieczenia i mogą ułatwić zgłoszenie szkody. Jeśli z czasem rozbudowujesz szklarnię o dodatkowe elementy, sprawdź, czy należy zaktualizować dane w polisie, zamiast zakładać ciągłość pierwotnego zakresu.
Jeżeli w szklarni znajdują się ruchome akcesoria, rośliny lub urządzenia, nie zakładaj, że podlegają one takim samym zasadom jak sama konstrukcja. Zapytaj osobno, które elementy mogą być uwzględnione w opisie mienia, a które pozostają poza zakresem albo wymagają innego rodzaju ochrony. Dobrze jest prowadzić prostą listę zmian w wyposażeniu i przechowywać ją razem z dokumentami zakupu. Ułatwia to aktualizację danych bez odtwarzania informacji dopiero po szkodzie.
Przy zmianie miejsca ustawienia szklarni albo jej rozbudowie sprawdź, czy aktualne dane nadal odpowiadają temu, co zgłoszono wcześniej. Aktualizacja opisu mienia pozwala rozmawiać o ochronie na podstawie bieżącego stanu, a nie dawnych założeń.
- Porównaj deklarowaną sumę z kosztami odtworzenia konstrukcji oraz elementów, które ubezpieczyciel dopuszcza do objęcia ochroną.
- Zrób fotografie całej szklarni, detali przeszklenia, podstawy i najbliższego otoczenia, a pliki przechowuj poza telefonem.
Specyfikacja zamówienia dla standardowej szklarni Classic Bloomcabin może uporządkować opis konstrukcji przekazywany przy zawieraniu polisy.
Montaż i utrzymanie · 06
Warunki ochrony mogą odnosić się do dbałości o obiekt
Ubezpieczyciel może pytać o prawidłowy montaż, stan techniczny i zabezpieczenie szklarni, zwłaszcza gdy szkoda dotyczy wiatru lub oderwanych elementów. Nie traktuj tego jako drobiazgu. Przed zawarciem umowy przeczytaj wymagania odnoszące się do użytkowania i konserwacji, a w razie niejasności poproś o ich objaśnienie. Zachowaj dokumentację montażu oraz informacje o późniejszych naprawach.
Regularne oględziny nie dają obietnicy ochrony, ale pomagają wychwycić luźne mocowania, uszkodzone uszczelki i gałęzie zagrażające konstrukcji. Po ostrzeżeniu o silnym wietrze rozsądnie jest sprawdzić zamknięcia, usunąć lekkie przedmioty z bezpośredniego sąsiedztwa i stosować się do instrukcji użytkowania. O konkretne obowiązki wynikające z polisy pytaj zawsze swojego ubezpieczyciela.
Przy rozmowie o utrzymaniu poproś o rozróżnienie między zwykłą kontrolą stanu szklarni a obowiązkami zapisanymi w umowie. Nie każde zalecenie producenta musi być warunkiem ochrony, ale nie należy tego oceniać na podstawie ogólnej rozmowy. Zapisz, czy ubezpieczyciel wskazuje konkretne działania po zauważeniu usterki oraz jak należy dokumentować naprawy. Przechowywanie rachunków i krótkich notatek serwisowych może uporządkować historię użytkowania obiektu.
Warto również zapytać, czy ubezpieczyciel oczekuje zgłoszenia szkody niezwłocznie po jej zauważeniu, także gdy jej rozmiar nie jest jeszcze znany. Jasna informacja o kolejności kontaktu i dokumentowania zdarzenia ułatwia spokojne działanie w trudnej sytuacji.
- Zapytaj, czy umowa wymaga określonego sposobu zamocowania szklarni albo przedstawienia potwierdzenia zgodnego montażu.
- Sprawdź, czy brak bieżącej konserwacji może zostać uznany za okoliczność wpływającą na rozpatrzenie zgłoszenia szkody.
W przypadku konstrukcji przy budynku przydatne jest omówienie instrukcji dla pełnowymiarowej regularnej szklarni Lean-To oraz zasad jej użytkowania z doradcą.
Odpowiedzialność cywilna · 07
Szkoda u sąsiada to osobny temat rozmowy
Odpowiedzialność cywilna może mieć znaczenie, gdy element szklarni lub przedmiot z jej otoczenia wyrządzi szkodę innej osobie albo jej mieniu. Przykładem jest wybita szyba sąsiedniego obiektu po silnym wietrze lub uraz gościa podczas wizyty w ogrodzie. To jednak nie oznacza automatycznej odpowiedzialności ani automatycznej wypłaty. Zakres zależy od okoliczności zdarzenia i warunków konkretnego ubezpieczenia OC.
Zapytaj, czy Twoje OC w życiu prywatnym obejmuje szkody związane z posesją, ogrodem i użytkowaniem szklarni oraz jakie są wyłączenia. Istotne mogą być status nieruchomości, jej lokalizacja, sposób korzystania oraz charakter poszkodowanego. Warto też poznać procedurę postępowania: komu zgłosić zdarzenie, jak zabezpieczyć miejsce i dlaczego nie należy samodzielnie składać pochopnych deklaracji odpowiedzialności.
Rozmowa o OC powinna obejmować także sytuację, w której szkoda dotyczy osoby zaproszonej do ogrodu. Zapytaj, jakie dane warto zebrać na miejscu zdarzenia i czy należy od razu informować ubezpieczyciela, nawet gdy zakres szkody nie jest jeszcze znany. Zachowaj rzeczowy opis faktów, fotografie oraz dane kontaktowe osób, które widziały zdarzenie. Unikaj ustalania winy na własną rękę. Ostateczna ocena zależy od okoliczności i zapisów konkretnej polisy.
- Poproś o wyjaśnienie, czy OC obejmuje szkody wyrządzone osobom trzecim przez elementy szklarni lub jej najbliższego otoczenia.
- Ustal, jakie informacje należy przekazać po zdarzeniu i czy ubezpieczyciel oczekuje kontaktu przed uzgodnieniem naprawy z poszkodowanym.
W opisie ryzyka uwzględnij lokalizację standardowej szklarni Classic w ogrodzie wobec granic działki, ścieżek i miejsc odwiedzanych przez gości.
Po zdarzeniu · 08
Przygotuj prostą procedurę zgłoszenia szkody
Po gradzie, wichurze lub stłuczeniu najpierw zadbaj o bezpieczeństwo ludzi i ograniczenie dalszych zniszczeń, o ile można to zrobić bez ryzyka. Zrób zdjęcia szerokiego ujęcia, detali uszkodzeń oraz otoczenia, które mogło mieć związek ze zdarzeniem. Zanotuj datę, przybliżoną godzinę i przebieg sytuacji. Następnie postępuj według instrukcji wskazanej przez ubezpieczyciela w dokumentach polisy.
Nie rozpoczynaj pełnej wymiany elementów tylko dlatego, że szkoda wygląda jednoznacznie. Ubezpieczyciel może wymagać oględzin, dodatkowych zdjęć lub zgody na określone działania. Jeżeli trzeba pilnie zabezpieczyć szklarnię przed deszczem albo odgrodzić stłuczone szkło, zachowaj rachunki i fotografie wykonanych czynności. Zapytaj, które wydatki mogą zostać uwzględnione, a które pozostają po Twojej stronie. Przygotuj wcześniej niewielki zestaw informacji dostępny także poza domem: kopię dokumentu zakupu, aktualne zdjęcia, dane kontaktowe do ubezpieczyciela oraz notatkę z numerem polisy. Jeżeli musisz wykonać doraźne zabezpieczenie, opisz jego cel i sfotografuj stan przed rozpoczęciem prac. Dalsze działania uzgodnij zgodnie z instrukcją ubezpieczyciela.
Przygotuj wcześniej niewielki zestaw informacji dostępny także poza domem: kopię dokumentu zakupu, aktualne zdjęcia, dane kontaktowe do ubezpieczyciela oraz notatkę z numerem polisy. Po zdarzeniu łatwo pominąć istotny detal, dlatego przydatna jest prosta lista kolejności działań: zabezpieczenie miejsca, dokumentacja, kontakt i zachowanie rachunków. Jeżeli musisz wykonać doraźne zabezpieczenie, opisz jego cel i sfotografuj stan przed rozpoczęciem prac. Dalsze działania uzgodnij zgodnie z instrukcją ubezpieczyciela.
- Zapisz numer polisy, kanał zgłoszenia i wymagany termin kontaktu w miejscu dostępnym także po awarii telefonu.
- Po szkodzie zachowaj uszkodzone elementy, rachunki oraz korespondencję, chyba że ubezpieczyciel wyraźnie wskaże inne postępowanie.
Wcześniejsze zdjęcia pełnowymiarowej szklarni przyściennej Lean-To ułatwiają pokazanie jej stanu sprzed zdarzenia oraz skali późniejszych uszkodzeń.
Comparison
Jak porównać odpowiedzi ubezpieczycieli
Porównuj nie same nazwy pakietów, lecz odpowiedzi na te same pytania. Poniższa tabela pomaga zanotować różnice w definicjach, dokumentacji i ograniczeniach. Ostateczną interpretację zawsze potwierdź w aktualnych warunkach umowy oraz podczas rozmowy z ubezpieczycielem.
| Obszar rozmowy | O co zapytać | Co zapisać z odpowiedzi |
|---|---|---|
| Status szklarni | Jak umowa kwalifikuje obiekt? | Definicja, konieczność zgłoszenia, miejsce w polisie |
| Wichura | Jak rozumiane jest zdarzenie wiatrowe? | Próg definicyjny, potwierdzenia, wyłączenia |
| Grad | Czy ochrona obejmuje grad? | Elementy objęte ochroną i ograniczenia |
| Stłuczenie szkła | Czy wymaga dodatkowej klauzuli? | Przyczyny, limity, koszt robocizny |
| Wycena szkody | Według jakiej wartości następuje rozliczenie? | Metoda wyceny, udział własny, limity |
Opis mienia
Przekaż wymiary, materiały, sposób posadowienia, lokalizację i przeznaczenie szklarni. Ubezpieczyciel może potrzebować tych informacji, aby prawidłowo zakwalifikować obiekt.
Nazwane ryzyka
Zapytaj osobno o grad, silny wiatr, upadek drzewa, zalanie i stłuczenie. Podobne słowa w materiałach ofertowych mogą mieć różne definicje umowne.
Dokumentacja szkody
Ustal, jakie zdjęcia, rachunki, oględziny lub zabezpieczenie miejsca zdarzenia są wymagane. Zachowaj dokumenty zakupu i aktualne fotografie gotowej szklarni.
Plan rozmowy przed zawarciem polisy
Przygotowanie zajmuje niewiele czasu, a ogranicza ryzyko nieporozumień. Zbierz dane o szklarni i ułóż pytania według poniższej kolejności, zanim poprosisz o ofertę lub zmianę obecnej umowy.
01
Zbierz opis konstrukcji
Przygotuj fotografie, dokument zakupu, wymiary, materiały i informację o miejscu ustawienia. Zapisz także datę montażu oraz ważniejsze modyfikacje.
02
Sprawdź obecną polisę
Odszukaj definicje mienia, budowli pomocniczych, zdarzeń atmosferycznych i OC. Zaznacz zapisy niezrozumiałe zamiast interpretować je samodzielnie.
03
Rozpisz scenariusze szkody
Uwzględnij grad, wiatr, gałąź spadającą na dach, pęknięcie szyby i szkodę u sąsiada. Dla każdego scenariusza zadaj osobne pytanie.
04
Poproś o odpowiedzi na piśmie
Podsumowanie mailowe lub wskazanie odpowiednich punktów warunków ułatwi późniejsze porównanie. Nie zastępuje ono umowy, ale porządkuje ustalenia.
05
Zweryfikuj przed podpisaniem
Przeczytaj aktualne warunki, sumy, limity, wyłączenia i obowiązki po szkodzie. Wątpliwości skonsultuj bezpośrednio z ubezpieczycielem lub niezależnym specjalistą.
Lista pytań do ubezpieczyciela
Zabierz tę listę na rozmowę telefoniczną albo użyj jej przy porównywaniu ofert. Każda odpowiedź powinna odnosić się do Twojej szklarni, a nie tylko do ogólnej ochrony posesji.
01. Czy moja szklarnia jest objęta istniejącą polisą, a jeśli tak, w jakiej kategorii mienia?
02. Czy muszę zgłosić jej wymiary, wartość, materiały, sposób montażu lub dokładną lokalizację na działce?
03. Jak umowa definiuje wichurę i jakie dowody zdarzenia mogą być wymagane podczas zgłoszenia?
04. Czy szkody od gradu obejmują konstrukcję, przeszklenia, uszczelki oraz elementy zamontowane na stałe?
05. Czy stłuczone szkło jest chronione osobno i jakie przyczyny pęknięcia są uwzględniane?
06. W jaki sposób obliczane jest odszkodowanie oraz czy występuje udział własny, limit lub amortyzacja?
07. Czy OC obejmuje szkody wyrządzone osobom trzecim w związku z posiadaniem szklarni na posesji?
08. Jakie działania zabezpieczające, terminy zgłoszenia i dokumenty są wymagane po szkodzie pogodowej?
Najczęstsze pytania o ubezpieczenie szklarni
Czy polisa domu automatycznie obejmuje szklarnię?
Nie należy tego zakładać. W jednej umowie szklarnia może zostać ujęta jako element posesji, w innej wymagać dodatkowego zgłoszenia, a w kolejnej być objęta ograniczeniami. Sprawdź definicje i poproś ubezpieczyciela o odpowiedź dotyczącą dokładnie Twojej konstrukcji oraz lokalizacji.
Czy grad zawsze oznacza wypłatę za uszkodzone szyby?
Nie. Znaczenie ma zakres wybranej polisy, definicja ryzyka, przyczyna uszkodzenia oraz wyłączenia i limity. Zapytaj, czy grad obejmuje przeszklenia i koszty ich wymiany. Po zdarzeniu wykonaj zdjęcia oraz postępuj zgodnie z procedurą zgłoszenia wskazaną przez ubezpieczyciela.
Co zrobić bezpośrednio po wichurze?
Najpierw zadbaj o bezpieczeństwo i ogranicz dalsze szkody, jeśli można to zrobić rozsądnie. Udokumentuj uszkodzenia, zanotuj przebieg zdarzenia i skontaktuj się z ubezpieczycielem w terminie podanym w umowie. Przed pełną naprawą sprawdź, czy potrzebne są oględziny.
Czy OC chroni mnie, gdy szklarnia uszkodzi cudze mienie?
To zależy od zakresu OC, okoliczności oraz oceny odpowiedzialności za konkretne zdarzenie. Zapytaj, czy polisa obejmuje szkody związane z posesją i obiektami ogrodowymi, a także jakie ma wyłączenia. Nie składaj deklaracji wobec poszkodowanego bez wcześniejszego zgłoszenia sprawy.
Czy potrzebuję rachunku za szklarnię?
Rachunek, faktura, specyfikacja i fotografie są bardzo pomocne przy opisie przedmiotu ubezpieczenia oraz przy zgłoszeniu szkody. Nie przesądzają jednak samodzielnie o ochronie. Ubezpieczyciel może wymagać także innych informacji, dlatego warto wcześniej zapytać o preferowaną dokumentację.
Czy uszkodzenia wynikające z zużycia są ubezpieczone?
Nie zakładaj tego. Polisy często odróżniają nagłe zdarzenia losowe od stopniowego zużycia, korozji, braku konserwacji czy wcześniejszych uszkodzeń. Przeczytaj wyłączenia i poproś o wyjaśnienie na przykładzie szklarni. Regularny przegląd stanu obiektu pozostaje rozsądną praktyką.
Poznaj szklarnie Bloomcabin
Ubezpieczenie szklarni zaczyna się od konkretnych pytań
Dobra rozmowa o ubezpieczeniu szklarni nie polega na szukaniu ogólnego zapewnienia, lecz na dopasowaniu pytań do realnych ryzyk: gradu, wichury, stłuczonych szyb i odpowiedzialności wobec innych. Zapisz odpowiedzi, porównaj warunki i sprawdź, jak polisa opisuje Twoją konkretną konstrukcję oraz jej położenie.
Bloomcabin pomoże Ci uporządkować informacje o wybranym modelu, które przydadzą się w opisie mienia. Ostateczny zakres, obowiązki i decyzje dotyczące ochrony potwierdzaj zawsze w aktualnej umowie oraz bezpośrednio u lokalnego ubezpieczyciela.
Wybierz konstrukcję świadomie i zachowaj jej specyfikację do rozmowy o ochronie posesji.
