Como calcular a rentabilidade de uma pérgola para restaurante
Planeamento financeiro de esplanadas
Para saber se uma pérgula pode justificar-se num restaurante, é preciso comparar a margem adicional possível com o investimento completo e os custos anuais. O cálculo começa na operação real: dias em que o serviço pode decorrer, lugares que seriam verdadeiramente novos e procura que não teria sido atendida de outra forma. O resultado organiza hipóteses e dados; não promete um aumento de vendas.
Que rentabilidade pretende medir?
Defina primeiro o benefício que pretende avaliar. A faturação total da esplanada depois da instalação não é, por si só, o retorno do investimento: inclui vendas que talvez já ocorressem no interior ou na área exterior existente. Compare a operação atual, sem projeto, com a operação prevista, no mesmo período e com a mesma base contabilística. Conte apenas a diferença que a nova capacidade poderá gerar, como clientes que hoje não conseguem ser servidos ou lugares interiores que ficam livres e são depois ocupados por outros clientes. Se alguém apenas muda de mesa, sem aumentar as vendas líquidas, não houve uma venda adicional.
Separe também duas perguntas que costumam ser confundidas. O resultado anual mostra se a operação acrescentaria margem depois dos custos recorrentes; o prazo de recuperação indica quanto tempo um fluxo líquido positivo demoraria a cobrir o investimento inicial. Defina antes de calcular qual destas medidas serve a decisão e que horizonte será analisado. A recuperação simples é útil para uma primeira triagem, mas não considera o valor temporal do dinheiro nem, por si só, as variações entre anos e os custos posteriores de substituição. Para uma análise prolongada, projete os fluxos ano a ano e peça ao contabilista ou consultor financeiro que confirme a base de cálculo. Não escolha o horizonte apenas para melhorar o resultado.
Que área pode realmente servir clientes?
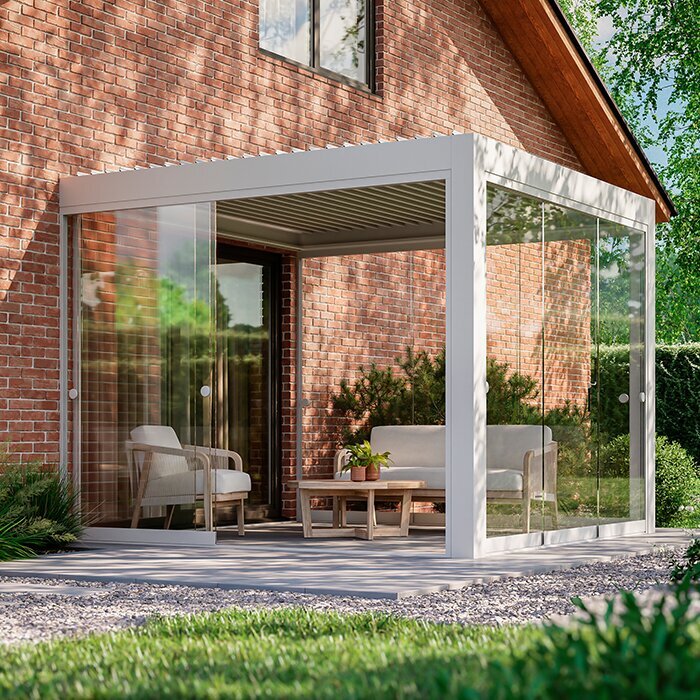
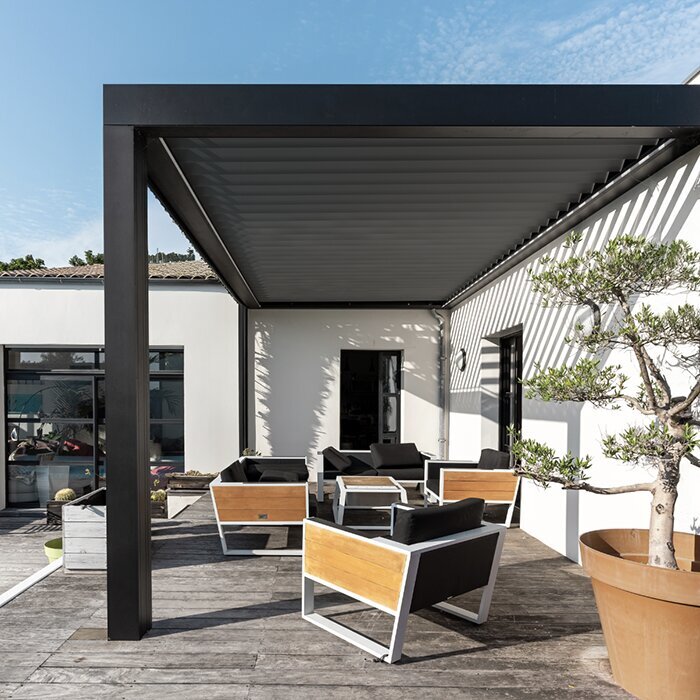
Comece com a planta real do restaurante, não com uma área teórica isolada. Marque onde a estrutura poderá ficar e desenhe as mesas, cadeiras, passagens e zonas de serviço na configuração proposta. A página da Pérgula de parede Bloomcabin indica uma gama de 9 a 24 m²; esse dado identifica a área anunciada, mas não revela quantos lugares cabem na sua planta nem confirma a adequação da solução ao uso comercial pretendido. Use no cálculo financeiro apenas uma disposição de mesas que o projeto concreto consiga acomodar e que a equipa considere operacional. Guarde a versão da planta usada na previsão.
Assinale na planta as entradas, a circulação de clientes e empregados, as mesas que já existem, o equipamento e os acessos que têm de permanecer livres. A área coberta não coincide necessariamente com a área que pode ser ocupada por mesas: uma disposição pode reduzir a circulação ou dificultar o serviço. Submeta os desenhos e os requisitos do operador à revisão aplicável de acessibilidade, segurança contra incêndio e planeamento, com profissionais competentes. Não contabilize lugares que dependam de uma configuração ainda não validada. Se a revisão alterar a disposição de mesas, atualize também o número de lugares, os períodos de serviço possíveis e os custos incluídos no modelo.
Quais são os dias de serviço aproveitáveis?
Defina um dia de serviço aproveitável como um período em que o restaurante está aberto, dispõe de equipa e consegue servir na área prevista, não simplesmente como um dia em que o estabelecimento abre. O almoço e o jantar podem ter condições distintas; se a operação usar a esplanada apenas numa sessão, registe sessões ou horas em vez de atribuir automaticamente o dia inteiro. Considere limitações reais de acesso, montagem, eventos e encerramentos, bem como as condições de utilização confirmadas para a configuração do projeto. O objetivo é estimar períodos em que poderá atender clientes, sem confundir a abertura do restaurante com a utilização efetiva da esplanada.
Construa o calendário a partir dos registos da casa: dias em que a zona exterior já foi usada, períodos encerrados, cancelamentos e sazonalidade. Separe os períodos de utilização provável dos incertos e assinale os que só permitem serviço parcial, explicando o motivo de cada classificação. Quando existirem vários períodos representativos, compare-os em vez de escolher apenas a época mais favorável; quando faltarem dados, identifique a estimativa como hipótese e use um cenário prudente. Uma referência como a Pérgula Bloomcabin identifica o produto a orçamentar, mas não basta para acrescentar dias ao calendário. O número de períodos de serviço viáveis depende da configuração e da avaliação do projeto.
Quantos lugares serão verdadeiramente adicionais?
Na planta, conte os lugares que passam a estar disponíveis para clientes sem prejudicar o funcionamento do restaurante. Compare a capacidade atual com a proposta e desconte mesas ou lugares retirados, posições que bloqueiam a circulação e lugares que a equipa não consegue atender. Se uma mesa interior for apenas transferida para fora, não some automaticamente todos os lugares exteriores como novos: verifique se o espaço libertado no interior permite receber outros clientes. A diferença líquida entre as duas disposições é o ponto de partida. Registe o número de lugares por zona e sessão, porque o almoço e o jantar podem usar arranjos diferentes.
Depois distinga lugares disponíveis de clientes servidos. Uma mesa pode ter lugares vagos, a rotação de mesas pode ser baixa ou o horário pode limitar a procura. Use os registos de reservas, a duração das refeições e a rotação de mesas para estimar clientes adicionais por sessão, sem aplicar uma taxa de ocupação genérica. No modelo, associe o número de clientes previsto à planta específica e à referência do orçamento, como o modelo Pérgula Bloomcabin. A contagem deve refletir a disposição efetiva e o serviço que a equipa consegue prestar, não apenas o número máximo de cadeiras que caberia no espaço.
Como estimar a procura sem presumir ocupação?
Para estimar a procura adicional, reúna registos de situações em que o restaurante não conseguiu atender clientes: reservas recusadas, listas de espera, clientes que desistiram ou sessões em que a sala interior esteve cheia. Cruze esses registos com o dia da semana, o período, a estação, o tamanho do grupo e o motivo da recusa. As vendas do período ajudam a compreender a atividade, mas não provam, isoladamente, que existiriam mais clientes se houvesse novos lugares. Se não houver dados de recusas, evite converter a capacidade máxima em procura: registe uma hipótese prudente e apresente-a como incerta, em vez de usar uma ocupação presumida.
Compare ainda o que aconteceria sem a pérgula. Se um cliente que já seria servido dentro passar para a esplanada, conte só o efeito líquido para o negócio; se o lugar interior for vendido a outra mesa, essa segunda venda poderá alterar a comparação, desde que haja evidência de procura e capacidade operacional. Separe refeições, bebidas ou eventos apenas quando os registos permitirem atribuir receita e custos de forma consistente. Um teste de reservas ou a observação da ocupação numa época podem fornecer sinais, mas não provam uma taxa futura. Anote os pressupostos para que a equipa os possa substituir por dados melhores.
Que custos entram no projeto completo?
Reúna o custo inicial completo do projeto, em vez de usar apenas o valor de uma referência de catálogo. Peça um orçamento discriminado que separe produto, desenho e avaliações, preparação do local, instalação, trabalhos complementares e outros encargos que sejam realmente necessários para aquela planta. Inclua apenas itens confirmados ou claramente identificados como estimativas e registe quem os forneceu. Para comparar alternativas, a Pérgula bioclimática Bloomcabin pode funcionar como referência identificável no quadro de propostas; os custos entram no cálculo a partir do orçamento do projeto, não do nome do modelo. A conclusão depende do âmbito efetivamente proposto.
Separe do investimento as despesas anuais adicionais: horas de pessoal, limpeza, manutenção, eventuais reparações, consumo de energia ou outros custos operacionais apenas se forem aplicáveis e sustentados por informação. Distinga custos variáveis por cliente, já deduzidos na margem de contribuição, de custos fixos que existem mesmo com pouca procura, para não contar a mesma despesa duas vezes. Se existir financiamento, mostre os encargos na análise de fluxos de caixa e mantenha clara a diferença entre o custo do projeto e o modo de o pagar. Use valores fornecidos pela operação ou por orçamento; se algum item estiver em falta, assinale-o em vez de preencher a lacuna com um montante inventado.
Como calcular a margem de contribuição?
Calcule a margem de contribuição por cliente adicional com os dados da contabilidade: receita média relevante menos os custos variáveis diretamente associados a servir esse cliente, como alimentos e bebidas, consumíveis e comissões variáveis, quando aplicáveis. Não use a faturação bruta como se fosse lucro. Faça a comparação na mesma base de valores e confirme com o contabilista como tratar o IVA, para não subtrair custos líquidos a vendas brutas nem misturar critérios. Custos adicionais de pessoal que não variam por cliente devem ficar nos custos anuais, em vez de serem deduzidos outra vez. Ao comparar uma proposta para a pérgula de parede da Bloomcabin com outras alternativas, mantenha os mesmos critérios de cálculo da margem.
Para cada grupo de dias com condições semelhantes, calcule a contribuição anual: dias aproveitáveis × clientes adicionais por dia × margem de contribuição por cliente. Some os resultados dos grupos e subtraia os custos anuais adicionais que ainda não estejam deduzidos. Pode separar sessões com diferentes níveis de procura em vez de forçar uma média única, mantendo a mesma unidade de serviço em cada cálculo. Os dias e clientes têm de vir do histórico e do cenário adotado; a margem, dos registos de venda e de custo. Esta fórmula produz um resultado operacional incremental, não um aumento garantido. Se esse resultado for nulo ou negativo, não existe margem operacional nesse cenário para recuperar o desembolso inicial.
Como encontrar o ponto de equilíbrio?
Para encontrar o ponto de equilíbrio, defina primeiro um prazo simples T, em anos, que a gestão aceita analisar. Se I for o investimento inicial, O os custos anuais adicionais e M a margem por cliente, o número anual de clientes incrementais necessário para recuperar o investimento nesse prazo é: (O + I ÷ T) ÷ M. Se houver D dias de serviço aproveitáveis, pode dividir esse resultado por D para obter uma média diária necessária, mas a distribuição deve respeitar os meses e as sessões reais. A conta só faz sentido se M for positiva e se a capacidade e a procura puderem sustentar o resultado.
Compare o volume necessário com a capacidade prevista na planta e com os dados de procura, não com uma ocupação ideal. O prazo de recuperação simples também pode ser calculado dividindo o investimento inicial pela contribuição anual líquida, depois dos custos anuais; se esse resultado líquido não for positivo, não há prazo de recuperação nesse cenário. Quando os fluxos variam, some-os ano a ano até cobrirem o investimento, sem presumir que todos os anos serão iguais. Repita a conta para cada proposta com os mesmos critérios. Se incluir a pérgula da Bloomcabin entre as alternativas, associe-lhe o orçamento e a disposição de mesas correspondentes, usando os dados financeiros da operação.
Que cenários deve comparar?
Monte pelo menos um cenário prudente, um cenário central apoiado nos dados e um cenário favorável, sem chamar provável ao cenário favorável apenas por ser possível. Em cada um, registe os dias de serviço, os clientes adicionais por sessão, a margem por cliente, os custos anuais e o custo inicial usados. O cenário prudente pode refletir menos períodos utilizáveis ou menor procura, mas cada alteração deve ter uma razão operacional; não aplique uma redução arbitrária para criar aparência de cautela. Mantenha lado a lado os dados observados, as estimativas do operador e as condições ainda por confirmar, para qualquer leitor perceber de onde veio o resultado.
Faça depois uma análise de sensibilidade: altere um pressuposto de cada vez e veja quanto muda o resultado quando há menos dias, menos clientes por sessão, custos superiores ao orçamento ou uma margem menor. Assim identifica a variável que mais ameaça o ponto de equilíbrio e pode recolher informação adicional antes de decidir. Se mudar a configuração associada à referência bioclimática Bloomcabin, trate-a como uma alternativa de projeto distinta, com a respetiva planta e orçamento, em vez de alterar apenas uma taxa na mesma folha. Atualize o cálculo sempre que mudar a configuração ou o conjunto de trabalhos incluídos na proposta.
Que critérios orientam a decisão de investimento?
Antes de aprovar, defina critérios de decisão: o prazo máximo de recuperação aceitável, o contributo anual mínimo e a perda que a empresa consegue suportar no cenário prudente. Não existe um valor universal; os limites dependem das contas, das prioridades e de outros usos possíveis para o capital. Valide o modelo com quem conhece as vendas, os custos e a operação diária, e confronte-o com a planta real e a revisão aplicável de acessibilidade, segurança contra incêndio e planeamento. Se uma destas verificações alterar lugares, calendário ou preço do projeto, atualize a folha antes de assumir que a conclusão se mantém.
Documente a decisão com a versão da planta, a origem dos dados de procura, os pressupostos sobre os dias de serviço, a margem usada, o orçamento e as exclusões. Registe a referência exata do produto que está a ser orçamentado, por exemplo na ficha comercial do modelo de parede, e avalie a adequação ao restaurante no âmbito do projeto confirmado. Se só o cenário otimista atinge o objetivo, reveja a escala, os custos ou as hipóteses; não transforme a previsão numa promessa. Se a estimativa prudente cobre despesas e investimento dentro do horizonte escolhido, a conta oferece uma base mais clara para decidir, sujeita às confirmações operacionais e de projeto.
Perguntas frequentes
Uma pérgula garante mais vendas na esplanada?
Não. A estrutura não garante procura nem um aumento de faturação. A estimativa depende dos dias em que o serviço será viável, da procura que não consegue ser atendida atualmente e da margem depois dos custos variáveis. Apresente estes valores como hipóteses apoiadas nos dados da operação, não como resultados prometidos.
Devo contar como cliente adicional quem passa do interior para a esplanada?
Não automaticamente. Se a pessoa apenas muda de zona, não há necessariamente uma venda adicional. Conte o efeito líquido para o restaurante: se o lugar interior ficar livre e for ocupado por outro cliente, essa venda pode entrar na comparação, desde que exista procura para a justificar.
Como calculo os dias de serviço aproveitáveis?
Considere apenas os dias ou sessões em que o restaurante estará aberto, terá equipa e poderá servir na configuração prevista. Use os registos da operação, assinale períodos parciais ou incertos e não conte como utilizável uma condição que ainda não tenha sido confirmada para o projeto.
Que margem devo usar por cliente?
Use a receita média relevante por cliente menos os custos variáveis diretamente associados ao serviço, com valores na mesma base contabilística. Mantenha os custos anuais que não variam com cada cliente numa linha separada e confirme com o contabilista o tratamento do IVA.
Como estimo o prazo de recuperação do investimento?
Na versão simples, divida o investimento inicial pelo contributo anual líquido, depois dos custos operacionais adicionais. O cálculo só indica recuperação se esse contributo for positivo. Se os fluxos variarem entre anos, some-os ano a ano e indique o prazo apenas quando o acumulado cobrir o investimento.
Uma pérgula para restaurante só se justifica financeiramente se a margem que a operação pode realmente acrescentar compensar os custos do projeto dentro de um horizonte definido. A planta, os registos de procura, a margem por cliente e os orçamentos devem apontar para a mesma configuração. Se a conta só resulta ao tratar todos os dias como utilizáveis ou todos os lugares como ocupados, a estimativa não é uma base sólida. Um cenário prudente, com pressupostos rastreáveis e custos completos, permite decidir com mais clareza se deve avançar, rever o projeto ou não investir.
