Seguro para estufa: questões importantes em caso de danos
Guia de planeamento de estufas
Resposta breve: o que deve esclarecer antecipadamente
Consoante o contrato, uma estufa pode envolver diferentes coberturas de seguro, como as relativas ao edifício ou ao recheio da habitação, à quebra de vidros ou à responsabilidade civil. Não é possível responder de forma geral se existe cobertura e em que âmbito. O que conta é a localização, o tipo de construção, a ligação permanente, os bens segurados e as condições especificamente acordadas.
Prepare fotografias, documentos de compra, informações de montagem e dados sobre a fundação para a conversa. Não pergunte apenas pela quebra direta de um vidro, mas também pelos custos de limpeza, inventário danificado, danos causados pela entrada de chuva e reclamações de terceiros. Peça uma classificação clara para a sua morada e configuração.
01
Danos materiais
Esclareça quais os fenómenos meteorológicos indicados e se a estrutura, os envidraçados, as portas, os acessórios e os elementos fixos são considerados da mesma forma.
02
Quebra de vidro
Pergunte expressamente se a quebra sem tempestade ou granizo está incluída e que condições se aplicam à reparação, substituição ou participação do sinistro.
03
Responsabilidade civil
Fale com a seguradora sobre as situações em que danos causados a propriedades vizinhas, visitantes ou bens de terceiros podem ficar abrangidos pelo seu seguro de responsabilidade civil pessoal e sobre as obrigações aplicáveis.
Seguro para estufa: as perguntas certas sobre tempestade, granizo e quebra de vidro
Quer uma tempestade solte um vidro, o granizo danifique os envidraçados ou um componente em queda atinja terceiros: o seguro da estufa não é uma garantia geral. O decisivo é sempre o contrato concreto, a classificação da estufa no terreno e as coberturas acordadas. Quem esclarece estes pontos cedo pode comunicar danos de forma mais organizada e orientar melhor o seu planeamento.
Ao comprar, muitos proprietários concentram-se compreensivelmente na localização, fundação, envidraçados e equipamento. No entanto, para a cobertura do seguro, outros detalhes são frequentemente relevantes: a estufa está ligada de forma permanente ao solo? Faz parte do edifício segurado ou necessita de outra proteção? Que franquia, comprovativos e exclusões foram acordados?
Este tema não constitui aconselhamento jurídico ou de seguros. Utilize as perguntas seguintes como lista de verificação para a sua seguradora ou mediador e registe as respostas por escrito. São particularmente valiosas informações claras sobre tempestade, granizo, quebra de vidro, danos consequentes e responsabilidade civil privada — pois suposições verbais não substituem as condições do contrato.
01 · Compreender o contrato
Verifique primeiro a classificação da sua estufa
A questão central não é apenas saber se uma estufa está segurada, mas em que cobertura ou secção do contrato se enquadra. Um modelo instalado de forma permanente pode ser avaliado de modo diferente de uma estrutura facilmente deslocável. A localização no terreno, a ligação à fundação e a utilização também podem ser relevantes para a avaliação. Peça que lhe expliquem quais os dados de que a seguradora necessita e em que cláusula contratual se baseia a resposta.
Descreva a estufa com o maior rigor possível: dimensões, material, envidraçados, fundação, porta, anexos e equipamento instalado permanentemente. Não apresente os documentos disponíveis apenas em caso de sinistro; pergunte antecipadamente se são suficientes para a análise do contrato. Assim, evita que uma descrição incompleta leve mais tarde a pedidos de esclarecimento. Uma confirmação escrita traz mais clareza do que uma apreciação telefónica informal.
Pergunte também se elementos montados posteriormente, como prateleiras, abridores automáticos de janelas, caleiras ou uma base, devem ser considerados na descrição do objeto segurado. É útil elaborar uma lista breve e datada de todas as alterações desde a montagem. Desta forma, a seguradora pode verificar se é necessário atualizar os dados, sem que tenha de interpretar por si o âmbito da cobertura.
Peça ainda que a classificação da sua estufa seja comparada com os documentos contratuais atualmente disponíveis. Assim, poderá detetar atempadamente se devem ser acrescentados dados sobre a construção, a localização ou alterações posteriores.
Pergunte se a estufa é considerada parte integrante do edifício, construção anexa ou objeto a segurar separadamente.
Peça que lhe expliquem que alterações estruturais ou mudanças de localização deve comunicar à seguradora.
Para preparar a conversa e descrever a estufa com clareza, são úteis os documentos relativos a uma estufa Classic na configuração padrão como referência.
02 · Risco de tempestade
Delimite com precisão a causa dos danos por tempestade
Depois de uma intempérie, a causa de um dano nem sempre é clara à primeira vista. O vento danificou diretamente um componente, algo foi projetado contra a estufa ou a precipitação entrou por uma abertura já solta? Esta distinção pode ser relevante para a avaliação da seguradora. Por isso, documente o estado do tempo, os danos visíveis e a sequência temporal tão imediatamente quanto possível.
Pergunte também como são tratados danos que só se tornam visíveis depois da tempestade. Uma porta deformada, fixações soltas ou humidade no interior podem originar danos consequentes. Não faça reparações extensas antes de esclarecer as obrigações de participação e proteção. As medidas necessárias para minimizar os danos devem ser registadas fotograficamente, e os comprovativos devem ser guardados de forma organizada.
Guarde temporariamente também fotografias da área envolvente, por exemplo de ramos caídos ou objetos deslocados. Podem ajudar a descrever os acontecimentos de forma compreensível, mas não substituem a avaliação da seguradora. Para casos futuros, pergunte se existe uma forma específica de participação e que medidas imediatas para proteger a estufa são esperadas ou aceites.
Esclareça quais os comprovativos que a seguradora normalmente exige relativamente ao fenómeno meteorológico e ao tipo concreto de dano.
Pergunte se os danos provocados por ramos caídos, mobiliário de jardim ou outros objetos são avaliados separadamente.
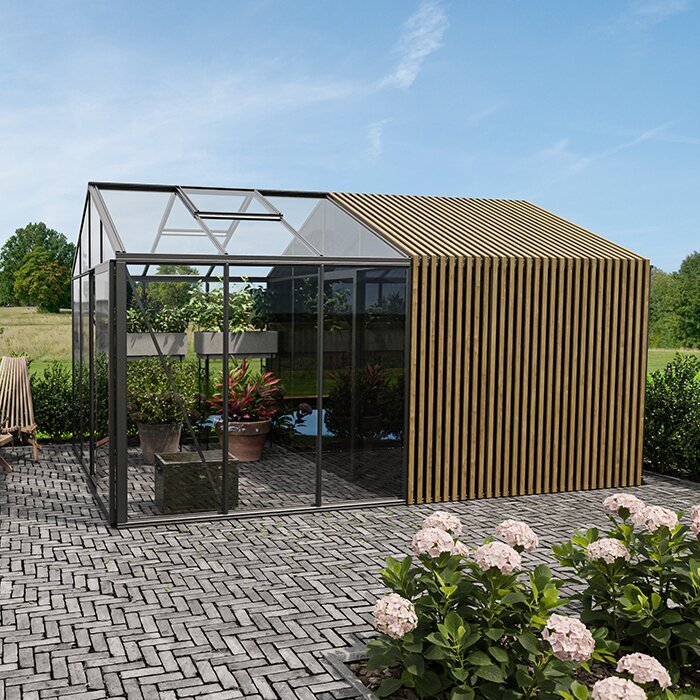
Em estruturas junto a uma parede, deve ter especialmente à mão informações sobre uma estufa Classic Lean-To de grandes dimensões e respetivo local de instalação.
03 · Granizo e envidraçados
Não confunda danos de granizo com qualquer quebra de vidro
O granizo pode danificar vidros, superfícies de cobertura e componentes delicados, mas a designação de um fenómeno meteorológico não significa automaticamente que todas as reparações sejam tratadas da mesma forma. Pergunte se o contrato menciona expressamente danos por granizo e que partes da estufa podem estar abrangidas. Também é importante saber se marcas estéticas, fissuras e quebra total são avaliadas de modo diferente.
A quebra de vidro sem intempérie identificável, por exemplo devido a um embate durante trabalhos no jardim, deve ser distinguida do granizo. Neste caso, um seguro de quebra de vidro pode ser relevante, mas não tem necessariamente de fazer parte da sua cobertura. Peça uma explicação clara do âmbito: aplica-se aos envidraçados da estufa, a que causas de dano e com que limitações? Evite pressupor que o vidro está sempre automaticamente segurado.
Para a descrição do sinistro, pode ser útil fotografar separadamente as zonas danificadas e as que não apresentam danos. Registe também imagens detalhadas de rebordos, vedantes e ferragens, desde que o possa fazer em segurança. Peça à seguradora que indique se fotografias existentes antes do evento são úteis para a avaliação e quais os dados necessários sobre os envidraçados.
Após um episódio de granizo, anote também o momento em que os danos foram descobertos e as áreas afetadas. Estes dados ajudam a descrever os acontecimentos de forma compreensível, sem tirar por si conclusões sobre a causa, a extensão dos danos ou uma eventual prestação do seguro.
Pergunte como são tratados os vidros da cobertura, os envidraçados laterais, os painéis das portas e eventuais elementos envidraçados montados separadamente.
Peça esclarecimentos sobre se a cobertura abrange apenas a quebra ou também os trabalhos complementares necessários.
Para descrever os materiais num pedido de informação, é adequada uma estufa Classic padrão em vidro como caso de referência compreensível.
04 · Danos consequentes
Considere também água, inventário e limpeza
Um elemento partido nem sempre é o único dano. Se a chuva entrar na estufa, podem ser afetadas prateleiras, sistemas de rega, vasos, ferramentas ou materiais guardados. A cobertura destes bens depende da respetiva classificação e das condições do contrato. Por isso, elabore uma lista de inventário com fotografias e comprovativos de compra, sobretudo para equipamento de maior valor ou componentes instalados permanentemente.
A limpeza após uma tempestade ou quebra de vidro também levanta questões práticas. Os estilhaços de vidro devem ser isolados em segurança, as aberturas resguardadas provisoriamente e as peças soltas removidas. Pergunte à sua seguradora que medidas são permitidas ou exigidas antes de uma vistoria e de que comprovativos necessita. Guarde as peças danificadas apenas durante o período acordado ou útil para a avaliação; a segurança no terreno tem prioridade.
No levantamento dos danos, separe os componentes fixos dos objetos móveis. Para equipamentos e acessórios, anote, sempre que possível, a designação, a data de aquisição e os comprovativos disponíveis. Isto cria uma base melhor para esclarecimentos, sem antecipar uma decisão sobre a cobertura. Informe-se também sobre se os objetos danificados devem ser guardados até à avaliação ou podem ser eliminados após autorização documentada.
Registe cada acessório danificado individualmente, em vez de o comunicar apenas como conteúdo não especificado da estufa.
Esclareça antecipadamente se os custos de colocação em segurança, limpeza ou proteção provisória contra as intempéries devem ser mencionados em separado.
Quando se conjugam equipamento e proximidade da parede da casa, descreva a sua estufa Classic Lean-To de tamanho completo com especial detalhe.
05 · Responsabilidade civil
Quando terceiros sofrem danos causados pela estufa
O seguro de responsabilidade civil pessoal não diz respeito à sua estufa, mas a eventuais reclamações de terceiros. Podem ocorrer situações em que componentes se soltam durante uma tempestade e danificam bens alheios, ou em que alguém se magoa com estilhaços de vidro não protegidos. A existência de uma reclamação e a eventual cobertura pelo seu seguro dependem das circunstâncias e do seu contrato. Por isso, seria pouco sério dar uma garantia geral.
Fale com a sua seguradora sobre os cuidados esperados na instalação, manutenção e proteção. Verifique regularmente parafusos e fixações, portas, envidraçados e a área em redor; não deixe objetos soltos junto à estufa quando houver previsão de mau tempo. Pergunte também como deve agir perante os vizinhos em caso de possível dano. Não reconhecer responsabilidade antes de os factos serem apurados pode ser um princípio sensato. Registe quando teve conhecimento da ocorrência, as medidas de proteção tomadas e as pessoas envolvidas. Encaminhe atempadamente para a seguradora quaisquer cartas ou reclamações e peça que lhe expliquem que comunicações deve fazer diretamente, sem avaliar os factos de forma precipitada.
Também perante uma possível reclamação de terceiros, é importante documentar os factos de forma objetiva e manter a calma. Registe quando teve conhecimento da ocorrência, as medidas de proteção tomadas e as pessoas envolvidas. Encaminhe atempadamente para a seguradora quaisquer cartas ou reclamações e peça que lhe expliquem que comunicações deve fazer diretamente, sem avaliar os factos de forma precipitada.
Esclareça de que forma o seguro de responsabilidade civil pessoal enquadra, em princípio, eventuais reclamações relacionadas com uma estufa no seu próprio terreno.
Pergunte qual é o procedimento recomendado se os vizinhos já alegarem danos ou pedirem comprovativos.
Na descrição do risco, a construção de uma estufa Classic de tamanho normal pode ser uma referência útil.
06 · Documentação
Reunir os documentos de forma útil antes de ocorrer um sinistro
Uma boa documentação não garante cobertura de seguro, mas torna a análise muito mais compreensível. Guarde juntos a encomenda, a descrição do produto, faturas, fotografias após a montagem e informações sobre a fundação. Acrescente imagens de vários ângulos, onde sejam visíveis a localização, a distância a árvores e as áreas adjacentes. Atualize este conjunto após alterações, reparações ou instalação de novos acessórios.
Em caso de sinistro, é útil fornecer informações objetivas e completas. Fotografe a vista geral e, depois, os pormenores, sem se colocar em perigo. Anote a data, a causa presumida, as condições meteorológicas observadas e as medidas de proteção já tomadas. Ao participar o sinistro, peça um número de processo, informe-se sobre os documentos a enviar e sobre a necessidade de aguardar uma peritagem. Guarde juntas as comunicações e os orçamentos.
Organize os documentos para que estejam rapidamente disponíveis mesmo depois de uma tempestade: um arquivo digital com nomes de ficheiro claros e uma cópia de segurança podem facilitar a procura. Acrescente fotografias após grandes alterações no local. Para o pedido à seguradora, também é útil preparar previamente uma lista dos documentos disponíveis e identificar de forma direcionada os comprovativos em falta.
Acrescente à sua pasta de documentos uma breve lista de contactos e canais de comunicação. Assim, será possível responder de forma direcionada a questões após um sinistro, mantendo à mão as fotografias, faturas e a descrição da estufa.
Guarde as cópias digitais num local central e atualize as fotografias mais antigas após alterações visíveis na estufa.
Anote os contactos da seguradora fora da estufa, para que continuem acessíveis após um sinistro.
Fotografias da montagem de uma estufa Lean-To adossada de tamanho completo podem documentar bem a situação inicial.
07 · Manutenção e prevenção
Reconhecer os riscos sem presumir cobertura
A manutenção regular não substitui um contrato de seguro, mas reduz incertezas evitáveis. Antes da época de ventos fortes, verifique as fixações visíveis, as vedações, o fecho das portas e os vidros danificados. Remova folhas ou objetos que possam bloquear o escoamento da água ou ser projetados pelo vento contra a estrutura. Se detetar uma anomalia, documente-a e providencie uma solução adequada, em vez de esperar por um sinistro posterior.
A localização também merece atenção regular. Ramos pendentes, mobiliário de jardim solto e vasos não fixados podem criar riscos quando o tempo muda. Pergunte à sua seguradora se as condições indicam requisitos específicos de diligência ou proteção. Leia essas indicações em conjunto com as instruções de montagem e manutenção do seu modelo. Só assim poderá considerar de forma adequada as expectativas do contrato e da documentação do produto.
A prevenção também significa acompanhar as alterações no terreno. Se as árvores crescerem, surgirem novas construções vizinhas ou a drenagem mudar, as condições em redor da estufa podem alterar-se. Nessa situação, reveja as instruções de montagem e manutenção. Em caso de dúvidas sobre o contrato, a seguradora deverá avaliar se a situação atualizada exige uma comunicação ou documentação adicional.
Depois de vento forte, verifique primeiro a partir de uma distância segura, antes de abrir portas ou tocar em peças soltas.
Registe quando os danos foram descobertos e que medidas de proteção foram tomadas em seguida.
Uma inspeção visual regular é também, numa estufa Classic de modelo padrão , uma parte sensata da rotina de jardinagem.
08 · Participação do sinistro
Agir de forma estruturada e dentro dos prazos em caso de sinistro
Comunique um possível sinistro tão rapidamente quanto o seu contrato exigir e descreva os factos de forma objetiva. Não indique apenas «danos por tempestade»; descreva o que observou: as zonas danificadas, a possível causa, o momento em que descobriu os danos e as medidas de proteção tomadas. Envie fotografias e documentos no formato solicitado. Pergunte se as reparações têm de ser previamente autorizadas e quem coordena os passos seguintes.
Não compare uma prestação do seguro com uma garantia do fabricante. Podem ter causas abrangidas, prazos e requisitos diferentes. Se existirem condições de garantia para a sua estufa, leia atentamente o respetivo âmbito escrito e guarde os documentos. A sua seguradora pode explicar que informações são relevantes para a sua própria análise do sinistro; o fabricante pode prestar informações separadas sobre documentos relativos ao produto e eventuais procedimentos.
Prepare uma cronologia breve para a participação: quando foi descoberto o dano, que áreas estão afetadas e o que foi feito para afastar o perigo? Esta sequência facilita uma comunicação clara e evita a perda de informações importantes. Envie apenas os documentos solicitados, no formato pretendido, e registe quando transmitiu a participação e as informações adicionais.
Ao participar o sinistro, pergunte também se devem ser enviadas mais informações e até quando. Um arquivo claro dos documentos enviados ajuda a acompanhar melhor os acordos e o desenvolvimento da comunicação.
Peça uma confirmação escrita da participação do sinistro e anote os prazos acordados e os contactos.
Guarde faturas, fotografias e comunicações até que a análise e uma eventual reparação estejam devidamente concluídas.
Para uma participação rigorosa, descreva uma estufa Lean-To grande de configuração padrão com todos os componentes afetados.
Que perguntas correspondem a cada tipo de seguro?
A síntese seguinte não substitui a análise do contrato. Ajuda, contudo, a organizar as suas perguntas de forma direcionada e a abordar na conversa não só os danos visíveis, mas também o inventário, as consequências e possíveis reclamações de terceiros.
Seguro multirriscos habitação — edifício
A estufa construída de forma permanente está abrangida pelo contrato?
Fotografias, dados da fundação, descrição da localização
Tempestade e granizo
Que fenómenos meteorológicos e componentes são mencionados concretamente?
Fotografias dos danos, momento do fenómeno meteorológico, documentos de compra
Quebra de vidro
A cobertura também se aplica a uma quebra sem intempérie?
Tipo de envidraçado, fotografias de detalhe, excerto do contrato
Inventário
Como são classificados os equipamentos e acessórios fixos?
Lista de inventário, faturas, fotografias da instalação
Responsabilidade civil
Como são avaliados os danos causados pela estufa a terceiros?
Descrição dos danos, contactos das pessoas envolvidas
Como preparar a conversa com a seguradora
Com uma pasta de documentos clara e perguntas concretas, terá mais probabilidade de obter respostas úteis do que com um pedido genérico. Avance passo a passo e, em caso de dúvida, peça um complemento por escrito ao contrato existente.
01
Registar a estufa
Anote o tipo de construção, a localização, a fundação, o envidraçado, os acessórios e as alterações posteriores. Acrescente fotografias atuais das vistas exteriores e do interior.
02
Ter o contrato à mão
Reúna a apólice, adendas e condições. Assinale os termos relativos a construções anexas, tempestade, granizo, vidro e franquia.
03
Distinguir os tipos de danos
Formule perguntas separadas para vento, granizo, quebra de vidro independente, entrada de água e danos em bens de terceiros.
04
Confirmar os comprovativos necessários
Pergunte que fotografias, faturas ou participações são esperadas em caso de sinistro e se é necessária autorização antes das reparações.
05
Documentar a resposta
Registe a data, o contacto e o resultado. Para questões importantes, peça uma confirmação escrita ou uma referência concreta ao contrato.
Lista de verificação: informações a ter disponíveis
Use esta lista como base para a conversa. Ajuda a obter uma avaliação concreta, sem antecipar conclusões sobre a sua cobertura de seguro individual.
01. Fotografias atuais do exterior, mostrando a localização, a fundação e as zonas adjacentes do jardim.
02. Comprovativo de compra, documentação do produto e, se aplicável, informações sobre a montagem ou alterações posteriores.
03. Descrição dos envidraçados, portas, superfícies do telhado, prateleiras e acessórios instalados de forma permanente.
04. Apólice de seguro em vigor, incluindo adendas, franquia e as secções relevantes das condições contratuais.
05. Lista de inventário de equipamentos, sistemas de rega, ferramentas e outros objetos guardados na estufa.
06. Contactos da seguradora e uma nota sobre os canais e prazos de participação de sinistros acordados.
07. Fotografias e notas com datas sobre danos anteriores, reparações ou trabalhos de manutenção relevantes.
08. Questões sobre reclamações de terceiros, deveres de prevenção e o procedimento perante situações de perigo imediato.
Perguntas frequentes sobre o seguro da estufa
Uma estufa está automaticamente coberta pelo seguro multirriscos da habitação?
Não é possível responder de forma geral. Podem ser relevantes, entre outros fatores, o tipo de construção, a ligação permanente ao terreno, a localização e as condições do seu contrato. Pergunte expressamente à sua seguradora como é classificada a sua estufa concreta e peça uma resposta escrita e compreensível.
O seguro paga danos de granizo numa estufa?
A inclusão do granizo, os componentes considerados e as condições aplicáveis resultam do seu contrato. Participe os danos visíveis atempadamente e documente-os com cuidado. A participação de danos por granizo não deve pressupor que todos os danos no vidro ou noutros materiais estão automaticamente cobertos.
O que acontece se um vidro partir sem haver tempestade?
Uma quebra sem fenómeno meteorológico pode ser tratada de forma diferente de um dano por tempestade ou granizo. Pergunte se existe cobertura para quebra de vidros, se inclui a estufa e quais as causas previstas. Esclareça também se é considerada apenas a substituição do vidro ou eventuais trabalhos associados.
As plantas e as ferramentas de jardim guardadas na estufa estão cobertas?
As plantas, ferramentas e equipamentos técnicos podem ter classificações diferentes consoante o contrato. Prepare antecipadamente uma lista de inventário e pergunte especificamente sobre cada bem. A utilização da estufa e o armazenamento permanente também podem ser relevantes para a avaliação da seguradora.
Preciso de um seguro próprio para danos causados ao vizinho?
As possíveis reclamações de terceiros são frequentemente analisadas no âmbito do seguro de responsabilidade civil familiar, mas o âmbito e as condições dependem do seu contrato individual. Descreva à seguradora a estufa, a respetiva localização e possíveis cenários de danos. Em caso de sinistro efetivo, a seguradora deverá analisar a situação.
Posso mandar reparar imediatamente após um dano?
Comece por proteger as zonas perigosas e, sempre que possível, evite danos adicionais. Para reparações mais abrangentes, deve respeitar as regras de participação do sinistro e de eventual vistoria. Pergunte à seguradora que medidas são imediatamente necessárias, que fotografias são exigidas e que comprovativos de custos deve guardar.
Estruturar o planeamento da estufa
Mais bem preparado com perguntas claras
Uma estufa é uma parte valiosa do jardim, mas a cobertura de seguro não resulta de suposições. Analise separadamente a classificação do seu modelo, as causas de danos indicadas, a quebra de vidros, o inventário e a responsabilidade civil. Com fotografias, documentos e perguntas precisas, cria uma base sólida para a avaliação individual da sua seguradora.
Reserve tempo para analisar as condições contratuais e atualize a sua documentação após alterações na estufa. Em caso de dano, são essenciais a segurança, os comprovativos objetivos e uma participação atempada. A Bloomcabin apoia o planeamento do produto com informações claras; apenas a sua seguradora pode prestar informações vinculativas sobre a cobertura de seguro.
Descubra soluções de estufa e reúna as informações de produto adequadas para o seu planeamento.
