Domača savna ali članstvo v velnesu: primerjava stroškov
Primerjava stroškov savnanja
Pri domači savni stroški nastajajo ob nakupu in med lastništvom, pri članstvu v velnesu pa jih določajo način obračunavanja, število obiskov in pot do centra. Zato primerjava kupnine z mesečno članarino ni dovolj: zneska nista za isto obdobje in ne vključujeta istih postavk. Spodnji okvir loči enkratne in redne stroške ter stroške posamezne uporabe. Vnesite zneske iz svojih ponudb, cenikov in računov ter izračun ponovite za manj in več obiskov. Tako boste videli, katere predpostavke spremenijo rezultat, ne da bi vnaprej računali na povračilo nakupa.
Primerjajte enak obseg uporabe in isto obdobje
Najprej opredelite, kaj postavljate drugo ob drugo: posamezne obiske savne v velnesu ali domačo možnost z vsemi stroški lastništva. Primerjava naj zajame isto število ljudi, primerljivo uporabo in enako dolgo obdobje. Če paket v velnesu vključuje še bazen ali druge storitve, ni neposredno enakovreden nakupu savne. Določite, ali primerjate celotno članstvo ali samo strošek, ki ga povzroči odločitev za savnanje. Poenotite tudi obračunsko enoto: obisk ene osebe ni isto kot termin, na katerega skupaj odide več članov gospodinjstva. Za gospodinjski proračun je uporabna primerjava skupnega termina z enakim številom udeležencev na obeh straneh. Če želite strošek na osebo, skupni strošek razdelite med dejanske udeležence. Izbrane enote pozneje ne spreminjajte, saj bi s tem navidezno pocenili eno od možnosti.
Za obe možnosti izberite enak rok, denimo eno leto ali več let, glede na vprašanje, ki ga rešujete. Petletni izračun je lahko vaš načrtovani primerjalni rok, ne pa podatek o življenjski dobi savne. Za domačo možnost izberite konkreten izdelek, na primer model LC-260, da v vseh izračunih uporabljate isto izhodišče. Znesek in vključeno opremo vnesite iz ponudbe, ki jo dejansko obravnavate; ime modela ne nadomesti cene ali podatkov o konfiguraciji. Članarino, navedeno na mesec, preračunajte na izbrano obdobje, vse cene pa zapišite z datumom.
Pogostost obiskov ocenite realistično
Pri izračunu ne uporabite največjega možnega števila obiskov, temveč urnik, ki ga boste verjetno vzdrževali. Pretekla pogostost je uporabno izhodišče, če bodo okoliščine podobne; sicer zapišite, koliko obiskov načrtujete v posameznem tednu ali mesecu in koliko tednov na leto boste to lahko uresničili. Ločite osebo od termina: če se v velnes odpravita dve osebi skupaj, strošek prevoza morda nastane enkrat, vstopnina ali članarina pa se lahko obračuna za vsako posebej. Pri domači savni določite, ali računate skupno uporabo gospodinjstva ali posamezne uporabnike. Letnega števila ne izpeljite samo iz najbolj dejavnega meseca. Če načrtujete sezonsko uporabo, seštejte obiske po mesecih in posebej označite mesece brez uporabe. Kadar člani gospodinjstva nimajo enakega urnika, zabeležite tudi samostojne termine, saj jih ni smiselno obravnavati kot skupne.
Pripravite vsaj tri različice: manjšo, verjetno in večjo pogostost. V manjši vključite dopuste, zaseden urnik ali daljša obdobja brez obiskov; v večji ne predpostavljajte, da boste vsakič uporabili vse, kar plačujete. Pri članstvu je treba preveriti, ali plačila tečejo tudi v mesecih, ko ne greste v velnes. Pri domači savni začetni vložek ostane, četudi jo uporabljate redko, strošek energije pa se spreminja z uporabo. Za vsako različico delite skupne stroške z ustreznim številom obiskov.
Pri članstvu preverite vse vključene in dodatne stroške
V cenik ali ponudbo prepišite celotno strukturo plačil, ne le izpostavljenega mesečnega zneska. Preverite, ali gre za mesečno ali letno članarino, ali se posebej plača vstop, koliko obiskov je vključenih ter ali obstajajo doplačila za dodatne osebe, določene termine, rezervacije ali druge storitve. Pozanimajte se tudi o trajanju članstva, načinu prekinitve in tem, ali se znesek lahko spremeni v obdobju, ki ga računate. To so vprašanja za konkretnega ponudnika, ne postavke, ki bi jih bilo smiselno samodejno predpostaviti.
Odločitev o novem članstvu obravnavajte drugače kot dodatne obiske v okviru članstva, ki ga že imate. Če bi paket sklenili predvsem zaradi savne, v primerjavo vključite celoten strošek, potreben za dostop. Če bi članarino plačevali tudi brez savnanja, ločite obstoječi strošek od novih doplačil. Na domači strani lahko kot primerjalno možnost izberete savno HCF-300 in zanjo zabeležite enkratna ter ponavljajoča se plačila. Če paket uporabljate še za druge namene, tega ne prezrite in celotne vrednosti ne pripišite samo savnanju. Že plačane članarine ne zamenjujte s prihodnjim prihrankom: pri odločitvi za preostanek tekočega obdobja upoštevajte plačila, na katera še lahko vplivate. Za naslednje obdobje pa pripravite ločeno primerjavo, v kateri bo zajeto tudi morebitno podaljšanje članstva. S tem ločite kratkoročno odločitev o obiskih od dolgoročne odločitve o lastništvu.
K strošku velnesa prištejte pot
Za vsak obisk upoštevajte pot tja in nazaj. Pri javnem prevozu uporabite vozovnice, ki jih boste za izbrani način obiskovanja dejansko potrebovali; če že imate vozovnico za širšo uporabo, ločite njen skupni strošek od dodatnega stroška te poti. Pri vožnji z avtom upoštevajte povratno razdaljo, parkiranje in cestnine, če nastanejo. Strošek na kilometer uporabite samo, če veste, kaj vključuje; goriva ali obrabe ne prištejte še enkrat, če sta že zajeta. Letni strošek poti dobite tako, da strošek primerljive povratne poti pomnožite z realnim številom obiskov.
Čas, porabljen za pot, zabeležite ločeno od evrskih izdatkov. Če se odločite, da mu boste pripisali vrednost, uporabite svojo oceno in jo jasno označite kot subjektivno, ne kot denarni strošek, ki ga boste nujno plačali. Kadar pot do velnesa združite z drugim opravkom, lahko za odločitev o dodatnem obisku računate samo dodatno razdaljo; če pa želite prikazati celoten strošek izleta, upoštevajte vso pot. V obeh primerih izberite eno metodo in jo dosledno uporabite pri vseh obiskih. Pri skupnem prevozu celotnega stroška avtomobila ne pripišite vsakemu potniku posebej. Če se del obiskov odpravite sami, del pa skupaj, izračunajte strošek obeh vrst poti in ju seštejte. Ob številu obiskov zato potrebujete tudi število dejanskih povratnih poti; ti števili nista nujno enaki številu vstopov vseh uporabnikov.
Začetni strošek domače savne vključuje tudi pripravo
Pri domači savni začetni strošek ni nujno enak kupnini. V konkretni ponudbi razčlenite, kaj vključuje, ter posebej zabeležite morebitne stroške dobave, sestavljanja, priprave izbranega mesta in dela izvajalcev. Ne predpostavljajte, da so vsi sestavni deli ali posegi zajeti v osnovnem znesku. Če obravnavate savno LCF-300, ob nakupni ceni navedite datum ponudbe in postavke, ki so v njej dejansko zajete. Če primerjate več možnosti, za vsako zberite podatke v istih kategorijah, da ne primerjate celovite ponudbe z delnim zneskom. Kadar ena ponudba združuje več del, druga pa jih navaja ločeno, najprej uskladite njihov obseg. Neznane postavke pustite jasno označene kot odprte, namesto da jim pripišete ničelni strošek. Ločeno zabeležite izbrano dodatno opremo, da bo razvidno, koliko znaša primerljiva osnovna izvedba in koliko vaše dodatne želje.
Priprava prostora je odvisna od izbrane izvedbe in mesta postavitve. Preden določite končni znesek, pridobite oceno stroškov morebitne podlage, priključkov ali drugih potrebnih del od usposobljenih strokovnjakov. Ne prenašajte ocene za eno lokacijo na drugo in ne predvidevajte, da lahko savno brez preverjanja postavite na poljubno površino. Za primerjavo stroškov zadostuje, da te postavke vključite v skupni začetni vložek; način izvedbe in ustrezne tehnične zahteve naj presodijo pristojni strokovnjaki za konkretno mesto.
Obratovalni strošek izračunajte za dejansko uporabo
Poraba energije je odvisna od izbrane opreme, konfiguracije in načina uporabe, zato je ne ocenjujte samo po imenu izdelka ali po podatku za drugo savno. Za model S-140 in vsak drug izbrani model pridobite podatek za konfiguracijo, ki jo dejansko načrtujete, iz ustrezne dokumentacije ali od usposobljenega izvajalca. Če imate oceno energije na uporabo, jo lahko pomnožite s ceno kilovatne ure na svojem računu. Preverite, kaj ta uporaba zajema: podatek za drugačen režim ni ustrezna osnova za vaš letni strošek. V zapiskih zato ohranite opis uporabe, na katerem temelji ocena, ne le končne številke. Pri skupnem domačem terminu stroška celotne uporabe ne množite še s številom udeležencev. Če pa načrtujete več ločenih terminov, jih vključite posebej. Tako bo izračun energije sledil dejanskemu načrtu uporabe, ne zgolj številu ljudi v gospodinjstvu.
Pri izračunu ločite stroške na posamezno uporabo od morebitnih stalnih stroškov, ki bi se zaradi savne res povečali. Če je del računa za elektriko fiksen in bi ostal enak tudi brez savne, ga ne pripišite v celoti tej napravi. Po drugi strani ne izpustite dodatne porabe, če jo predvideva ocena za vaše razmere. Zapišite uporabljeno tarifo in število načrtovanih uporab, nato izračun ponovite za manjši in večji obseg uporabe. Tako lahko vidite, kako občutljiv je rezultat na spremembo navad ali cene energije.
Stroški vzdrževanja in popravil
V stroške lastništva sodijo tudi sredstva za čiščenje in nego, morebitni potrošni deli ter načrtovani servis, če veljajo za vašo konfiguracijo. Upoštevajte navodila za konkretno opremo in predvideno mesto uporabe; zahtev za drugo izvedbo ne prenašajte samodejno. Če v primerjavo vključite model HC-150, mu v preglednici namenite ločene vrstice za redno nego, potrošni material in servis. Zneske pridobite iz ustreznih navodil ali ponudbe, nejasne postavke pa označite kot ocene. Pri sredstvih, ki jih kupite v večji količini, ločite celoten nakup od deleža, porabljenega v primerjalnem obdobju. Podobno pri občasnem vzdrževalnem delu navedite, kdaj ga pričakujete, in ga ne obravnavajte samodejno kot vsakoletni izdatek. Čas za lastno čiščenje lahko beležite posebej, enako kot čas poti do velnesa, brez prikazovanja tega časa kot dejanskega plačila.
Popravila in zamenjave je težko natančno napovedati, zato jih ne prikrivajte z izmišljeno letno postavko. Če imate oceno serviserja ali dobavitelja, jo razporedite po obdobju, ki ga računate; če je nimate, pripravite ločeno previdnejšo različico izračuna. Pri daljšem obdobju lahko dodate tudi strošek odstranitve ali morebitno preostalo vrednost, vendar le, če zanju imate podlago. Ne sklepajte o življenjski dobi ali prodajni vrednosti iz imena modela. Tako ostane jasno, kateri deli primerjave temeljijo na ponudbi in kateri na vaših predpostavkah.
Začetni vložek razporedite na izbrano obdobje
Za preprosto primerjavo začetni vložek domače savne razporedite čez načrtovano število let. Če je skupni enkratni strošek nakupa in priprave označen z I, izbrano obdobje pa z N, je povprečni letni del vložka I/N. Nato mu prištejte letne fiksne stroške, predvideno vzdrževanje in stroške energije glede na uporabo. Če obravnavate savno HC-225, v I vključite celoten začetni strošek izbrane izvedbe, kot ste ga razčlenili v ponudbi. Letno povprečje olajša primerjavo, vendar ne spremeni dejstva, da je treba začetni znesek ob nakupu dejansko zagotoviti. Zato poleg povprečja sestavite še pregled plačil po letih: prvo leto vključite nakup in pripravo, v naslednja pa ustrezne tekoče izdatke. Ta pregled odgovarja na vprašanje, koliko denarja potrebujete v posameznem letu; povprečje pa pokaže porazdelitev stroška skozi celotno izbrano obdobje.
Če boste nakup financirali, istega vložka ne prištejte enkrat kot celotne kupnine in še enkrat kot glavnico obrokov. Pri metodi z začetnim vložkom obroke glavnice izpustite, stroške financiranja pa upoštevajte ločeno. Pri pregledu dejanskih plačil namesto tega seštejte polog, obroke in druge pripadajoče izdatke, pri čemer preverite, kaj obroki že vsebujejo. Če ob koncu primerjalnega obdobja ostane neodplačana obveznost, jo jasno navedite; kratko obdobje odplačevanja samo po sebi ne pokaže celotnega stroška nakupa. Pričakovane spremembe cen energije ali servisnih stroškov prikažite v ločeni različici, ne da bi jih mešali s trenutnimi zneski. Tako boste videli, ali rezultat temelji na današnjih podatkih ali na napovedi.
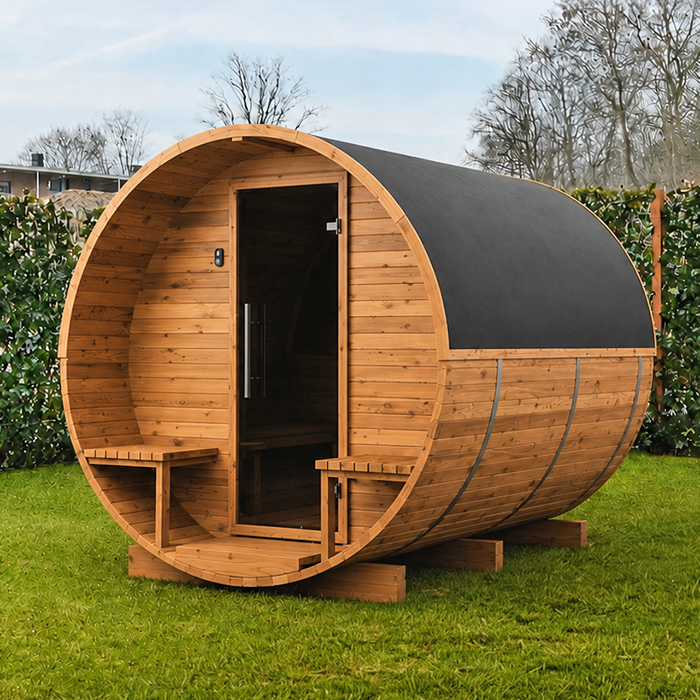
Izračunajte letni strošek in točko izenačenja
Za pregledno primerjavo označite začetni strošek domače možnosti z I, število let z N, letne fiksne stroške lastništva z F_dom in strošek ene primerljive uporabe z v_dom. Vzdrževanje razporedite med letne stroške ali stroške posamezne uporabe glede na način obračuna, vendar ga ne vključite dvakrat. Za velnes uporabite letni strošek članstva F_velnes ter strošek ene uporabe v_velnes, v katerega vključite ustrezna doplačila in pot. Če primerjate savno N-210, prenesite njene zbrane stroške v te iste kategorije. Povprečni letni strošek domače možnosti je L_dom = I/N + F_dom + n × v_dom, strošek velnesa pa L_velnes = F_velnes + n × v_velnes. Pri tem je n število primerljivih uporab gospodinjstva na leto. Pri skupnem terminu naj spremenljivi strošek velnesa zajema vse udeležence in eno skupno pot. Če se sestava skupine spreminja, najprej ločeno izračunajte različne vrste terminov.
Poenostavljeno število uporab, pri katerem se povprečna stroška izenačita, je n = (I/N + F_dom − F_velnes) / (v_velnes − v_dom), če je strošek ene uporabe velnesa večji od stroška domače uporabe. Vrednosti vnesite iz svojih ponudb in izračun preverite še s preglednico za več različnih letnih pogostosti. Enačba predpostavlja, da se strošek posamezne uporabe v obravnavanem razponu ne spremeni. Če paket vključuje omejeno število obiskov ali se doplačila po določenem številu spremenijo, posamezne pogostosti izračunajte neposredno. Če imenovalec ni pozitiven ali dobljeno število ni skladno z vašim realnim urnikom, iz te enačbe ne morete sklepati o točki izenačenja pri več obiskih. Gre za poenostavljen proračunski model, ne za obljubo povračila; spremenljive cene in stroški lahko rezultat sčasoma spremenijo.
Udobje in dostopnost ločite od denarnega izračuna
Najnižji izračunani znesek ni edino merilo, če se možnosti razlikujejo po dostopnosti in obveznostih. Pri velnesu upoštevajte pot, čas prihoda, pogoje dostopa in storitve, ki so vključene v vaš paket. Pri domači savni premislite, ali imate na voljo ustrezno mesto in ali vam dodatna skrb za opremo ustreza. Med domačimi možnostmi lahko obravnavate tudi model N-250, vendar njegovo ceno in stroške uporabe povežite s konkretno ponudbo, ne s pričakovanimi prihranki. Za nedenarno primerjavo vsaki možnosti dopišite, kaj vam ustreza in kaj vas omejuje. Posebej označite pogoje, brez katerih izbrane možnosti sploh ne bi uporabljali. Če denimo vaš urnik ne ustreza razpoložljivim terminom v velnesu, nizka cena članstva sama ne reši vprašanja uporabnosti. Enako tudi domača možnost ni ustrezna zgolj zato, ker v preglednici doseže nižji povprečni strošek.
Pri končni odločitvi ločite številke od osebnih prednosti. Prihranjen čas ali večja prilagodljivost sta lahko pomembna, vendar nista samodejno denarni prihranek; če ju vključite v račun, jasno navedite svojo oceno. Preverite tudi, ali bi dodatne storitve velnesa dejansko uporabljali in ali so za vas vredne svojega dela članarine. Če se vrstni red možnosti spremeni že ob majhni spremembi števila obiskov, odločitev ni trdna samo na podlagi enega izračuna. V takem primeru primerjajte tudi začetni vložek, ponavljajoče se obveznosti in način uporabe, ki ga lahko realno vzdržujete.
Pogosta vprašanja
Ali je domača savna cenejša, če jo uporabljam pogosto?
Pogostejša uporaba lahko začetni vložek porazdeli na več obiskov, vendar hkrati poveča stroške energije in morebitnih potrošnih materialov. Primerjajte skupne stroške domače savne in velnesa za isto obdobje ter uporabite število obiskov, ki ga boste verjetno dosegli. Univerzalnega praga ni.
Ali v primerjavo vključim članarino, ki jo že plačujem?
Odvisno od tega, o čem se odločate. Če bi članstvo sklenili predvsem zaradi savne, vključite celoten strošek, ki je pogoj za dostop. Če bi članarino plačevali tudi brez savnanja, ločite obstoječi strošek od morebitnih dodatnih stroškov obiskov. Že plačano obdobje in odločitev o naslednjem podaljšanju obravnavajte ločeno.
Kako izračunam strošek poti do velnesa?
Za načrtovano število obiskov izračunajte povratno pot in upoštevajte vozovnice ali stroške vožnje, parkiranje ter cestnine, če nastanejo. Pri strošku na kilometer preverite, kaj že vključuje, da goriva ali obrabe ne prištejete dvakrat.
Koliko let naj uporabim pri letnem izračunu domače savne?
Izberite obdobje, ki ustreza vaši načrtovani odločitvi, ne domnevni življenjski dobi izdelka. Ker lahko različna obdobja spremenijo povprečni letni strošek, izračun ponovite za več razumnih rokov in jih obravnavajte kot ločene predpostavke.
Ali lahko porabo domače savne ocenim samo po imenu modela?
Ne. Ime modela samo ne pove porabe, vključene opreme ali stroška vaše namestitve. Za izbrano konfiguracijo pridobite ustrezne podatke iz dokumentacije proizvajalca ali oceno usposobljenega izvajalca, nato jih povežite s svojo tarifo in načrtovano uporabo.
Najuporabnejša primerjava domače savne in članstva v velnesu temelji na istem obdobju, realnem številu obiskov in jasno zapisanih stroških. Če se rezultat spremeni že ob majhni spremembi uporabe, ga obravnavajte kot občutljiv izračun, ne kot zagotovljen prihranek. Pri izbiri upoštevajte tudi, ali vam bolj ustrezajo ponavljajoči se stroški članstva ali začetni vložek in skrb za lastno savno.
