Restaurant-Pergola: Wirtschaftlichkeit realistisch berechnen
Wirtschaftlichkeit im Gastgarten
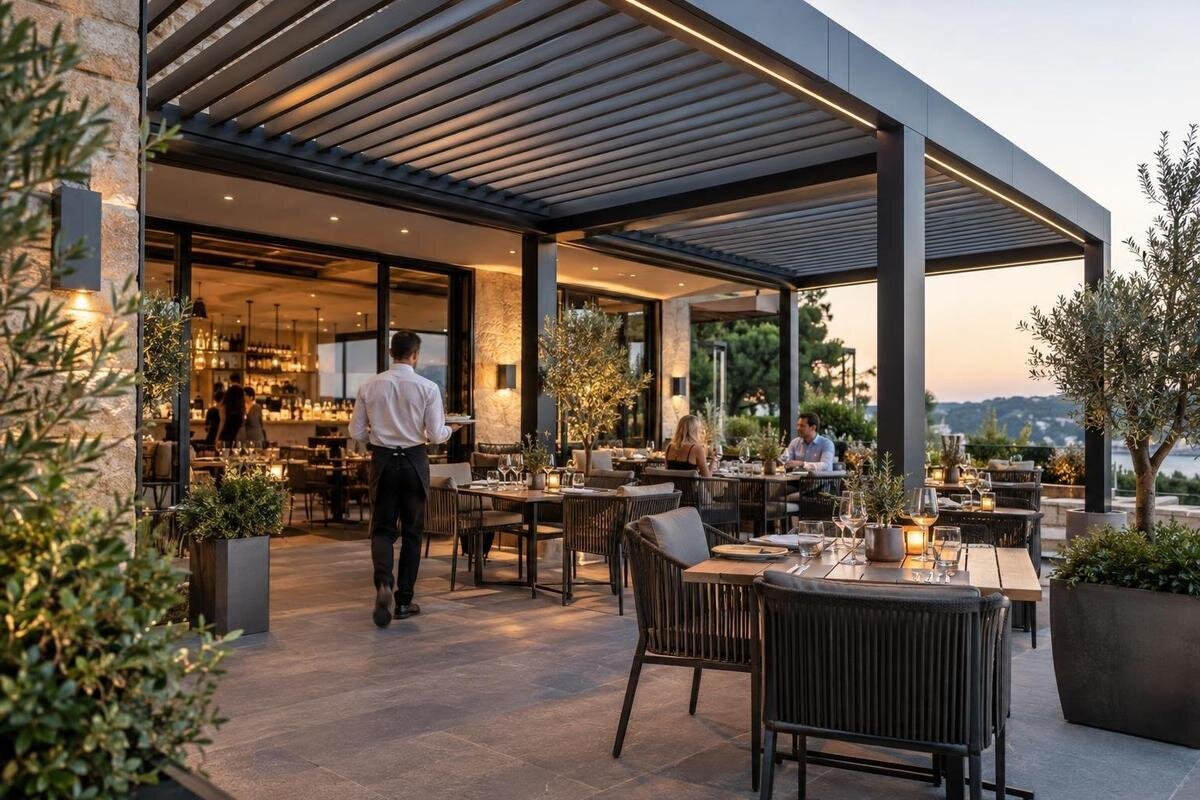
Ob sich eine Pergola für einen Restaurant-Gastgarten rechnet, lässt sich weder aus der überdachten Fläche noch aus einer theoretischen Zahl an Sitzplätzen ablesen. Entscheidend ist, wie viele zusätzliche Servicetage Ihr Betrieb tatsächlich nutzen kann, wie viele Gäste dann zusätzlich kommen und welcher Deckungsbeitrag nach Wareneinsatz, Personal und weiteren variablen Kosten übrig bleibt. Dem stehen Anschaffung, Projektierung und laufender Aufwand gegenüber. Eine belastbare Rechnung vergleicht deshalb den Betrieb mit und ohne Projekt, verwendet eigene Daten und zeigt mehrere Szenarien. Sie verspricht keinen Umsatzsprung, sondern macht sichtbar, unter welchen Annahmen sich die Investition trägt.
Ausgangslage und Vergleichszeitraum festlegen
Definieren Sie zuerst, welche Frage Ihre Rechnung beantworten soll. Vergleichen Sie nicht den heutigen Gesamtumsatz des Lokals mit einem erhofften Umsatz nach dem Bau. Für die Wirtschaftlichkeit zählt nur der Unterschied, den Sie dem Projekt plausibel zurechnen können: tatsächlich zusätzliche Öffnungstage, zusätzlich bediente Gäste oder eine bessere Nutzung des Außenbereichs, abzüglich jener Erlöse, die lediglich von drinnen nach draußen wandern. Legen Sie auch den Betrachtungszeitraum fest. Eine jährliche Betriebsrechnung zeigt, ob der laufende Mehrertrag die laufenden Kosten deckt; eine Amortisationsrechnung beurteilt, wann sich die Investition rechnerisch zurückverdient. Das sind unterschiedliche Fragen. Trennen Sie daher laufende Wirkung, Finanzierung und langfristige Investitionsentscheidung und notieren Sie, welche Kosten einmalig und welche jährlich anfallen.
Erstellen Sie eine Vergleichsrechnung ohne Projekt: Welche Tage wären im selben Zeitraum geöffnet, wie viele Plätze wären verfügbar, welche Gäste könnten Sie tatsächlich bedienen? Verwenden Sie nach Möglichkeit mehrere vergleichbare Saisonen und notieren Sie Ausreißer wie Baustellen, geänderte Öffnungszeiten oder außergewöhnliche Veranstaltungen separat. Die Rechnung mit Pergola bildet denselben Betrieb unter den veränderten Bedingungen ab. Andere Maßnahmen – etwa längere Öffnungszeiten oder ein neues Speisenangebot – dürfen nicht stillschweigend als Pergola-Wirkung mitgezählt werden. Erfassen Sie einen Produktkandidaten wie die Bloomcabin Wandpergola in einem eigenen Variantenblatt und ordnen Sie ihm das konkrete Angebot zu. So bleiben Modell, Angebotsstand und Kostenannahmen eindeutig miteinander verbunden. Verwenden Sie in beiden Betriebsvarianten dieselben Definitionen für Saison, Umsatz und Personalaufwand. Halten Sie außerdem fest, auf welchen Zeitraum sich jede Zahl bezieht: Monatswerte dürfen nicht ohne Anpassung mit Jahreskosten verglichen werden.
Zusätzliche Nachfrage von Verlagerung unterscheiden
Der häufigste Rechenfehler ist, jede überdachte Sitzmöglichkeit als zusätzliches Geschäft zu zählen. Ein Platz, der bei Schlechtwetter lediglich einen Platz im Gastraum ersetzt, erhöht die Gesamtzahl der bedienten Gäste nicht automatisch. Ebenso ist ein voller Gastgarten an einem sonnigen Samstag keine zusätzliche Pergola-Wirkung, wenn dieselben Gäste bisher im Freien gesessen hätten. Erfassen Sie nach Saison und Tageszeit, wo die geplante Fläche tatsächlich zusätzliche Kapazität schafft: bei bisher eingeschränkter Nutzung, bei dokumentierten Absagen wegen fehlender Plätze oder an Tagen, an denen der Außenbereich sonst nicht betrieben worden wäre. Unterscheiden Sie dabei eine mögliche Wirkung von einem sicheren Ergebnis. Die Ursache muss zur Maßnahme passen; dass der Umsatz nach der Eröffnung steigt, beweist für sich allein keinen Zusammenhang. Halten Sie Preisänderungen, Veranstaltungen und andere betriebliche Neuerungen als eigene Faktoren fest.
Unterscheiden Sie mindestens drei Größen: mögliche Sitzplätze, tatsächlich belegte zusätzliche Plätze und daraus entstehende zusätzliche Erlöse. Freie Plätze bringen auch unter einer Überdachung keinen Umsatz, wenn die Nachfrage fehlt oder der Betrieb das Service nicht abdecken kann. Als Hinweise auf zusätzliche Nachfrage eignen sich Reservierungsanfragen, Wartelisten, dokumentierte Abweisungen oder wiederkehrende Wartezeiten; ein pauschaler Auslastungswert reicht nicht. Halten Sie auch Verlagerungen fest: Wenn Stammgäste bloß vom Innenraum nach draußen wechseln, bleibt der Gesamtumsatz womöglich gleich, während sich nur die Platzverteilung ändert. Für die Rechnung zählt der Zuwachs gegenüber dem Ausgangsbetrieb, nicht der Umsatz aller Gäste, die künftig unter der Pergola sitzen. Eine Gruppe, die lediglich den Platz wechselt, darf in der Erlösannahme nicht ein zweites Mal auftauchen.
Zusätzliche Servicetage aus Betriebsdaten ableiten
Führen Sie für vergangene Saisonen einen Kalender, der nach Monat und Wochentag zeigt, wann der Gastgarten offen, eingeschränkt oder geschlossen war. Notieren Sie jeweils den konkreten Grund: Regen, Wind, niedrige Temperaturen, fehlende Nachfrage, Personalmangel oder eine betriebliche Entscheidung. Diese Ursachen dürfen nicht zusammengeworfen werden. Als mögliche Mehrtage kommen nur jene Schließ- oder Einschränkungstage infrage, an denen die konkrete Ausführung und das geplante Service tatsächlich einen Unterschied machen könnten. Das ist nicht gleichbedeutend mit wetterunabhängigem Betrieb. Bewerten Sie zusätzlich, ob an diesen Tagen Gäste kommen und genügend Personal verfügbar ist. Ein weiterer Öffnungstag ohne Nachfrage oder Personal erwirtschaftet keinen zusätzlichen Deckungsbeitrag.
Teilen Sie die Vorschau in passende Zeiträume, etwa nach Saison, Wochenenden und ruhigeren Wochentagen. Ermitteln Sie zunächst einen vorsichtigen, einen mittleren und einen günstigen Verlauf aus Ihren eigenen Aufzeichnungen; setzen Sie nicht pauschal alle bisher eingeschränkten Tage als Mehrtage an. Auch eine Variante wie die Bloomcabin Bioklimatische Pergola liefert aus ihrer Modellbezeichnung keine zusätzliche Zahl an Schlechtwettertagen. Für die Rechnung zählen der geplante Einsatz, die konkreten Betriebsbedingungen und die projektbezogene Bestätigung der Eignung. Halten Sie die angenommene Zahl der Servicetage außerdem getrennt von der erwarteten Auslastung: Ein möglicher Betriebstag ist noch kein Tag mit zusätzlichen Gästen.
Sitzplätze anhand des Grundrisses berechnen
Leiten Sie die nutzbare Kapazität aus einem maßstäblichen Grundriss ab, nicht aus der bloßen Fläche der Überdachung. Zeichnen Sie Tische und Stühle in ihrer tatsächlichen Anordnung ein und berücksichtigen Sie Wege für Gäste und Servicepersonal, Zugang zum Gastraum, Türen sowie den Platz, den das Abräumen und Bedienen benötigt. Eine theoretisch passende Tischreihe kann im täglichen Betrieb unpraktisch sein, wenn sie Wege verengt oder den Serviceablauf behindert. Lassen Sie die für den Standort relevanten Fragen zu Zugänglichkeit, Brandschutz und Planung von qualifizierten Fachleuten beurteilen. Nur die danach praktisch nutzbare und bedienbare Bestuhlung gehört in die Kapazitätsrechnung.
Zählen Sie Plätze außerdem nach der vorgesehenen Tischaufteilung: Ein einzelner Gast an einem Vierertisch lässt nicht automatisch drei Plätze frei, die Sie anderen Gästen anbieten können. Auch kleine Gruppen und größere Runden nutzen die vorhandenen Tische unterschiedlich. Die Produktseite der Bloomcabin Pergola weist Varianten von 9 bis 24 m² aus. Diese Flächenangabe ist keine Sitzplatzzahl und sagt für sich genommen nichts darüber aus, wie viel davon mit Tischen, Wegen und einem funktionierenden Serviceablauf genutzt werden kann. Berechnen Sie die möglichen Gedecke je Servicezeit anhand Ihrer üblichen Tischbelegung und Aufenthaltsdauer. Ein Tisch darf nur dann mehrfach angesetzt werden, wenn ein weiterer Belegungsdurchgang im vorgesehenen Zeitfenster plausibel ist. Prüfen Sie diese Kapazität auch gegen Küche, Schank und Service: Zusätzliche Tische helfen wirtschaftlich wenig, wenn Bestellungen nicht rechtzeitig abgearbeitet werden können. Für die Erlösrechnung zählt deshalb die tatsächlich bedienbare Zahl zusätzlicher Gäste, nicht die maximale Zahl eingezeichneter Stühle.
Umsatz und Deckungsbeitrag getrennt kalkulieren
Ordnen Sie die Verkaufszahlen nach Monat, Wochentag und Servicezeit. Ein Jahresdurchschnitt kann starke Abende und schwache Mittagszeiten verdecken und dadurch einen unpassenden Durchschnittsbon ergeben. Verwenden Sie für die geplanten zusätzlichen Gäste möglichst Daten aus vergleichbaren Angeboten und Zeiträumen. Ein hoher Bon im Innenraum ist kein geeigneter Wert, wenn Gäste im Gastgarten anders bestellen. Als Grundlage dienen Kassen- und Reservierungsdaten, tatsächliche Auslastung und dokumentierte Abweisungen. Kennzeichnen Sie, welche Zahlen gemessen wurden und welche auf einer Annahme beruhen. So können Sie eine Schätzung später austauschen, ohne die ganze Rechnung neu aufzubauen.
Rechnen Sie den zusätzlichen Umsatz aus den tatsächlich zusätzlich bedienten Gästen und dem passenden durchschnittlichen Umsatz je Gast. Ziehen Sie davon die variablen Kosten ab, etwa Wareneinsatz, variable Personalkosten, Zahlungsgebühren und verbrauchsabhängige Materialien. Der verbleibende Betrag ist der zusätzliche Deckungsbeitrag; er ist nicht mit dem Gewinn des ganzen Lokals gleichzusetzen. Vermischen Sie keine Netto- und Bruttowerte, sonst passen Umsatz und Kosten rechnerisch nicht zusammen. Stimmen Sie die für Ihr Controlling passende Umsatzbasis bei Bedarf mit Buchhaltung oder Steuerberatung ab. Erst nach dieser Rechnung sehen Sie, welcher Betrag für laufende Projektkosten und die Rückführung der Investition verfügbar wäre.
Einmalige Projektkosten vollständig erfassen
Stellen Sie die Investition nicht nur mit einem Produktpreis an. Für das Gesamtprojekt können – je nach Standort und geplanter Ausführung – zusätzlich Planung, notwendige Prüfungen, Lieferung und Montage, Vorarbeiten am Standort, Anpassungen an Boden oder Entwässerung, Möblierung und gegebenenfalls weitere vorgesehene Ausstattung relevant sein. Nehmen Sie nur jene Positionen auf, die für Ihr Vorhaben tatsächlich anfallen, und lassen Sie offene Punkte als offene Kosten sichtbar. Berücksichtigen Sie auch mögliche Einschränkungen im laufenden Betrieb während der Umsetzung. Finanzierungskosten und Gebühren gehören in die passende Finanzierungs- oder Liquiditätsbetrachtung, statt unbemerkt in einer anderen Kostenposition zu verschwinden.
Fordern Sie ein Angebot für einen klar beschriebenen Projektumfang an und halten Sie fest, was darin enthalten ist, was separat kalkuliert wird und was noch ungeklärt bleibt. Als Modellreferenz kann die Modellseite der Bloomcabin Wandpergola dienen; sie ist aber keine vollständige Projektkalkulation und bestätigt allein weder die Eignung am Standort noch den erforderlichen Leistungsumfang. Rechnen Sie mögliche Kostenunsicherheiten als eigene Position oder in einem gesonderten Szenario ein, statt einen beliebigen Aufschlag zu verstecken. Nur wenn Sie dieselben Leistungen und Ausschlüsse vergleichen, können Sie beurteilen, ob zwei Angebote wirtschaftlich tatsächlich gegenüberstehen.
Laufende Kosten und Arbeitszeit berücksichtigen
Eine Wirtschaftlichkeitsrechnung sollte auch wiederkehrende Aufwände abbilden. Dazu können Reinigungs- und Pflegearbeiten, vorgesehene Prüf- oder Serviceleistungen, Reparaturen sowie zusätzlicher Personalaufwand für das Öffnen, Vorbereiten, Abräumen und Reinigen des Bereichs zählen. Energieverbrauch gehört nur dann in die Rechnung, wenn entsprechende Ausstattung Teil des konkreten Projekts ist. Überlegen Sie außerdem, ob saisonale Anpassungen oder zusätzliche Lager- und Organisationsaufgaben anfallen. Welche Tätigkeiten erforderlich sind, hängt vom geplanten Betrieb und der konkreten Ausführung ab; übernehmen Sie dafür keine pauschalen Werte aus einem fremden Gastgarten.
Schätzen Sie Arbeitszeit nicht als kostenlose Nebenaufgabe ein. Notieren Sie, wer welche wiederkehrende Tätigkeit übernimmt und wie viele Stunden pro Woche oder Saison dafür voraussichtlich nötig sind. Bei einer Kalkulation für die Bloomcabin Pergola können Sie diese Aufgaben in einem betrieblichen Arbeitsplan erfassen und erforderliche modellspezifische Pflegeleistungen anhand der zugehörigen Unterlagen ergänzen. Nutzen Sie Ihre betrieblichen Personalkostendaten und halten Sie einmalige Vorbereitung von laufender Arbeit getrennt. Unterscheiden Sie dabei Aufwand je zusätzlichem Gast von Arbeiten, die unabhängig von der Gästezahl anfallen, etwa die tägliche Vorbereitung des Bereichs. Bereits als variable Personalkosten abgezogene Stunden dürfen nicht nochmals in den jährlichen Projektkosten stehen. Zusätzlicher Personalbedarf kann auch sprunghaft entstehen: Wird ab einer bestimmten Auslastung eine weitere Schicht nötig, rechnen Sie deren Kosten für die betreffenden Zeiten vollständig ein. So bleibt sichtbar, welche Auslastung den zusätzlichen Personaleinsatz tatsächlich trägt.
Amortisation und Szenarien realistisch berechnen
Für eine einfache Amortisationsrechnung teilen Sie die einmaligen Projektkosten durch den jährlichen zusätzlichen Überschuss nach laufenden Projektkosten – vorausgesetzt, dieser Überschuss ist positiv und über den betrachteten Zeitraum einigermaßen stabil. Das Ergebnis ist eine grobe Amortisationsdauer, keine vollständige Renditeanalyse. Schwankende Saisonen, Finanzierungskosten, Steuern, der Zeitwert des Geldes und späterer Ersatzbedarf können die Beurteilung verändern. Wenn der jährliche Überschuss null oder negativ ist, ergibt diese einfache Rechnung keine erreichbare Amortisation. Bei stark unterschiedlichen Jahresverläufen ist es aussagekräftiger, die Zahlungsströme für jedes Jahr einzeln zu betrachten.
Rechnen Sie mindestens drei nachvollziehbare Verläufe durch: einen vorsichtigen, einen mittleren und einen günstigen. Verändern Sie konkrete Annahmen wie zusätzliche Servicetage, bediente zusätzliche Gäste, durchschnittlichen Umsatz je Gast, Personaleinsatz und Projektkosten. Für einen Variantenvergleich mit der Bloomcabin Bioklimatischen Pergola als Modellreferenz gelten dieselben Nachfrageannahmen; Unterschiede im Betrieb dürfen Sie nur ansetzen, wenn sie für das konkrete Projekt nachvollziehbar begründet sind. Ein rein fiktives Rechenbeispiel verdeutlicht die Methode: 30 zusätzliche Servicetage mit jeweils 20 zusätzlichen Gästen ergeben 600 Gedecke. Bei 30 Euro Nettoumsatz und 18 Euro variablen Kosten je Gast bleiben 12 Euro Deckungsbeitrag, insgesamt 7.200 Euro. Nach 2.400 Euro weiteren jährlichen Projektkosten verbleiben 4.800 Euro. Eine angenommene Investition von 24.000 Euro würde sich unter diesen gleichbleibenden Annahmen einfach gerechnet in fünf Jahren amortisieren. Das sind ausschließlich Beispielwerte, keine Produktpreise oder Ertragsprognosen. Bei nur zehn zusätzlichen Gästen je Tag blieben unter ansonsten gleichen Annahmen 1.200 Euro jährlich und die einfache Amortisationsdauer stiege auf 20 Jahre. Das Beispiel zeigt, wie stark die Gästezahl das Ergebnis beeinflusst. Variieren Sie zunächst einzelne Größen, um besonders empfindliche Annahmen zu erkennen, und rechnen Sie danach einen insgesamt schwächeren Saisonverlauf.
Angebote mit gleichem Leistungsumfang vergleichen
Vergleichen Sie Angebote erst, wenn derselbe Standort und ein möglichst klarer Projektumfang zugrunde liegen. Legen Sie Grundriss, geplante Bestuhlung, gewünschte Betriebszeiten und die betrieblichen Anforderungen offen. Stellen Sie dann die angebotenen Leistungen, ausgeschlossenen Arbeiten, Standortanpassungen und noch ungeklärten Punkte nebeneinander. Relevante Prüfungen zu Zugang, Brandschutz und Planung sollten in die Projektbewertung einbezogen werden; ihre konkrete Beurteilung gehört in fachkundige Hände. Erfragen Sie außerdem, welche Unterlagen und Leistungen tatsächlich Teil des Angebots sind. Ein niedrigerer Einzelpreis ist nicht automatisch günstiger, wenn wesentliche Projektpositionen darin noch fehlen.
Benennen Sie jeden Kandidaten eindeutig, etwa die Bloomcabin Wandpergola im Sortiment, und bitten Sie um eine projektbezogene Einschätzung anhand der tatsächlichen Anforderungen und Grundrisse. Produktbezeichnung und Produktseite sind eine Orientierung für das Modell, aber kein Nachweis, dass es für eine Restaurantterrasse geeignet ist. Für Ihre Kalkulation brauchen Sie nachvollziehbare Kosten und eine geklärte Abgrenzung der Leistungen für genau dieses Projekt. Notieren Sie offene Fragen bei jedem Angebot und setzen Sie unbekannte Beträge nicht mit null an. Erst danach ist ein fairer Vergleich der Investition und ihrer möglichen laufenden Folgen möglich.
Erforderliche Gästezahl bestimmen und Ergebnisse überprüfen
Legen Sie vor der Entscheidung fest, welcher jährliche Beitrag mindestens erwirtschaftet werden muss. Für eine vereinfachte Zielrechnung teilen Sie die Investition durch den gewünschten Rückzahlungszeitraum in Jahren und addieren die laufenden jährlichen Projektkosten. Diesen Betrag teilen Sie durch den positiven Deckungsbeitrag je zusätzlich bedientem Gast. Das ergibt die erforderliche Zahl zusätzlicher Gäste pro Jahr. Der angesetzte Investitionsanteil ist dabei ein rechnerisches Rückzahlungsziel, keine buchhalterische Abschreibung; rechnen Sie beide nicht zusätzlich nebeneinander ein. Verteilen Sie die erforderlichen Gäste anschließend auf die Zeiträume, in denen tatsächlich Mehrgeschäft möglich ist. Entsteht es ausschließlich an zusätzlichen Servicetagen, können Sie durch deren Zahl teilen. Sind auch an bereits geöffneten Tagen zusätzliche Gäste plausibel, müssen diese gesondert berücksichtigt werden. Vergleichen Sie das Ergebnis mit dokumentierter Nachfrage und der bedienbaren Kapazität je Servicezeit. Unterschiedliche Deckungsbeiträge für Mittag und Abend erfordern getrennte Teilrechnungen. Finanzierung und ein abweichender Betrachtungszeitraum müssen ebenfalls zur gewählten Rechnung passen. Liegt die nötige Gästezahl über der realistisch bedienbaren Nachfrage, trägt die Variante das gesetzte Rückzahlungsziel nicht.
Halten Sie nach der Umsetzung tatsächliche Servicetage, zusätzlich bediente Gäste, Durchschnittsbon, Wareneinsatz, zusätzliche Arbeitsstunden und laufende Projektkosten fest. Vergleichen Sie möglichst ähnliche Zeiträume und notieren Sie Änderungen bei Preisen, Öffnungszeiten, Veranstaltungen oder Angebot, damit die Wirkung nicht der falschen Ursache zugeschrieben wird. Wenn Sie sich für die Bloomcabin Pergola als Projektmodell entscheiden, bewahren Sie den vereinbarten Leistungsumfang zusammen mit Ihrer ursprünglichen Kalkulation auf. So können Sie spätere Kostenabweichungen dem richtigen Projektstand zuordnen. Prüfen Sie nach einer vollständigen Saison, welche Annahmen sich bestätigt haben. Eine schwächere Belegung kann eine Anpassung von Bestuhlung oder Personalplanung nahelegen; sie rechtfertigt nicht automatisch zusätzliche Ausgaben. Überarbeiten Sie zuerst die Rechnung mit den tatsächlichen Betriebsdaten.
Häufige Fragen
Wie viele zusätzliche Gedecke kann ich ansetzen?
Zählen Sie nicht die theoretischen Sitzplätze, sondern die Gäste, die Sie gegenüber dem bisherigen Betrieb tatsächlich zusätzlich bedienen könnten. Dokumentierte Abweisungen, Reservierungsanfragen und Belegungsdaten helfen bei der Einschätzung. Wo nur Annahmen möglich sind, weisen Sie diese getrennt aus und rechnen Sie mehrere Szenarien.
Ist jeder zusätzliche Öffnungstag ein zusätzlicher Servicetag?
Nein. Ein Tag zählt nur dann als mögliche Mehrleistung, wenn die konkrete Ausführung den Betrieb unter den betreffenden Bedingungen ermöglicht, Nachfrage besteht und Personal verfügbar ist. Eine Pergola allein garantiert weder wetterunabhängigen Betrieb noch zusätzliche Gäste.
Soll ich Umsatz oder Deckungsbeitrag für die Amortisation verwenden?
Der Umsatz allein zeigt nicht, welcher Betrag zur Deckung der Investition übrig bleibt. Ziehen Sie die variablen Kosten der zusätzlichen Gäste ab und berücksichtigen Sie danach die laufenden Projektkosten. Für eine einfache Amortisationsrechnung ist der daraus entstehende zusätzliche Überschuss aussagekräftiger als der Mehrumsatz.
Wie berücksichtige ich eine schwache Saison?
Rechnen Sie sie als eigenes Szenario, statt sie durch einen Jahresdurchschnitt zu verdecken. Legen Sie offen, welche Servicetage, Auslastungen und Kosten Sie ansetzen. Prüfen Sie, ob die Investition auch bei vorsichtigen Annahmen tragbar wäre; ein günstiger Verlauf ist keine sichere Prognose.
Welche Unterlagen helfen bei einer Projektanfrage?
Hilfreich sind die tatsächlichen Grundrisse, Ihre Betreiberanforderungen, ein geplanter Bestuhlungs- und Betriebsablauf sowie eine klare Beschreibung des gewünschten Projektumfangs. Lassen Sie außerdem die für den Standort relevanten Zugangs-, Brandschutz- und Planungsfragen fachlich prüfen. Die Eignung muss für das konkrete Projekt bestätigt werden.
Eine Restaurant-Pergola ist nicht deshalb wirtschaftlich, weil sie zusätzliche Plätze schafft. Entscheidend ist, ob aus tatsächlich nutzbaren Servicetagen und belegten zusätzlichen Plätzen ein ausreichender Deckungsbeitrag entsteht. Stellen Sie diesen den vollständigen Projekt- und Jahreskosten gegenüber, vergleichen Sie mehrere nachvollziehbare Verläufe und legen Sie Ihren eigenen Break-even fest. Hängt das Ergebnis stark von optimistischen Annahmen ab, ist die Amortisation noch nicht gesichert. Eine transparente Rechnung zeigt, welche Bedingungen erfüllt sein müssten, bevor Sie die Investition beurteilen.
