Wiederkehrende Ausgaben im Gewächshaus planen
Gewächshaus · laufende Ausgaben
Im Gewächshaus verteilen sich die laufenden Ausgaben über das ganze Gartenjahr: Saatgut wird früh bestellt, Substrat bei Bedarf ergänzt, Wasser laufend genutzt und kleine Arbeitsmittel verschwinden leicht im allgemeinen Gartenbudget. Ein Jahresblatt macht diese Posten sichtbar, ohne aus einzelnen Einkäufen eine vermeintlich genaue Pauschale zu machen. Erfassen Sie geplante Mengen, tatsächliche Käufe und Restbestände getrennt. Heizkosten sind ausdrücklich nicht Teil dieser Übersicht und bleiben einer eigenen Betrachtung vorbehalten.
Welche Ausgaben zum laufenden Gewächshausbudget gehören
Beginnen Sie mit einer klaren Abgrenzung: Der Kaufpreis des Gewächshauses und einmalige Ausgaben für seine Einrichtung gehören in eine separate Investitionsübersicht. Das Jahresbudget erfasst die Beträge, die durch Anbau und Pflege im betreffenden Jahr tatsächlich anfallen: Saatgut, Anzucht- und Pflanzsubstrate, Wasser, Verbrauchsmaterial, Pflege sowie nötige Ersatzbeschaffungen. Wird ein langlebiges Werkzeug neu gekauft, gehört der volle Kaufbetrag ins Kaufjahr. Für einen mehrjährigen Vergleich können Sie zusätzlich einen rechnerischen Jahresanteil ausweisen, sollten diesen aber als Annahme kennzeichnen und getrennt von den tatsächlichen Ausgaben führen. Heizkosten bleiben in dieser Übersicht vollständig ausgespart. Durch diese Trennung können Sie grössere Einzelkäufe erkennen, ohne sie mit dem gewöhnlichen Bedarf zu vermischen. Verwenden Sie in jedem Jahr dieselbe Abgrenzung, damit die Jahressummen vergleichbar bleiben.
Trennen Sie ausserdem regelmässige Verbrauchsposten von unvorhergesehenen Einzelereignissen. Saatgut, das für die geplante Aussaat wieder gebraucht wird, zählt zum Grundbedarf; eine Reparatur, die nur einmal anfällt, wird als Sonderposten geführt. Nur weil ein Kauf im Zusammenhang mit dem Gewächshaus steht, wird er nicht automatisch zur jährlichen Ausgabe. Notieren Sie vorhandene Ausstattung und tatsächlich genutzte Hilfsmittel, bevor Sie neue Posten ansetzen. Bei einer Ausführung mit integriertem Lager, wie den Aluminiumgewächshäusern mit Stauraum Limited Edition, gehört diese Information in die Ausgangslage. Sie sagt nicht voraus, ob Sie noch Behälter benötigen; die Liste sollte nur Käufe aufnehmen, die zu Ihrem eigenen Bedarf passen. Ein einfacher Test hilft: Fällt der Posten bei gleichbleibendem Anbau jedes Jahr erneut an, oder hängt er von einem besonderen Ereignis ab?
Ein Jahresblatt für geplante und tatsächliche Ausgaben
Ein Tabellenblatt genügt, wenn jede Ausgabe dieselben Felder bekommt: Datum, Kategorie, Artikel, gekaufte Menge, Einheit, Betrag und Verwendungszweck. Halten Sie Planung, Kauf und Verbrauch getrennt fest, denn ein gekauftes Gebinde kann erst teilweise verbraucht sein. Eine einzige Statusangabe reicht dafür nicht aus. Bewahren Sie den Beleg oder einen nachvollziehbaren Eintrag auf, besonders bei wiederkehrenden Bestellungen und Sammelkäufen. Verwenden Sie pro Posten eine passende Einheit, etwa Packung, Liter oder Stück. So erkennen Sie, ob mehrere Saatgutpäckchen oder ein grosses Substratgebinde gemeint sind. Ergänzen Sie verbrauchte Mengen und Restbestände in eigenen Feldern. Eine Spalte für den geplanten und eine für den tatsächlichen Betrag macht Abweichungen sichtbar; monatliche Zwischensummen zeigen, wann sie auftreten.
Schreiben Sie oben ins Blatt das Gartenjahr, den geplanten Anbau und die gewählte Ausstattung. Notieren Sie ausserdem das konkrete Gewächshausmodell und die ausgewählte Grösse, damit Sie Ausgaben verschiedener Jahre nicht mit einer veränderten Ausgangslage verwechseln. Die Produktbezeichnung Bloomcabin Prestige Gewächshaus mit Metallfundament ist zum Beispiel eine eindeutige Referenz für die Ausstattung, aber kein Hinweis auf jährliche Pflegekosten. Bei gemeinsam genutzten Dingen, etwa einem Arbeitsmittel für Gewächshaus und Freiland, vermerken Sie die Zuordnung oder den geschätzten Anteil mitsamt seiner Grundlage. Runden Sie eine unsichere Aufteilung nicht stillschweigend auf einen scheinbar exakten Betrag. Eine kurze Notiz zur Unsicherheit ist für die nächste Saison hilfreicher.
Saatgut nach dem Anbauplan budgetieren
Das Saatgutbudget beginnt nicht im Saatgutkatalog, sondern beim Anbauplan. Erfassen Sie je Kultur, wann und wie oft Sie aussäen wollen, ob Sie selbst vorziehen oder Jungpflanzen zukaufen und welche Sorten tatsächlich auf der Liste stehen. Unterscheiden Sie geplante Folgesaaten von einer möglichen Nachsaat nach Ausfällen. Eine Nachsaat kann als Reserve berücksichtigt werden, muss aber nicht als sicherer Verbrauch in die Grundsumme eingehen. Mit dieser Trennung vermeiden Sie, dass vorsorglich gekaufte Päckchen wie zwingend benötigte Mengen erscheinen. Für jede Kultur sollte daher die geplante Aussaatmenge stehen, nicht allein der Sortenname. Eine konkrete Pflanzliste ist hilfreicher als eine pauschale Summe pro Gewächshaus.
Beim Einkauf notieren Sie Packungsgrösse, Preis und Sorte. Halten Sie zusätzlich fest, welche Päckchen noch ungeöffnet oder bereits angebrochen sind und welche Menge Sie tatsächlich verbraucht haben. Der bezahlte Betrag gehört ins Jahr des Kaufs, während der Verbrauch die nächste Bestellmenge beeinflusst; diese beiden Sichtweisen sind nicht identisch. Bleibt Saatgut übrig, rechnen Sie es nicht ungeprüft für die nächste Saison ein: Zustand und Lagerung können eine Rolle spielen, darum prüfen Sie den Bestand beim Jahreswechsel. Die Produktseite zum geräumigen Gewächshaus Bloomcabin Orangerie nennt Flächenvarianten von 47 bis 70 m². Für die Saatgutliste zählt jedoch die konkret bepflanzte Fläche und nicht allein die ausgewiesene Modellfläche. Auch bei einem grösseren Grundriss bleibt deshalb der Anbauplan die Grundlage für die geplante Aussaatmenge.
Substrate nach Einsatz und Restbestand erfassen
Fassen Sie Substrate nicht zu einem einzigen Posten zusammen. Anzuchterde, Topfsubstrat, Material für Beete und tatsächlich gekaufte Zuschläge haben unterschiedliche Einsatzbereiche. Notieren Sie je Einkauf die Gebindegrösse, die gekaufte Menge, den Verwendungszweck und danach auch den Restbestand. Ein vollständig bezahltes Gebinde und eine vollständig verbrauchte Menge sind nicht dasselbe: Für den Zahlungsfluss zählt der Kauf im betreffenden Jahr, für die Verbrauchsplanung die Menge, die tatsächlich eingesetzt wurde. Werden vorhandene Materialien weiterverwendet, führen Sie diese Nutzung als Bestand oder Vermerk statt einen Neukauf zu unterstellen. So erkennen Sie, ob der nächste Einkauf wirklich ansteht.
Schätzen Sie den Bedarf auf Grundlage Ihrer konkreten Beete, Töpfe und Pflanzgefässe. Ändern sich deren Anzahl, der Anbauplan oder die zu erneuernden Bereiche, verändern sich auch die Einkaufsmengen; daraus ergibt sich kein allgemeingültiges jährliches Austauschintervall. Die Seite der klassischen Gewächshäuser aus Aluminium nennt Varianten von 3,77 bis 28,08 m². Diese Flächenangabe ist keine Substratmenge: Für die Tabelle zählen Ihre tatsächlich genutzten Beet- und Topfbereiche. Halten Sie grössere Auffüllungen oder eine umfangreiche Neubefüllung als besonderen Bedarf fest und vergleichen Sie diese erst über mehrere Jahre mit den üblichen Ergänzungen. Dadurch bleibt der Normalwert realistisch.
Wasserverbrauch nachvollziehbar erfassen
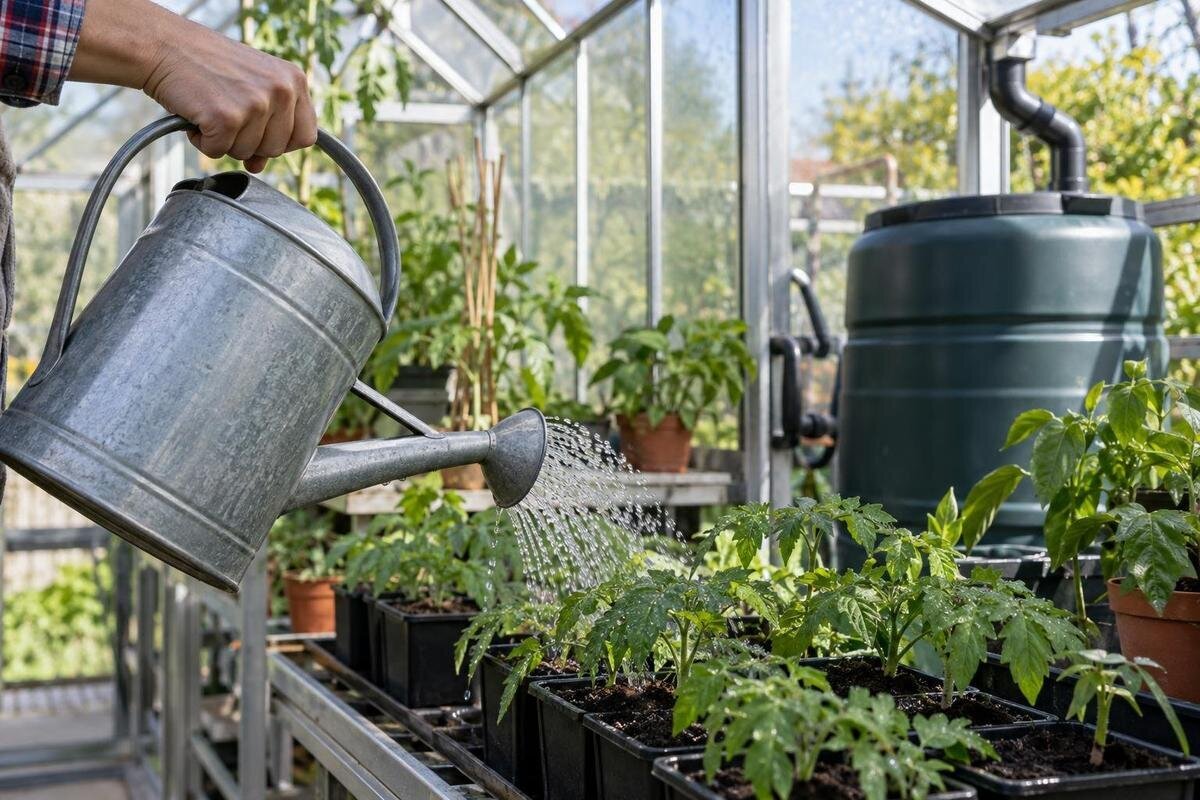
Bei Wasser ist die Menge oft schwerer abzutrennen als der Einkaufspreis. Gibt es eine eigene Messung oder eine separat ausgewiesene Abrechnung, notieren Sie die Werte je Abrechnungszeitraum und die dazugehörige tatsächliche Ausgabe. Läuft die Versorgung über einen gemeinsamen Haushalts- oder Gartenzähler, darf nicht der ganze Rechnungsbetrag dem Gewächshaus zugeschlagen werden. Halten Sie dann die verwendete Schätzmethode fest oder weisen Sie den Betrag als nicht sauber getrennt aus. Der Zweck des Jahresblatts ist eine nachvollziehbare Näherung, keine Scheingenauigkeit. Beginnen Sie mit dem, was sich zuverlässig belegen lässt, und verbessern Sie die Erfassung erst, wenn eine belastbare Messung möglich ist.
Protokollieren Sie ausserdem, wann und wofür Wasser genutzt wurde: regelmässige Bewässerung, neu bepflanzte Bereiche und Reinigung sind verschiedene Anlässe. Ändern sich die Kulturen, die Zahl der Töpfe oder die bewässerte Fläche, kann auch der Bedarf anders ausfallen; übernehmen Sie deshalb nicht blind den Vorjahreswert. Die Produktseite zum Wandgewächshaus führt Varianten von 3,69 bis 14,34 m² auf, aber die ausgewiesene Fläche sagt nichts über einen konkreten Wasserverbrauch aus. Verwenden Sie sie höchstens als Kontext für die eigene Planung und tragen Sie eine tatsächlich ermittelte Menge oder klar markierte Schätzung ein. Auch den Preis pro Einheit übernehmen Sie aus Ihrer eigenen Abrechnung, nicht aus einer allgemeinen Annahme.
Arbeitsmittel von Verbrauchsmaterial trennen
Bei Arbeitsmitteln lohnt sich die Trennung zwischen langlebiger Ausrüstung, Verbrauchsmaterial und wiederverwendbarem Zubehör. Eine Schaufel, ein Handwerkzeug oder ein wiederverwendbares Anzuchttablett wird nicht jedes Jahr neu gekauft; erfassen Sie die Anschaffung und spätere Reparaturen im jeweiligen Jahr und notieren Sie, was weiterhin verwendbar ist. Pflanzenetiketten, Bindematerial, Töpfe oder anderes Anzuchtzubehör gehören dann ins Jahresbudget, wenn Sie sie tatsächlich nachkaufen. Prüfen Sie dabei jeweils, was bereits vorhanden ist und nochmals genutzt werden kann. Nur weil ein Gegenstand im Gewächshaus verwendet wird, muss sein Kaufpreis nicht jedes Jahr erneut angesetzt werden. So erhalten Sie sowohl eine Übersicht der tatsächlichen Ausgaben als auch eine brauchbare Einkaufsliste.
Führen Sie zu Beginn und am Ende der Saison einen kurzen Vorratsvermerk: Was ist noch vorhanden, was wurde verbraucht und was musste nachgekauft werden? Vermerken Sie bei einer veränderten Ausstattung auch die gewählte Gewächshausgrösse. Die Seite zu den Aluminiumgewächshäusern Limited Edition führt Varianten von 3,77 bis 28,08 m² auf. Wenn Sie Ihre Anbauplanung ändern, lässt sich anhand des Vorratsvermerks erkennen, welche Arbeitsmittel bereits vorhanden sind und welche Sie zusätzlich einplanen. So werden weitergenutzte Gegenstände nicht versehentlich erneut auf die Einkaufsliste gesetzt. Wenn ein Arbeitsmittel auch im restlichen Garten genutzt wird, schreiben Sie eine nachvollziehbare Zuordnung auf oder führen Sie es als gemeinsame Gartenausstattung, statt den ganzen Betrag ungeprüft dem Gewächshaus anzulasten.
Pflege und Ersatz als eigene Kostenart führen
Pflegeposten sind leichter zu übersehen, wenn sie nur gelegentlich anfallen. Notieren Sie deshalb bei jeder Ausgabe Datum, Anlass, gekaufte Materialien oder Teile sowie den Betrag. Trennen Sie regelmässige Pflege von unvorhergesehenen Reparaturen: Beides kann Geld kosten, aber nur der wiederkehrende Bedarf gehört ohne Weiteres in die Grundplanung. Wird eine Arbeit bezahlt, erfassen Sie den tatsächlichen Betrag; ein Kostenvoranschlag für eine mögliche spätere Reparatur ist dagegen noch keine Ausgabe. Ergänzen Sie bei einer selbst erledigten Arbeit eine kurze Notiz, damit Sie Aufwand und Materialbedarf später einordnen können. So wird auch ein seltener Posten nicht mit dem normalen Verbrauch verwechselt.
Ein allgemeingültiger Ersatzrhythmus lässt sich nicht aus der Modellbezeichnung oder der Fläche ableiten. Halten Sie sich bei der Pflege an die zum gewählten Produkt passenden Anbieterinformationen. Tragen Sie Beträge in der Spalte für tatsächliche Ausgaben erst ein, sobald sie angefallen sind; vorgesehene Arbeiten bleiben bis dahin Teil der Planung. Beim T-Modell Gewächshaus Orangerie nennt die Produktseite Varianten von 16,52 bis 30 m²; Fläche und Modellname liefern jedoch weder Pflegeanweisung noch Ersatzteilpreis. Wenn Sie beim Kauf verschiedene Modelle vergleichen, fragen Sie gezielt nach Pflegehinweisen und danach, wie sich passende Ersatzteile bestimmen lassen. Übernehmen Sie in die Planung nur konkrete Angaben, die für Ihre gewählte Ausführung gelten. Im laufenden Budget zählt später, was Sie tatsächlich bezahlt haben; selbst erledigte Arbeiten halten Sie ergänzend im Aufgabenprotokoll fest.
Anbaufläche und Nutzung als Grundlage der Planung
Für eine brauchbare Vorschau genügt es nicht, den aktuellen Gesamtbetrag auf die kommende Saison zu übertragen. Legen Sie zuerst fest, was tatsächlich wachsen soll, welche Bereiche bepflanzt werden und welche Vorräte bereits vorhanden sind. Daraus ergeben sich Grundbedarf und mögliche Zusatzposten, etwa weitere Aussaaten oder neue Pflanzgefässe, wenn sie in Ihrem Plan vorkommen. Rechnen Sie nicht einfach eine pauschale Ausgabe pro Quadratmeter hoch: Ein Teil der Fläche kann für Wege oder Lagerung vorgesehen sein, und gleich grosse Gewächshäuser können unterschiedlich genutzt werden. Eine transparente Annahme zur geplanten Anbaufläche ist nützlicher als eine allgemeine Flächenpauschale.
Sie können eine vorsichtige Grundplanung und eine zweite Variante mit den konkret geplanten Erweiterungen gegenüberstellen. Notieren Sie, welche Annahme sich ändert: mehr Töpfe, eine weitere Aussaat, eine andere Substratnutzung oder häufiger bewässerte Bereiche. Die Seite zum Pyramidengewächshaus Bloomcabin Oasis nennt Flächenvarianten von 5,53 bis 18,9 m². Halten Sie für Ihre ausgewählte Grösse fest, welche Bereiche Sie bereits nutzen und welche in der erweiterten Planung hinzukommen. Ergänzen Sie nur bei den davon betroffenen Posten zusätzliche Mengen und Beträge; unveränderte Positionen bleiben in beiden Varianten gleich. So zeigt der Vergleich, welche geplante Änderung zusätzliche Einkäufe auslöst. Für die Beträge verwenden Sie Ihre eigenen Mengen und aktuellen Belege, statt aus der Gesamtfläche eine pauschale Kostensumme abzuleiten.
Arbeitsaufwand und Ausgaben getrennt protokollieren
Ein Kostenblatt erfasst Geld, ein kurzer Aufgabenvermerk zeigt, welche Tätigkeiten dahinterstehen. Halten Sie Datum, Arbeit, grobe Dauer, verwendete Materialien und Anlass fest, etwa Aussaat, Umtopfen, Bewässerung, Reinigung oder Einkauf. Das soll keine minutengenaue Arbeitszeiterfassung sein, sondern sichtbar machen, ob wiederkehrende Verbrauchsposten mit bestimmten Arbeiten zusammenfallen. Eigene Arbeitszeit ist keine bezahlte Rechnung und sollte deshalb nicht unbemerkt in die Geldsumme geraten. Wenn bezahlte Hilfe anfällt, kommt der tatsächlich verrechnete Betrag als eigener Posten dazu. Diese Trennung hilft, finanzielle und zeitliche Belastung nicht zu verwechseln.
Eine Tabellenprobe kommt ohne erfundene Preiswerte aus: Legen Sie für eine geplante Aussaat und eine mögliche Nachsaat getrennte Zeilen an, tragen Sie die erwartete Packungs- oder Substratmenge ein und ergänzen Sie nach der Saison, was tatsächlich gekauft und verbraucht wurde. Bleibt die zweite Zeile leer, ist die Reserve sichtbar, aber kein tatsächlicher Kauf. Wiederholt sich der Bedarf, nehmen Sie ihn in den nächsten Grundplan auf; war es ein Einzelfall, bleibt er als Abweichung markiert. So baut die Schätzung auf Ihren eigenen Anforderungen auf und nicht auf einer angeblichen Durchschnittsnutzung. Dasselbe Vorgehen eignet sich für zusätzliche Töpfe, Verbrauchsmaterial oder eine einmalige Pflegeausgabe.
Am Jahresende den Plan mit den Belegen abgleichen
Vergleichen Sie nach der Saison geplante und tatsächliche Beträge für jede Kategorie, nicht nur die Gesamtsumme. Fragen Sie bei einer Abweichung, ob mehr Material gebraucht wurde, Preise anders ausfielen, ein Einkauf nur vorgezogen wurde oder eine einmalige Reparatur hinzukam. Prüfen Sie zugleich die Restbestände: Ein niedrigerer Einkauf kann bedeuten, dass vorhandene Vorräte genutzt wurden, nicht unbedingt, dass der Bedarf dauerhaft gesunken ist. Markieren Sie aussergewöhnliche Posten, statt sie aus der Übersicht zu löschen. So bleibt nachvollziehbar, warum ein Jahr teurer oder günstiger war und welche Werte sich wirklich für die nächste Planung eignen.
Übernehmen Sie in das Folgejahr nur Positionen, die zu Ihrem kommenden Anbauplan passen. Wiederkehrende Käufe können als Ausgangswert stehen bleiben, müssen aber mit den aktuellen Mengen und Preisen abgeglichen werden. Eine einmalige Anschaffung oder Reparatur bleibt in der Historie und wird nicht automatisch zum jährlichen Bedarf. Bewahren Sie die Jahresblätter nebeneinander auf und ergänzen Sie bei jeder Schätzung kurz, worauf sie beruht. Nach einigen Saisons entsteht so eine eigene, überprüfbare Grundlage: Sie zeigt nicht nur, was ausgegeben wurde, sondern auch, welche Vorräte und Anbauentscheidungen dahinterstanden.
Häufige Fragen
Welche Ausgaben gehören ins laufende Gewächshausbudget?
Erfassen Sie tatsächlich anfallende Ausgaben für Saatgut, Substrate, Wasser, Verbrauchsmaterial, Pflege und Ersatzbeschaffungen. Einmalige Anschaffungen für Gewächshaus und Einrichtung gehören in eine separate Übersicht. Heizkosten sind in diesem Budget nicht enthalten.
Wie trenne ich geplante und tatsächliche Kosten?
Führen Sie für jeden Posten eine Spalte für die Planung und eine für den tatsächlichen Betrag. Ergänzen Sie nach dem Kauf Menge, Einheit und Verwendungszweck. So sehen Sie, ob eine Abweichung auf eine andere Menge, einen anderen Preis oder einen zusätzlichen Bedarf zurückgeht.
Wie erfasse ich Wasser ohne separaten Zähler?
Schlagen Sie nicht einfach die ganze gemeinsame Haushaltsrechnung dem Gewächshaus zu. Notieren Sie, welche Methode Sie für eine Schätzung verwenden, und kennzeichnen Sie den Betrag entsprechend. Falls sich der Verbrauch nicht verlässlich trennen lässt, halten Sie diese Unsicherheit fest.
Muss Substrat jedes Jahr vollständig ersetzt werden?
Dafür gibt es keinen allgemeingültigen jährlichen Rhythmus. Erfassen Sie, was Sie tatsächlich neu kaufen, ergänzen oder weiterverwenden. Für die nächste Planung sind der Restbestand und die konkrete Nutzung hilfreicher als ein pauschal angesetzter vollständiger Austausch.
Wie behandle ich langlebige Werkzeuge und einmalige Reparaturen?
Der volle Kaufpreis eines Werkzeugs gehört ins Jahr der Anschaffung. Führen Sie es nicht automatisch jedes Jahr erneut als Ausgabe auf. Eine seltene Reparatur markieren Sie als Sonderposten; wiederholt sich ein Bedarf, kann er in die Planung des folgenden Jahres einfliessen.
Ein belastbares Gewächshausbudget entsteht nicht aus einer pauschalen Summe pro Quadratmeter, sondern aus dem, was Sie tatsächlich aussäen, einsetzen, bewässern und ersetzen. Halten Sie Kauf, Verbrauch und Restbestand auseinander, dokumentieren Sie die Grundlagen Ihrer Schätzungen und markieren Sie einmalige Ereignisse. Nach einer Gartensaison werden aus Schätzungen eigene Daten. So lässt sich das nächste Jahr realistischer planen, ohne Heizkosten oder Investitionen mit den laufenden Ausgaben zu vermischen.
