
Laufende Kosten im Gewächshaus realistisch planen
Laufende Kosten im Gewächshaus
Ein Gewächshaus verursacht auch nach dem Kauf Ausgaben, aber keine verlässliche Pauschale passt zu jedem Anbau. Saatgut, Substrate, Wasser und Zubehör hängen davon ab, was Sie anbauen, wie oft Sie nachkaufen und welche Bestände noch vorhanden sind. Eine Jahresübersicht mit tatsächlichen Mengen und Belegen macht diese laufenden Kosten nachvollziehbar. Heizkosten bleiben hier bewusst außen vor.
Welche Ausgaben zum Jahresbudget gehören
Zu den laufenden Gewächshauskosten zählen wiederkehrende Käufe für Saatgut und gegebenenfalls Jungpflanzen, Anzuchtgefäße, Substrate, Ergänzungsstoffe, Dünger, Mittel zur Pflanzenpflege und Verbrauchsmaterial wie Bindfaden oder Etiketten. Wasser gehört als Zahlungsposten dazu, wenn Sie dafür bezahlen; bei gesammeltem Regenwasser können stattdessen Ausgaben für den Betrieb oder die Pflege der verwendeten Ausstattung anfallen. Hinzu kommen Reinigungsmittel, tatsächlich gekaufte Ersatzteile und gegebenenfalls Strom für Geräte, sofern sich dieser Verbrauch dem Gewächshaus zurechnen lässt. Selbst hergestelltes oder bereits vorhandenes Material kostet Sie in diesem Jahr nicht noch einmal Geld. Führen Sie es bei Bedarf als Bestand, aber nicht als neuen Einkauf.
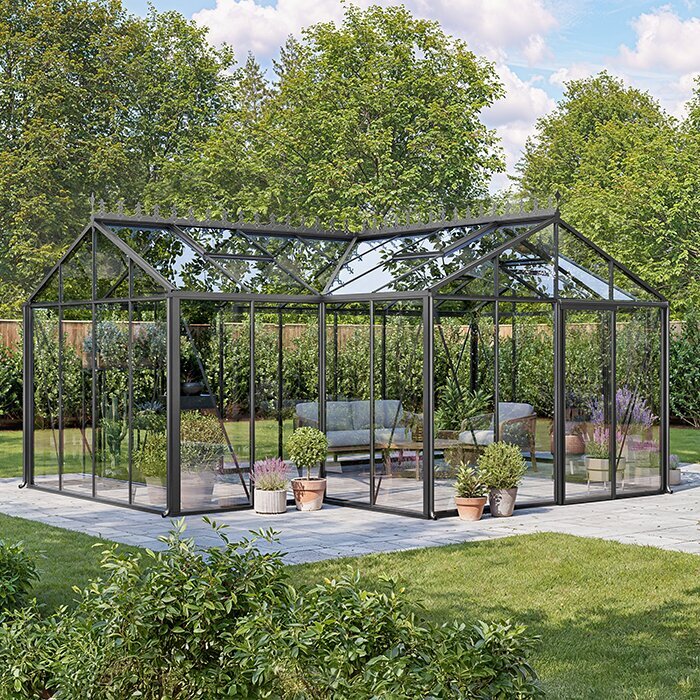
Trennen Sie wiederkehrende Ausgaben von einmaligen Anschaffungen. Der Kauf des Gewächshauses, seine Einrichtung und ein dauerhaftes Werkzeug sind zunächst Geldabflüsse im Kaufjahr, nicht automatisch jährliche Kosten. Kleine Verbrauchsartikel gehören in die Saisonrechnung; größere Ersatzkäufe kennzeichnen Sie als seltene Zahlung, damit ein einzelnes Jahr nicht wie ein typischer Durchschnitt wirkt. Für langlebige Gegenstände können Sie zusätzlich eine interne Rücklage planen, sie aber getrennt vom tatsächlich gezahlten Betrag ausweisen. Bei den klassischen Gewächshäusern aus Aluminium nennt die Produktseite Varianten von 3,77 bis 28,08 m². Für Mengenannahmen zählt die gewählte, tatsächlich bepflanzbare Fläche und nicht die größte angegebene Variante.
Ein Jahresblatt trennt Planung, Zahlung und Bestand
Eine brauchbare Jahresübersicht unterscheidet geplante, bezahlte und tatsächlich verbrauchte Mengen. Legen Sie für jede Position eine Kategorie, Einheit, geplante Menge, zugrunde gelegten Stück- oder Einheitspreis und den Planwert an. Ergänzen Sie später Kaufdatum, tatsächlich gekaufte Menge, Rechnungsbetrag und Restbestand. Eine Notiz hilft, Preisänderungen von Mehrverbrauch zu unterscheiden: Bei Substrat kann etwa die Zahl der Säcke gestiegen sein, während der Einzelpreis gleich blieb. Vermerken Sie außerdem, ob es sich um eine wiederkehrende Ausgabe, eine Reparatur oder eine Erstausstattung handelt. Bei einer Sammelrechnung für Garten und Gewächshaus sollten Sie eine Zuordnung festhalten, damit derselbe Einkauf nicht doppelt in die Rechnung eingeht. Für ein privates Haushaltsbudget verwenden Sie die tatsächlich gezahlten Endpreise einschließlich Steuern. Erfassen Sie Versandkosten ebenfalls, entweder als eigene Zeile oder nachvollziehbar auf die bestellten Artikel verteilt. Bei einer gemischten Bestellung gehört nur der zugeordnete Anteil ins Gewächshausbudget. Rabatte müssen bereits im bezahlten Betrag berücksichtigt sein; Erstattungen für zurückgegebene Ware tragen Sie als Gegenbuchung ein. Bewahren Sie den Beleg unter derselben Bezeichnung wie den Tabelleneintrag auf, damit sich auch kleine Bestellungen später zuordnen lassen.
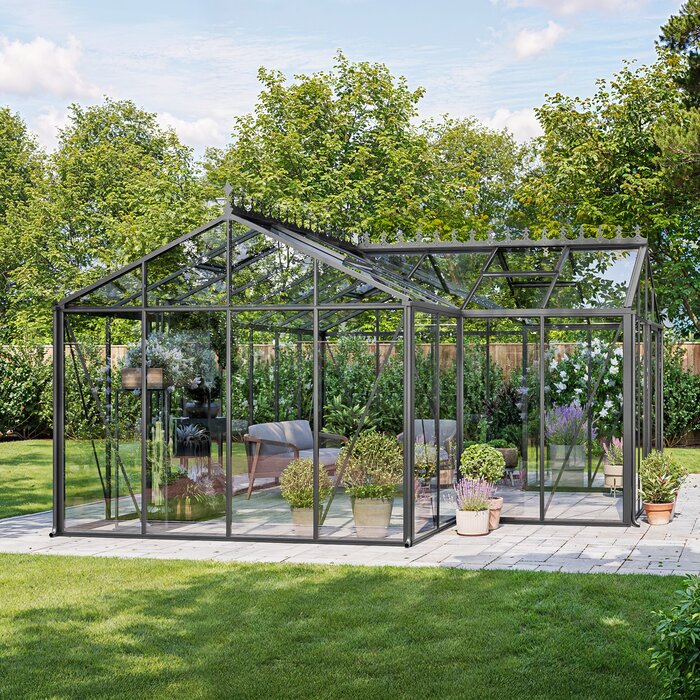
Rechnen Sie am besten im Kalenderjahr, damit sich Belege und Kontoauszüge leicht abgleichen lassen. Vermerken Sie zusätzlich die zugehörige Gartensaison, wenn ein Einkauf im Herbst für das folgende Frühjahr bestimmt ist. Halten Sie Anfangsbestand und Restmenge am Jahresende fest, besonders bei Saatgut, Substrat und Verbrauchsmaterial. Für die Erstausstattung lohnt ein eigener Abschnitt: Die Limited Edition mit eingebautem Lager bietet einen Anlass, auch den Stauraum in die Ausstattungsliste aufzunehmen. Prüfen Sie für die gewählte Ausführung, was tatsächlich enthalten ist, und notieren Sie separat, welche Regale, Behälter oder Werkzeuge Sie zusätzlich anschaffen wollen. Erfassen Sie vorhandene Ausstattung als Bestand, nicht als erneuten Einkauf. Eine Liste mit Standort und Stückzahl kann zugleich zeigen, ob benötigte Gegenstände bereits vorhanden sind. So werden einmalige Ausstattung und spätere Nachkäufe nicht in jeder Saison erneut eingerechnet.
Saatgut nach Aussaatplan budgetieren
Beim Saatgut ist nicht allein die Zahl der gekauften Päckchen eine passende Planungsgröße. Beginnen Sie mit einer Aussaatliste: Welche Kulturen wollen Sie ziehen, wie viele Aussaaten planen Sie und welche Pflanzen kaufen Sie stattdessen als Jungpflanzen? Erfassen Sie für jede Kultur die benötigten Packungen, den Preis und vorhandene Restmengen. Notieren Sie verschiedene Sorten und Preise getrennt, statt einen einheitlichen Päckchenpreis anzunehmen. So wird sichtbar, ob ein Posten aus einem neuen Anbauvorhaben stammt oder weil Vorräte gefehlt haben. Halten Sie außerdem fest, welche Mengen Sie tatsächlich ausgesät haben und was übrig blieb. Diese Angaben machen die nächste Planung genauer, ohne eine pauschale Anzahl an Päckchen als allgemeingültig auszugeben.
Für das Geldbudget zählt zunächst, was Sie im betrachteten Jahr bezahlt haben. Für eine zusätzliche Verbrauchssicht können Sie den Wert des Anfangsbestands plus Zukäufe minus den Wert des Restbestands am Jahresende berechnen, sofern Sie die Bestände nach derselben nachvollziehbaren Methode bewerten. So wird ein Vorrat nicht im Einkaufsjahr vollständig als verbraucht behandelt und im Folgejahr ein zweites Mal gezählt. Die Flächenangabe liefert dabei nur einen groben Rahmen: Die Produktseite der Aluminium-Gewächshäuser der Limited Edition führt Varianten von 3,77 bis 28,08 m². Die konkrete Sorten- und Aussaatplanung, nicht diese Spannweite, bestimmt Ihren Saatgutbedarf.
Substrat nach Beeten und Gefäßen bemessen
Substratbedarf lässt sich verlässlicher aus Beeten, Töpfen und Anzuchtgefäßen ableiten als aus der gesamten Grundfläche des Gewächshauses. Wege, Arbeitsflächen und Bereiche ohne Pflanzgefäße brauchen keine Füllmenge. Messen Sie die tatsächlich genutzten Beete oder zählen Sie die Behälter samt jeweiligem Volumen und notieren Sie, welche Menge neu angeschafft werden soll. Bei einem Beet ergibt Länge mal Breite mal Füllhöhe das Volumen in Kubikmetern; ein Kubikmeter entspricht 1.000 Litern. Bei Sackware können Sie die Literangaben der Packungen addieren. Bestehendes Material, das nicht ersetzt werden soll, setzen Sie nicht erneut als vollständigen Bedarf an. So vermeiden Sie einen Einkauf für unbepflanzte Flächen oder bereits vorhandene Mengen.
Führen Sie Anzuchterde, größere Substratmengen und Ergänzungsstoffe in getrennten Zeilen, statt sie als einen unklaren Posten zusammenzufassen. Erfassen Sie angebrochene Packungen als Bestand und vermerken Sie, wofür sie vorgesehen sind; nur tatsächlich neu gekaufte Mengen gehören in den aktuellen Geldabfluss. Bei mehreren Gebindegrößen hilft der Preis pro Liter beim Vergleich. Wenn ein Produkt laut Anleitung für bestimmte Anwendungen vorgesehen ist, halten Sie sich an diese Angaben, statt mit einer frei geschätzten Verbrauchsmenge zu rechnen. Das Wandgewächshaus ist laut Produktseite in Größen von 3,69 bis 14,34 m² aufgeführt. Auch hier sagt die Grundfläche allein wenig über den Substratkauf aus: Entscheidend sind Ihre Pflanzgefäße, Beetmaße und der geplante Anbau.
Wasserverbrauch messen und bepreisen
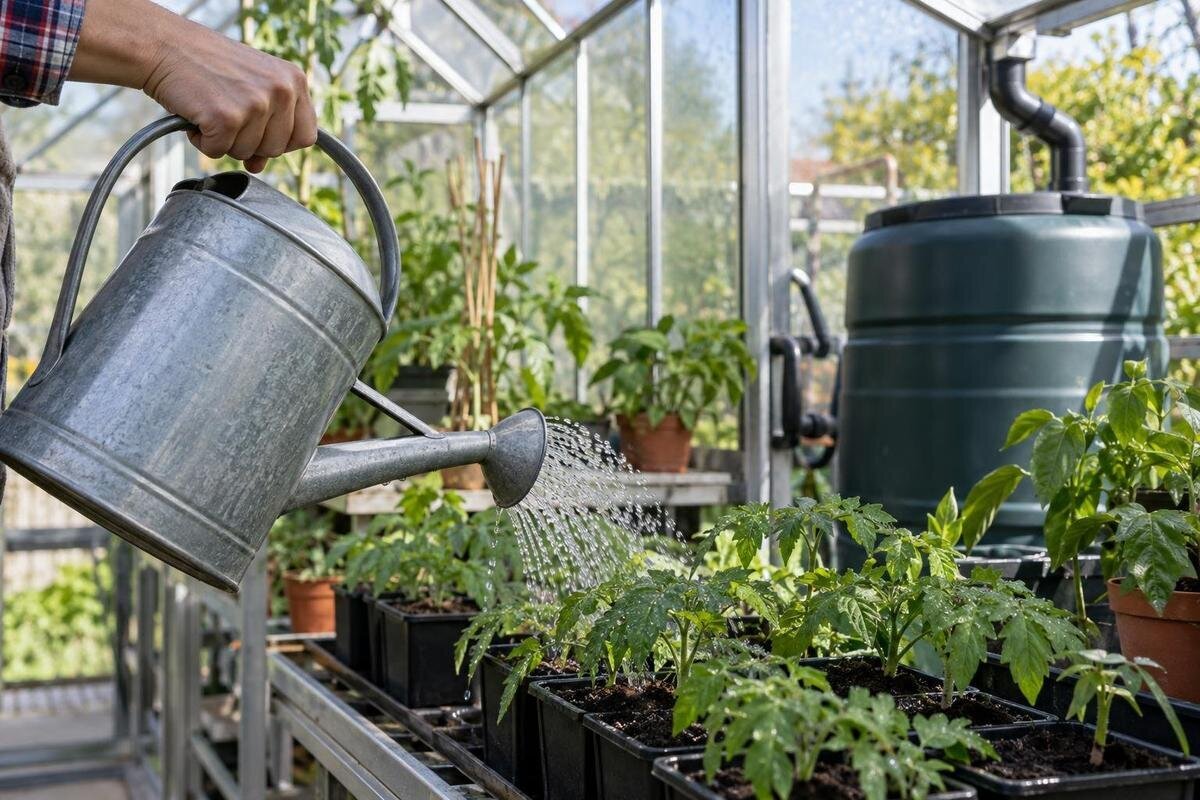
Beim Wasser ist zuerst zu klären, welche Menge dem Gewächshaus tatsächlich zugeordnet werden kann. Wenn Sie mit der Gießkanne arbeiten, zählen Sie die Füllungen und nutzen deren bekanntes Volumen; bei einer separat ablesbaren Verbrauchsanzeige notieren Sie Anfangs- und Endwert. Ein Haushaltszähler umfasst meist auch andere Nutzungen, sodass ein bloßer Jahresvergleich nicht automatisch den Gewächshausanteil zeigt. Führen Sie ein einfaches Bewässerungsprotokoll mit Datum, Zahl der Füllungen oder gemessener Menge. Notieren Sie auch, aus welcher Quelle das Wasser kam. Kennzeichnen Sie fehlende Messungen, statt sie durch einen scheinbar exakten Durchschnitt zu ersetzen. So bleibt erkennbar, welche Mengen gemessen und welche nur geschätzt wurden.
1.000 Liter Wasser entsprechen 1 m³. Multiplizieren Sie die ermittelte Menge in Kubikmetern mit dem variablen Preis Ihrer eigenen Rechnung. Verwenden Sie nicht einfach den Gesamtbetrag einer Haushaltsrechnung, wenn darin auch andere Wasserverbräuche und feste Positionen stecken. Prüfen Sie auf der Rechnung, welche weiteren Beträge tatsächlich mit der bezogenen Menge zusammenhängen; setzen Sie solche Posten nicht ohne Grundlage an. Eine ohnehin anfallende feste Grundgebühr verändert sich durch das Gießen nicht automatisch. Möchten Sie sie anteilig zuordnen, zeigen Sie diesen Anteil getrennt von den zusätzlichen Verbrauchskosten und erläutern Sie Ihre Zuordnung. Für aufgefangenes Regenwasser fällt keine Rechnung für bezogenes Leitungswasser an, doch mögliche Ausgaben für Speicherpflege oder Pumpenstrom sind eigene Posten. Den erstmaligen Kauf eines Speichers behandeln Sie dagegen als Anschaffung. Erfassen Sie Leitungs- und Regenwasser getrennt, wenn Sie beide Quellen nutzen; nur die bezogene Leitungswassermenge wird mit deren Verbrauchspreis bewertet. Die Produktseite des Bloomcabin Prestige Gewächshauses nennt Varianten von 3,77 bis 28,08 m². Der Wasserbedarf folgt dennoch Ihrem tatsächlichen Gießplan und nicht einer Katalogspanne.
Dünger und Kleinverbrauchsmaterial separat erfassen
Dünger, Mittel zur Pflanzenpflege und kleine Verbrauchsartikel verschwinden leicht in einer Sammelposition. Führen Sie tatsächlich gekaufte Produkte getrennt auf, ebenso Bindematerial, Etiketten, Clips oder Ersatzpflanzen. Damit erkennen Sie, ob die Summe durch mehr Anbau, eine zusätzliche Aussaat oder eine größere Packung zustande kam. Trennen Sie regelmäßige Einkäufe von einmaligen Käufen, etwa wenn ein bestimmtes Material nur für ein neues Vorhaben angeschafft wurde. Wenn Sie Pflanzenschutzmittel oder andere anwendungsgebundene Produkte einsetzen, planen Sie keine Menge nach einer pauschalen Faustregel. Maßgeblich sind die Angaben auf dem jeweiligen Produkt und gegebenenfalls fachliche Beratung. Kaufdatum, Gebindegröße und Restmenge reichen für eine nachvollziehbare private Jahresübersicht oft schon aus.
Vergleichen Sie Preise nur bei gleicher Einheit, etwa pro Liter, Kilogramm oder Stück. Ein Packungspreis ist nur dann direkt vergleichbar, wenn auch Inhalt und Menge vergleichbar sind. Bei Konzentraten sagt der Preis pro Liter allein wenig aus: Unterschiedliche vorgesehene Anwendungen und Dosierungen können den Vergleich verändern. Nutzen Sie dafür die jeweiligen Herstellerangaben, ohne aus einem günstigeren Gebindepreis eine gleiche Ergiebigkeit abzuleiten. Bei Clips oder Etiketten ist zusätzlich wichtig, welche Stückzahl Sie tatsächlich benötigen; eine größere Packung kann weniger pro Stück kosten und trotzdem mehr Geld im Kaufjahr binden. Als Größenbeispiel führt die Produktseite beim T-Modell Gewächshaus Orangerie Varianten von 16,52 bis 30 m² auf. Daraus lässt sich kein bestimmter Bedarf an Dünger oder Pflanzenpflegemitteln ableiten; dafür brauchen Sie die Arten, die Zahl der Pflanzgefäße und die tatsächlich geplanten Kulturen. Notieren Sie bei Restmengen auch die Lagerhinweise und gegebenenfalls angegebene Verwendbarkeitsfristen. Für die nächste Saison sollten Sie nur Vorräte einplanen, die für die vorgesehene Verwendung noch nutzbar sind.
Werkzeuge, Strom und Ersatzkäufe richtig einordnen
Beim Zubehör hilft die Unterscheidung zwischen langlebigem Werkzeug, regelmäßig verbrauchtem Material und unregelmäßigen Ersatzkäufen. Scheren, Gießgeräte, Messhilfen oder stabile Ablagen kaufen Sie möglicherweise nur einmal, während Bindematerial, Etiketten oder Reinigungsbedarf wiederkehren können. Erfassen Sie Reparaturen und Ersatzteile in dem Jahr, in dem sie bezahlt werden, und markieren Sie größere Einzelposten. Nutzen Sie ein Werkzeug auch im übrigen Garten, können Sie den gemeinsamen Gesamtbetrag getrennt notieren oder einen nachvollziehbar begründeten Anteil zuordnen. Wenn Sie eine Rücklage für seltene Reparaturen ansetzen, stützen Sie sie möglichst auf eigene Rechnungen, ein konkretes Angebot oder eine geplante Erneuerung. Eine frei gewählte pauschale Lebensdauer macht die Rechnung nicht genauer.
Strom für eine Pumpe, Beleuchtung oder andere tatsächlich genutzte Geräte kann ebenfalls in die laufende Übersicht gehören, sofern sich der Anteil aus einer geeigneten Messung oder nachvollziehbaren Abrechnung ableiten lässt. Ist nur der gesamte Haushaltsverbrauch bekannt, kennzeichnen Sie einen geschätzten Anteil als solchen, statt ihn als Messwert auszugeben. Notieren Sie bei erfassten Verbrauchswerten auch Gerät und Messzeitraum. Eine Messung über wenige Tage beschreibt zunächst nur diesen Zeitraum; für eine Jahresplanung müssen die tatsächlichen Nutzungszeiten und saisonalen Unterschiede berücksichtigt werden. Bewahren Sie Angaben zu Batterien oder regelmäßig zu wechselnden Geräteteilen bei der jeweiligen Geräteposition auf. So lassen sich die zugehörigen Betriebsausgaben zusammen auswerten. Heizenergie bleibt in dieser Übersicht ausgeschlossen. Bei Größenvergleichen weist die Produktseite der Bloomcabin Orangerie Varianten von 47 bis 70 m² aus. Das ist kein Kostenwert und erlaubt keine pauschale Hochrechnung. Verwenden Sie die ausgewählte Ausführung nur als Anlass, benötigte Geräte, Verbrauchsmaterial und Ersatzteile in einer eigenen Liste konkret zu benennen.
Arbeitszeit getrennt von Ausgaben protokollieren
Ein Geldbudget erfasst nicht den gesamten Aufwand. Ein ehrliches Aufgabenprotokoll hält Datum, Tätigkeit und tatsächliche Dauer fest: Aussaat, Umtopfen, Gießen, Aufräumen und Ernten lassen sich so über die Saison getrennt auswerten. Notieren Sie, welche Kulturen oder Beete betroffen waren, und halten Sie auch fest, wenn eine Arbeit ausfiel oder länger dauerte als geplant. Ein Eintrag direkt nach der Tätigkeit ist meist aussagekräftiger als eine Rekonstruktion am Saisonende. Das Protokoll muss kein minutiöses Tagebuch werden; entscheidend ist, dass Sie dieselbe Methode anwenden und tatsächliche Arbeitszeit nicht mit einer idealen Routine verwechseln.
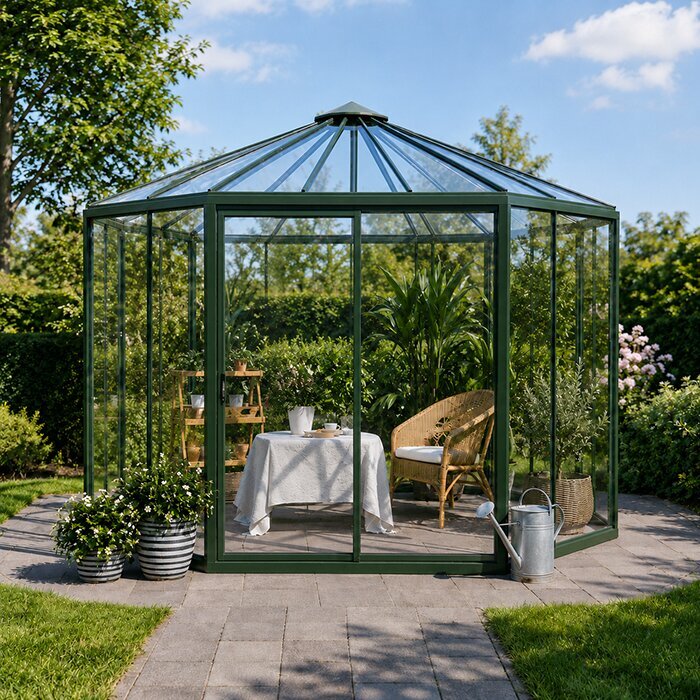
Addieren Sie die Stunden getrennt vom Eurobetrag. Wenn Sie für einen persönlichen Vergleich einen rechnerischen Wert pro Arbeitsstunde ansetzen, kennzeichnen Sie ihn als eigene Annahme und nicht als bezahlte Ausgabe. Andernfalls vermischen Sie im Haushaltsbudget Arbeitszeit und Geldabfluss. Die Produktseite des pyramidenförmigen Gewächshauses nennt Varianten von 5,53 bis 18,9 m², doch aus der Fläche allein lässt sich keine Arbeitszeit ablesen. Entscheidend sind Ihre Tätigkeiten, Anbaufolge und Pflegegewohnheiten. Nach einer Saison zeigt das Protokoll, ob Ausgaben mit zusätzlichen Arbeiten verbunden waren oder ob sich vor allem Einkaufs- und Verbrauchsplanung ändern lässt.
Ein Rechenbeispiel mit eigenen Preisen
Ein nachvollziehbares Rechenbeispiel braucht keine erfundenen Marktpreise. Nehmen Sie ausschließlich zur Illustration an, dass Ihr Plan acht Saatgutpäckchen zum gleichen Einzelpreis s, vier Säcke Substrat zum Preis m je Sack und v m³ bezogenes Wasser zum Preis w je m³ vorsieht; Verbrauchsmaterial sei mit z aus Ihren tatsächlichen Einkaufswerten angesetzt. Der Planwert dieser vier Positionen lautet dann 8s + 4m + vw + z. Die Zahlen acht und vier sind reine Beispielmengen, keine Empfehlung und kein typischer Bedarf. Ersetzen Sie in einer echten Kalkulation alle Variablen durch Ihre Rechnungspreise und geplanten Mengen. Bei unterschiedlichen Packungspreisen addieren Sie die tatsächlichen Posten einzeln, statt einen einheitlichen Preis zu unterstellen.
Ergänzen Sie Dünger, Jungpflanzen, Reparaturen und weitere Kategorien als eigene Zeilen, statt sie in einem Sammelposten zu verstecken. Für den Geldabfluss zählt, was Sie im betrachteten Jahr bezahlt haben. Möchten Sie stattdessen den Verbrauch eines Vorrats abbilden, rechnen Sie Anfangsbestand plus Zukäufe minus Schlussbestand, bewertet nach einer einheitlichen und nachvollziehbaren Methode. Stellen Sie Planwert und tatsächliche Ausgaben nebeneinander und erklären Sie Abweichungen über Preis, Menge oder einen geänderten Anbauplan. Einmalige Einrichtungskosten bleiben ebenfalls getrennt. So ist klar zu erkennen, welche Zahlen auf Messungen und Belegen beruhen und welche noch Annahmen sind.
Nach der Saison Plan und tatsächliche Ausgaben abgleichen
Gleichen Sie jeden geplanten Posten mit Rechnung, Zahlungsnachweis oder Messprotokoll ab. Eine Abweichung sollte eine Erklärung bekommen: War eine Packung teurer als angesetzt, wurde mehr Material gebraucht, blieb ein Einkauf ungenutzt oder kam eine Reparatur hinzu? Halten Sie solche Gründe direkt neben der betreffenden Zeile fest. Wenn Sie Vorräte erfassen, notieren Sie außerdem, welche davon in die nächste Saison übernommen werden und welche nicht mehr eingeplant werden sollen. So wird aus dem Saisonabschluss eine konkrete Datengrundlage, statt dass Sie eine Summe aus dem Gedächtnis übernehmen.
Übernehmen Sie für das Folgejahr nicht blind die Vorjahressumme. Aktualisieren Sie Einheitspreise anhand neuer Angebote oder eigener Belege, ändern Sie Mengen entsprechend dem geplanten Anbau und führen Sie unsichere Posten als ausdrücklich geschätzte Reserve. Wenn einzelne Jahre stark schwanken, können Sie auf Basis Ihrer Aufzeichnungen einen niedrigen und einen hohen Planwert ansetzen, statt eine scheinbar genaue Pauschale zu behaupten. Ergänzen Sie für größere geplante Käufe den voraussichtlichen Monat. Saatgut und Anzuchtmaterial können beispielsweise vor Beginn der Hauptsaison bezahlt werden, während andere Ausgaben später anfallen. Eine rechnerische Aufteilung der Jahressumme auf zwölf Monate hilft beim Zurücklegen von Geld, bildet aber diese Zahlungstermine nicht ab. Führen Sie daher neben der Jahressumme eine einfache Monatsübersicht der erwarteten Zahlungen. Geld, das Sie für einen späteren Ersatzkauf zurücklegen, ist noch keine Ausgabe für diesen Kauf und darf beim Bezahlen nicht zusätzlich als zweiter Kostenposten erscheinen. Lassen Sie Anschaffung, laufende Ausgaben und Zeitaufwand getrennt stehen. So bleibt sichtbar, welche Zahlen gemessen, aus Belegen übernommen oder nur vorläufig angesetzt sind.
Häufige Fragen
Welche laufenden Kosten sollte ich im Jahresbudget erfassen?
Führen Sie Saatgut oder Jungpflanzen, Substrate, Wasser, Dünger und weitere tatsächlich gekaufte Verbrauchsmaterialien auf. Ergänzen Sie angefallene Ausgaben für Reinigung, Gerätebetrieb und Ersatzteile. Einmalige Anschaffungen, Arbeitszeit und Heizkosten sollten Sie getrennt ausweisen.
Wie ermittle ich den Wasserverbrauch im Gewächshaus?
Zählen Sie bei der Bewässerung mit der Gießkanne die Füllungen und multiplizieren Sie diese mit dem bekannten Volumen. Alternativ können Sie eine separat ablesbare Verbrauchsanzeige nutzen. Für die Kostenrechnung gilt: 1.000 Liter entsprechen 1 m³; rechnen Sie mit dem variablen Preis Ihrer eigenen Rechnung.
Wie rechne ich übrig gebliebenes Saatgut ab?
Für das Geldbudget zählt zunächst der Betrag, den Sie im betrachteten Jahr bezahlt haben. Wenn Sie zusätzlich den Verbrauch bewerten möchten, erfassen Sie Anfangs- und Restbestand nach derselben nachvollziehbaren Methode. So wird eine Packung nicht in zwei Jahren als vollständig verbraucht gezählt.
Wie berücksichtige ich langlebiges Zubehör?
Erfassen Sie den Kauf als tatsächlichen Geldabfluss im Kaufjahr. Eine zusätzliche Rücklage für spätere Reparaturen oder Ersatzkäufe führen Sie separat und stützen sie möglichst auf eigene Belege, konkrete Angebote oder bereits geplante Erneuerungen. Setzen Sie keine beliebige Lebensdauer an.
Sind Heizkosten in dieser Übersicht enthalten?
Nein. Diese Übersicht behandelt Saatgut, Substrate, Wasser und Zubehör. Heizkosten werden nicht pauschal angesetzt und gehören in eine getrennte Betrachtung.
Ein realistisches Jahresbudget ist keine allgemeingültige Durchschnittszahl, sondern eine nachvollziehbare Liste Ihrer eigenen Einkäufe, Verbrauchsmengen und Restbestände. Wenn Sie Geldabfluss, Vorräte und Arbeitszeit getrennt führen, erkennen Sie nach einer Saison, welche Posten planbar sind und wo Ihre Annahmen angepasst werden müssen. So wird die nächste Kalkulation belastbarer, ohne Kosten zu erfinden.
