
Les coûts annuels souvent oubliés d’une serre
Budget annuel de la serre
Le prix d’achat d’une serre ne dit pas combien coûtera une saison de culture. Les dépenses récurrentes se dispersent entre sachets de graines, plants, terreaux, eau, petits accessoires et remplacements ; une facture isolée ne montre pas leur total. Cette fiche propose une méthode pour établir un budget annuel à partir de vos achats et de vos usages réels, sans tarif moyen supposé. Elle distingue les sommes payées, les stocks encore disponibles et les achats durables. Le chauffage reste un poste séparé : ses calculs ne sont pas inclus ici.
Définir le périmètre du budget annuel
Avant de chercher un montant, définissez ce que vous additionnez. Le budget traité ici couvre les dépenses de culture qui peuvent revenir d’une année à l’autre : semences et plants, substrats et amendements achetés, eau attribuable à la serre, consommables, entretien payé et remplacements effectivement achetés. C’est un suivi de dépenses, non le coût complet du projet ni un calcul de rentabilité. Choisissez la même période pour chaque comparaison — année civile ou saison culturale — et indiquez ses dates. Ce périmètre répond à une question précise : combien avez-vous payé pour cultiver sous serre pendant cette période ? Il ne chiffre ni le temps consacré ni la valeur de la récolte.
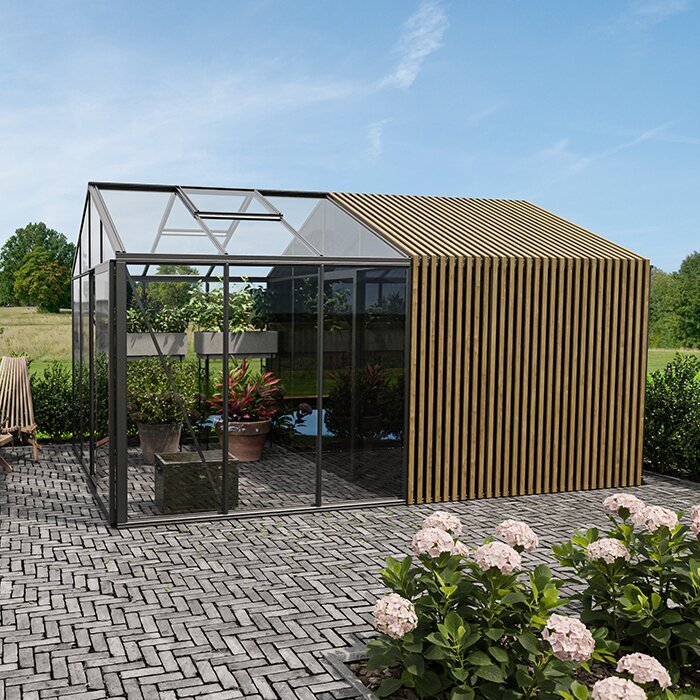
Placez à part l’achat de la serre, la préparation initiale du terrain et les équipements durables acquis pour la première mise en culture. Ces montants comptent dans le budget du projet, mais ne doivent pas être ajoutés une deuxième fois aux achats annuels. Le chauffage reste également hors du sous-total de cette fiche : s’il est prévu, traitez-le dans une ligne et un calcul distincts, fondés sur votre équipement et votre usage, plutôt qu’avec un forfait générique. Pour noter une surface de référence, la page de la serre classique en verre affiche des versions de 3,77 à 28,08 m². Cette plage décrit les configurations proposées ; elle ne permet pas de déduire un coût annuel.
Construire un tableau de suivi exploitable
Prévoyez une ligne par achat ou par facture et des colonnes simples : date, catégorie, article, quantité achetée, unité, prix réellement payé, culture concernée, origine du chiffre et montant attribué à la serre. Ajoutez des colonnes distinctes pour la quantité utilisée pendant l’année et le stock restant, en précisant leurs unités. Vous pourrez ainsi distinguer les paiements des consommations sans mélanger euros et quantités. Cette distinction évite de traiter un sachet entamé comme entièrement consommé, ou de compter à nouveau un produit acheté l’année précédente. Conservez le ticket, la facture ou la confirmation de commande ; si le justificatif manque, marquez le montant comme estimé. Une colonne de commentaire permet d’expliquer un achat exceptionnel, une deuxième commande ou un changement de plan.
Inscrivez aussi la surface effectivement cultivée, le nombre de planches, de bacs ou de pots, ainsi que les dates de la période. Ces repères aident à comparer deux saisons, mais ne sont pas des multiplicateurs automatiques. La page de la serre de jardin Prestige présente des surfaces de 3,77 à 28,08 m² : notez la configuration exacte qui vous intéresse, plutôt que toute la plage. Pour tester la feuille sans inventer de tarif, prenez trois sachets achetés au prix unitaire P : la dépense est 3 × P ; le nombre de sachets encore disponibles reste une donnée de stock distincte. Remplacez P par le prix figurant sur votre justificatif.
Semences et plants : suivre les achats par culture
Inscrivez à part les semences et les plants achetés, en indiquant la culture, la quantité et la date. Une deuxième commande après un semis raté ou pour prolonger une récolte constitue bien une dépense si vous l’avez payée ; une récolte manquée sans nouvel achat ne crée pas de sortie de caisse à ajouter. La liste des cultures prévue avant la saison sert de base pour estimer les sachets et les plants à acheter, puis le relevé des achats corrige ce plan. Cette comparaison permet de repérer les quantités inutilisées ou les essais qui ont entraîné un achat supplémentaire, sans supposer qu’une serre impose un nombre fixe de semis.
Pour un budget de trésorerie, inscrivez le prix entier du sachet l’année où vous l’achetez, même si des graines restent. Pour suivre la consommation de semences, vous pouvez tenir en parallèle une valeur d’usage fondée sur la quantité effectivement semée ; ne mélangez pas cette valeur au total des paiements. Si vous envisagez l’orangerie de jardin en forme de T, proposée dans des surfaces de 16,52 à 30 m², établissez votre liste de cultures pour la configuration retenue. Le nombre de sachets nécessaires dépend de cette liste, et non de la seule surface annoncée. Les plants achetés en complément suivent la même règle que les graines : paiement réel d’abord, quantités utilisées et restantes à part.
Terreaux, substrats et amendements
Ce poste regroupe les achats effectivement destinés aux semis, aux pots, aux bacs ou aux planches : terreau, substrat, compost acheté et amendements utilisés. Notez pour chaque article le conditionnement, la quantité achetée et son usage, car deux sacs ne correspondent pas nécessairement à la même capacité. Si une grande quantité sert à remplir les installations au départ, inscrivez-la dans la feuille de mise en place ; les achats de complément et les remplacements faits pendant l’année vont dans le suivi courant. Une culture directement en pleine terre n’entraîne pas automatiquement l’achat de substrat. Si un même sac sert à plusieurs endroits, répartissez son usage plutôt que de compter le sac entier pour chaque culture.
Suivez aussi les sacs entamés et ce qui reste à la fin de la saison. Le montant déboursé appartient à l’année de l’achat, tandis que la quantité consommée peut être rapprochée de la culture concernée ; ces deux vues répondent à des questions différentes. Pour préparer les achats destinés à une serre en verre en édition limitée, dont les surfaces proposées vont de 3,77 à 28,08 m², détaillez les contenants et les espaces de culture prévus. Estimez les besoins à partir du nombre et du volume des contenants, des surfaces réellement cultivées et des apports prévus pour votre plan de culture, puis comparez-les à votre stock.
Évaluer le coût de l’eau sous serre
Quand l’eau sert à la fois à la serre, au jardin et aux usages domestiques, la facture totale n’est pas le coût de la serre. Relevez d’abord ce que la facture permet d’isoler : volume consommé, part variable et période de facturation. Si un relevé distinct de l’arrosage existe déjà, utilisez-le ; sinon, consignez pendant une période représentative les volumes réellement distribués, par exemple à partir de récipients dont la capacité est connue et du nombre de remplissages. Notez la méthode et les cultures concernées. Évitez d’extrapoler une courte période à toute l’année sans tenir compte des changements de saison : une estimation expliquée vaut mieux qu’un montant présenté comme exact sans mesure.
Attribuez à la serre la part variable qui correspond au volume mesuré ou estimé, à partir des informations figurant sur votre facture. N’imputez pas automatiquement les abonnements ou charges fixes, ni toute la facture d’un compteur partagé. L’eau de pluie récupérée ne donne pas lieu à un achat d’eau sur cette facture, mais le matériel de stockage et son entretien peuvent entraîner des dépenses à classer séparément. Pour une grande serre de jardin, proposée dans des surfaces de 47 à 70 m², détaillez les cultures arrosées dans votre relevé. La surface annoncée ne suffit pas à établir une consommation : le nombre de plants, les contenants et vos pratiques d’arrosage doivent aussi être pris en compte.
Distinguer consommables et petit équipement
Inscrivez les achats de pots, plaques de semis, étiquettes, liens, attaches, petits supports et autres fournitures seulement lorsqu’ils correspondent à votre matériel et à vos cultures. Pour chaque article, précisez s’il est réutilisé, consommé ou remplacé, et combien vous en avez réellement acheté. Un outil durable acquis une fois ne se confond pas avec un consommable acheté au fil de la saison : notez le premier dans la feuille des équipements, puis les remplacements payés dans l’année. Le stock disponible permet aussi d’éviter de renouveler des fournitures encore utilisables. Un journal de tâches peut relever le temps passé à ranger ou à nettoyer, mais gardez ces heures séparées des dépenses en euros.
Classez les dépenses liées au rangement selon leur nature : un équipement acheté au début relève du matériel durable, tandis que les produits consommés pour organiser ou nettoyer sont des achats courants. La serre en verre avec compartiment de rangement est proposée dans des surfaces de 5,52 à 28,08 m² ; la capacité du compartiment n’est pas précisée sur la page. Si ce rangement entre dans votre comparaison, rapprochez-le de la liste des outils et fournitures que vous comptez y conserver. Ne le comptabilisez pas d’office comme un remplacement d’abri ou comme une économie. Le budget annuel doit enregistrer les achats réalisés, et non une économie supposée liée à la configuration choisie.
Entretien courant et remplacements ponctuels
Les opérations d’entretien ne créent pas toujours une dépense. Inscrivez les produits de nettoyage, les accessoires ou les prestations uniquement s’ils ont réellement été achetés ou payés ; gardez à part le temps consacré à l’inspection, au nettoyage et au rangement. Quand un élément est remplacé, notez la date, le motif, le modèle de serre concerné et le montant réellement facturé. Cette trace permet de distinguer les achats de jardinage des dépenses liées à la structure, sans attribuer à chaque année un coût qui ne s’est pas produit. Pour les produits ou pièces compatibles, appuyez-vous sur la documentation de votre modèle précis.
Une réparation peut ne survenir que certaines années. Dans le bilan des dépenses, indiquez son coût l’année où elle est payée ; si vous souhaitez mettre de côté une somme pour l’avenir, affichez cette provision dans une colonne prévisionnelle séparée. Ne comptez pas à la fois la provision et la facture comme deux dépenses réelles. La page de la serre de type pyramide présente des surfaces de 5,53 à 18,9 m², mais ni la forme ni la surface ne donnent à elles seules un calendrier de maintenance. Identifiez votre modèle, puis fondez le budget d’entretien sur les besoins et les pièces confirmés pour ce modèle.
Faire une première estimation sans historique
Sans historique, commencez par la liste concrète des cultures, la période visée et les contenants que vous comptez utiliser. Faites l’inventaire des graines, terreaux, pots et outils déjà disponibles avant d’estimer les achats. Pour chaque poste, inscrivez une quantité prévisionnelle et un prix relevé au moment où vous préparez la saison, avec la date de ce relevé ; laissez vide ou indiquez « à confirmer » si l’information manque. Cette première feuille est une prévision adaptée à votre projet, pas une moyenne nationale. Après les achats, remplacez les prévisions par les montants payés et expliquez les écarts par rapport au plan initial. L’inventaire de départ évite de confondre besoin théorique et achat nécessaire.
Gardez une feuille séparée pour les coûts de mise en place : achat de la serre et dépenses initiales prévues, comme le premier équipement durable ou le substrat nécessaire au démarrage. Pour la serre adossée en verre, disponible dans des surfaces de 3,69 à 14,34 m², identifiez la configuration à laquelle se rapporte votre prévision. Inscrivez ensuite le prix d’achat et les fournitures prévus pour ce projet, en distinguant les montants confirmés de ceux qui restent à préciser. Au bout de la première saison, reprenezz cette liste pour distinguer ce qui sera réutilisé de ce qui devra vraiment être racheté.
Gérer les stocks et les dépenses partagées
Les stocks expliquent pourquoi les achats d’une année ne correspondent pas toujours aux produits utilisés cette année-là. À la clôture, notez les articles neufs, entamés et encore disponibles, sans inscrire à nouveau leur prix. Pour une vue de trésorerie, la somme reste rattachée à la date du paiement ; pour une vue des consommations, vous pouvez suivre les quantités utilisées. Choisissez l’un de ces deux totaux comme référence et conservez l’autre en colonne de contrôle. Ce principe vaut pour les semences, les substrats, les pots réutilisables et les fournitures achetées en lots. Indiquez aussi si un article est destiné à être réutilisé la saison suivante.
Si un sac, un outil ou une facture d’eau sert aussi aux cultures extérieures, ne faites pas porter automatiquement toute la dépense à la serre. Attribuez une part à partir d’un usage observable — quantités sorties, temps d’utilisation ou relevé disponible — et indiquez clairement la méthode ; si vous ne pouvez pas la mesurer, signalez que cette répartition est estimative. Le compost fabriqué sur place ou les graines conservées à la maison n’entraînent pas de nouvel achat : gardez-les dans une colonne de ressources non achetées si vous voulez suivre l’ensemble des apports. Si vous calculez un coût plus large que les seules dépenses payées, identifiez séparément les ressources et le temps mobilisés au lieu de leur attribuer arbitrairement une valeur.
Calculer le total et réviser l’estimation
En fin de période, additionnez les paiements attribués aux semences et plants, aux substrats et amendements, à l’eau, aux consommables, à l’entretien et aux remplacements. Affichez à côté, mais pas dans ce total, les achats de départ, le stock restant, les provisions futures et le chauffage. Comparez ensuite le montant prévu et le montant payé par catégorie : l’écart peut venir d’un semis supplémentaire, d’un sac déjà en réserve ou d’un achat durable qui ne se répétera pas. Pour préparer la saison suivante, construisez plusieurs scénarios à partir de vos propres quantités — cultures maintenues, plan réduit ou ajouts prévus — en reprenant des prix réellement relevés, pas des montants moyens sans contexte.
Conservez les tickets avec le tableau, ou notez les références qui permettent de retrouver les montants. Une fois la saison terminée, vérifiez les stocks, les achats non prévus et les produits restés inutilisés ; corrigez les quantités du prochain plan au lieu d’ajouter une marge arbitraire à chaque ligne. Vous pouvez suivre les heures de travail sur une feuille distincte si la charge de tâches vous intéresse, sans les confondre avec des euros déboursés. Au fil des saisons, votre estimation s’appuiera ainsi sur vos propres cultures, achats et habitudes d’arrosage, tout en laissant séparés les postes exceptionnels.
Questions fréquentes
Le chauffage doit-il figurer dans ce budget ?
Non. Le total de cette fiche porte sur les achats de culture et les dépenses d’entretien attribuables à la serre. Si vous la chauffez, gardez ce poste dans une ligne séparée et calculez-le à partir de vos équipements, de la période et de l’usage ; ne l’intégrez pas à l’aide d’un forfait non vérifié.
Comment chiffrer l’eau quand plusieurs usages partagent le même compteur ?
Évitez d’affecter toute la facture à la serre. Utilisez le volume mesuré séparément, s’il existe, puis les données de la facture pour évaluer la part variable. À défaut, relevez les volumes distribués sur une période représentative et indiquez que le résultat est estimatif. Ne répartissez pas arbitrairement les frais fixes.
Faut-il compter le prix entier d’un sachet de graines entamé ?
Pour suivre les dépenses payées, oui : le montant correspond au prix total au moment de l’achat. Pour suivre les graines utilisées, notez aussi la quantité semée et le stock restant, ou calculez une part d’usage. Gardez ces deux vues séparées afin de ne pas additionner l’achat et la consommation.
Le compost fabriqué sur place est-il gratuit dans le budget ?
Il ne crée pas d’achat de compost cette année, mais cela ne signifie pas que sa fabrication n’utilise aucune ressource. Dans un tableau des dépenses payées, laissez-le hors du total monétaire et notez-le éventuellement comme apport non acheté. Inscrivez à part tout ingrédient ou matériel effectivement acheté.
Quand faut-il actualiser le tableau ?
Notez chaque achat au moment où vous le faites, puis rapprochez le tableau des justificatifs et des stocks en fin de saison. Avant la période suivante, utilisez les quantités consommées et les articles restants pour corriger vos prévisions. Un relevé tenu pendant l’année est plus fiable qu’une estimation reconstruite longtemps après.
Le bon repère n’est pas un coût annuel universel, mais la somme des achats que votre propre saison exige. En séparant paiements, stocks, provisions et mise en place, vous évitez de gonfler certaines lignes ou d’oublier les petites dépenses récurrentes. Après plusieurs bilans, votre budget de semences, de substrats, d’eau et de matériel pourra s’appuyer sur vos cultures réelles, tandis que le chauffage restera évalué à part.
