
Une pergola de restaurant peut-elle être rentable ?
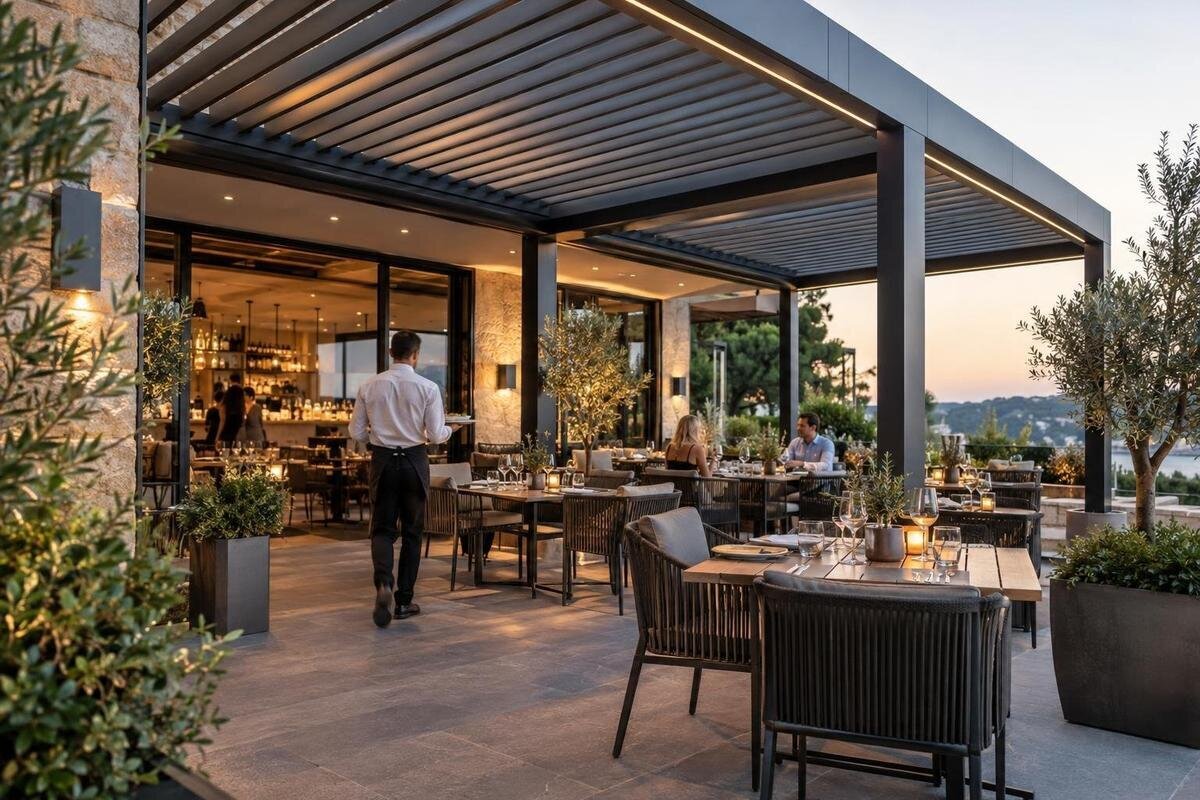
Terrasse de restaurant
Une pergola de restaurant n’est rentable que si la marge supplémentaire qu’elle permet réellement de dégager compense son investissement et les frais de fonctionnement associés. Le calcul ne se résume donc ni au prix de la structure ni au nombre de places que l’on espère ajouter. Il faut isoler les jours de service effectivement gagnés, distinguer les couverts réellement nouveaux de ceux déplacés depuis la salle, puis confronter les recettes additionnelles aux coûts variables et fixes. La méthode ci-dessous aide à établir un seuil et plusieurs scénarios sans promettre de hausse du chiffre d’affaires.
Ce que signifie réellement « rentabiliser » une pergola
Avant de parler de rentabilité, précisez ce que l’établissement veut mesurer. Le chiffre d’affaires supplémentaire correspond aux ventes réellement provoquées par le projet ; la marge additionnelle est ce qui reste après les coûts variables associés à ces ventes. Une terrasse qui déplace dehors des clients déjà servis à l’intérieur peut augmenter son nombre de couverts en terrasse sans accroître les ventes totales. De même, comparer les recettes brutes d’une saison au prix de la structure ne tient compte ni des achats, ni du personnel, ni des frais annuels. Selon la question posée, l’indicateur recherché sera l’équilibre d’exploitation, le délai de récupération de l’investissement ou l’effet sur la trésorerie. Ces notions ne répondent pas à la même question.
Définissez aussi le périmètre : structure seule ou aménagement complet, travaux préparatoires, mobilier, équipements éventuels et financement. Une référence précise, comme ce modèle adossé Bloomcabin, peut identifier une option à chiffrer, mais son nom ne vaut ni devis complet ni validation pour un restaurant. Comparez les situations « sans projet » et « avec projet » sur la même période, avec des horaires, une méthode comptable et une organisation de base comparables. Précisez si le calcul porte sur une saison ou sur l’année entière, et s’il est établi avant ou après financement. Le résultat doit isoler l’écart attribuable à l’aménagement, sans créditer la pergola de chaque variation de fréquentation.
Établir la situation de référence du restaurant
Rassemblez les ventes par service, le nombre de couverts servis, les jours et horaires d’ouverture, les réservations refusées lorsqu’elles sont suivies, ainsi que les éventuelles fermetures de terrasse. Le logiciel de caisse, les réservations et le planning du personnel peuvent fournir des repères complémentaires. Relevez les données sur des périodes comparables plutôt que de vous limiter au meilleur mois ou au total annuel. Séparez si possible déjeuner, dîner, semaine, week-end et activité événementielle : le panier moyen et la capacité de service peuvent varier selon ces catégories. L’objectif est de comparer les mêmes types de services, pas de produire une moyenne qui efface les écarts.
Reconstituez ensuite une journée type sans projet : établissement ouvert ou non, terrasse déjà utilisée ou non, couverts servis en salle et dehors, chiffre d’affaires correspondant et niveau de personnel. Les clients existants déplacés en terrasse doivent rester dans la base de référence. Marquez à part les effets exceptionnels — travaux, météo inhabituelle, changement d’horaires ou événement — au lieu de les mélanger à une tendance régulière. Si le restaurant ne suit pas encore ces informations, commencez un relevé par service. En attendant, inscrivez les données manquantes comme des incertitudes à éclaircir, pas comme des gains acquis.
Séparer les jours de service gagnés des couverts ajoutés
Inscrivez séparément, d’une part, les services qui pourraient être ouverts grâce au projet alors qu’ils ne le sont pas aujourd’hui et, d’autre part, les couverts additionnels servis pendant un service déjà ouvert. Les deux leviers peuvent coexister, mais leurs unités doivent rester distinctes. Pour un service nouvellement ouvert, estimez les couverts effectivement attendus ; pour un service existant, retenez uniquement le surplus par rapport à la situation de référence. Une personne qui passe de la salle à la terrasse n’est pas un couvert nouveau si elle aurait consommé de toute façon. Il est utile de suivre ces transferts à part : ils décrivent l’usage de la terrasse, mais ne constituent pas une vente supplémentaire.
Choisissez un repère constant — service, créneau ou journée — et vérifiez qu’un même créneau n’est pas compté à la fois comme ouverture supplémentaire et comme hausse complète des couverts. Les réservations refusées, listes d’attente et variations de ventes peuvent étayer une hypothèse, sans prouver que chaque demande se transformera en commande. La capacité de la cuisine, du bar et de l’équipe en salle limite aussi le nombre de clients pouvant être servis. La fiche de la Pergola Bloomcabin ne détermine ni l’aménagement de votre terrasse ni le nombre de couverts possibles : ceux-ci se déduisent de l’implantation et du fonctionnement envisagés.
Calculer une marge par couvert
Pour chaque type de service, calculez une marge par couvert à partir des ventes retenues, en utilisant une base cohérente avec la comptabilité de l’établissement. En première approche, partez de la recette moyenne par couvert, hors taxes si c’est la convention choisie, puis retranchez les achats consommés, les frais de paiement et les autres charges variables directement liées. Le ticket moyen n’est donc pas la marge disponible. Si le déjeuner, le dîner ou les événements ont des menus et des coûts différents, calculez plusieurs marges plutôt qu’une moyenne annuelle qui masquerait les écarts. Gardez la même convention dans toutes les colonnes et demandez à votre comptable de préciser les traitements adaptés à vos comptes.
Ajoutez les dépenses de main-d’œuvre qui n’apparaissent qu’avec l’activité supplémentaire : heures additionnelles, renforts ou coûts d’ouverture d’un nouveau service. Si un coût est calculé par couvert, retranchez-le dans la marge ; s’il est engagé une fois par service, inscrivez-le comme charge de ce service et ne le déduisez pas une seconde fois. Cette séparation permet d’estimer la contribution de chaque soirée sans confondre coûts variables et coûts d’ouverture. Les coûts fixes déjà supportés par le restaurant ne deviennent pas automatiquement des coûts supplémentaires ; en revanche, toute dépense nouvelle liée au projet doit apparaître dans le calcul, à l’endroit approprié.
Retenir uniquement les jours réellement exploitables
Un jour au calendrier n’est pas automatiquement un jour de service rentable. Retenez seulement les dates où le restaurant serait ouvert, où l’équipe pourrait assurer le service, où une demande plausible existe et où la configuration prévue permet réellement l’exploitation. Examinez les périodes de fermeture, les horaires, les jours à faible activité, les réservations, les conditions du lieu et les contraintes opérationnelles. Si la terrasse est déjà utilisée certains jours, ne les comptez pas comme nouvellement gagnés : le projet peut éventuellement modifier les conditions de service ou le nombre de couverts, ce qui relève d’une autre ligne du calcul.
Le nom de la Pergola bioclimatique Bloomcabin ne justifie pas à lui seul un nombre de jours supplémentaires. La configuration exacte, les conditions d’utilisation et les besoins du restaurant doivent être confirmés pour le site ; une structure ne garantit pas que chaque journée de météo défavorable devienne exploitable. Construisez plutôt un calendrier mensuel distinguant les jours déjà servis, les jours potentiellement ajoutés et ceux écartés faute de demande, de personnel ou de conditions adéquates. Une estimation annuelle qui se contente de compter les jours d’ouverture ne suffit pas si le service ne pourrait pas être organisé. Notez la raison de chaque ajout ou exclusion envisagé.
Intégrer le coût complet et les charges annuelles
Le budget initial doit couvrir le projet qui sera réellement réalisé, pas uniquement le prix d’une structure. Faites détailler la solution retenue, sa livraison et sa pose si elles sont prévues, les préparations du sol ou adaptations du site, les études et honoraires nécessaires, le mobilier, les équipements choisis ainsi que les démarches ou vérifications applicables. Ajoutez les coûts liés à une fermeture temporaire ou à la réorganisation du service s’ils sont prévisibles. La fiche de la pergola adossée indique une plage de 9 à 24 m² ; cette donnée identifie une gamme, mais ne donne ni l’emprise utile sur votre terrasse ni le coût complet de l’opération. Appuyez le calcul sur des devis détaillés et comparables.
À part, estimez les charges annuelles : nettoyage, entretien, réparations prévues, éventuels consommables ou énergie des équipements réellement retenus, renfort de personnel et coûts de financement. N’ajoutez pas des dépenses liées à un équipement qui ne fait pas partie du projet, et ne supposez pas qu’elles sont nulles faute de devis. Vous pouvez présenter deux lectures complémentaires : la marge du projet avant financement pour mesurer son économie, puis la trésorerie après échéances pour voir sa capacité à absorber les paiements. Le coût initial et les remboursements d’emprunt ne doivent pas être retranchés deux fois dans une même formule. Notez aussi les hypothèses retenues pour les postes dont la fréquence dépend de l’usage.
Mesurer la surface utile sur un plan d’exploitation
Le plan de la terrasse doit montrer plus que son contour. Reportez les tables et les chaises en position d’usage, les passages des clients et du personnel, les accès à la salle et aux zones de service, les portes, l’attente et les espaces de desserte. Comptez les places qui restent utilisables une fois ces mouvements pris en compte, pas le nombre théorique de tables qui pourrait tenir dans une emprise. Une place supplémentaire ne contribue au modèle que si elle peut être servie dans les conditions prévues. Faites vérifier les dimensions du site et l’implantation proposée avant de transformer une surface dessinée en estimation de couverts.
Une page produit telle que la fiche de la Pergola Bloomcabin ne remplace ni le relevé du site ni le plan d’exploitation : confrontez les dimensions exactes de la proposition aux contraintes réelles, sans extrapoler à partir du seul nom commercial. Faites aussi examiner les points d’accessibilité, de sécurité incendie et d’urbanisme applicables au lieu par les interlocuteurs compétents. Ces vérifications peuvent modifier l’espace effectivement disponible, le calendrier ou le périmètre des travaux ; elles doivent donc être intégrées avant d’arrêter le nombre de couverts et le budget. Le plan sert autant à repérer les places possibles qu’à identifier les espaces à laisser libres pour le service.
Calculer le seuil d’équilibre et le délai de récupération
Pour une première estimation, additionnez la marge des seuls couverts additionnels par type de service et la contribution des services réellement ajoutés, puis retranchez les charges annuelles nouvelles qui n’ont pas déjà été déduites. Le résultat est la contribution annuelle nette du projet, avant récupération de l’investissement. Le seuil d’équilibre d’exploitation est atteint lorsque les marges dégagées couvrent ces charges : la contribution nette est alors nulle. Exprimé en couverts, le seuil simplifié correspond aux charges annuelles à couvrir divisées par une marge moyenne positive par couvert ; cette formule convient seulement si les coûts et le type de clientèle sont suffisamment comparables. Si les services ont des marges très différentes, calculez un seuil pour chacun.
Pour le délai de récupération simple, divisez l’investissement initial complet par le flux annuel net attribuable au projet, à condition que ce flux soit positif et suffisamment stable. Ce repère ne tient compte ni de l’évolution future des flux ni de leur calendrier. Sur plusieurs années, cumulez les contributions nettes et comparez-les à l’investissement selon l’horizon retenu ; pour une lecture de trésorerie, ajoutez le calendrier de financement sans retrancher deux fois le même capital. Pour chiffrer un projet avec le modèle bioclimatique Bloomcabin, utilisez le coût complet de la solution proposée et les conditions réellement confirmées, plutôt que de vous fonder sur la seule référence du catalogue. Distinguez le seuil d’exploitation de la récupération de l’investissement : l’un peut être atteint sans l’autre.
Tester des scénarios prudents
Préparez au moins trois versions du tableau, en gardant la même structure de calcul. Le scénario bas ne retient que les jours, la demande et les couverts solidement étayés, avec les coûts connus et une marge prudente. Le scénario central reprend les hypothèses les mieux justifiées par les données du restaurant et les devis disponibles. Le scénario haut montre ce qui pourrait se produire si les conditions étaient favorables ; il sert à comprendre le potentiel, pas à garantir le résultat ni à justifier seul la dépense. Évitez de cumuler tous les maximums — journées, réservations et couverts — sans vérifier qu’ils peuvent se produire ensemble.
Faites ensuite varier une hypothèse à la fois : jours réellement ajoutés, couverts par service, marge par couvert, besoin de personnel ou coût du chantier. Vous verrez quel élément fait basculer le projet au-dessus ou en dessous du seuil et quelle hypothèse mérite d’être mieux étayée. Si plusieurs solutions sont chiffrées, comparez-les sur un périmètre identique : une prévision de ventes différente pour l’option adossée du catalogue doit être justifiée par ses conditions d’exploitation, et non par le seul choix du modèle. Chaque solution doit être évaluée à partir d’un plan, d’une offre et d’hypothèses d’exploitation qui lui correspondent. Un suivi par mois aide aussi à repérer si le résultat dépend d’un petit nombre de services.
Fixer un critère de décision et suivre les résultats
Avant l’engagement, écrivez le critère que la direction juge acceptable : délai de récupération, contribution annuelle visée, niveau de risque supportable et horizon d’analyse. Il n’existe pas de délai universel qui rende une pergola rentable pour tous les restaurants. Si seul le scénario haut atteint l’objectif, il peut être préférable de revoir le périmètre, d’obtenir des données plus solides ou de repousser la décision. Pour demander une proposition adaptée à un restaurant, fournissez le plan du site et vos exigences d’exploitation. L’adéquation de la pergola du catalogue Bloomcabin doit être confirmée pour le projet précis, pas déduite de son intitulé ; la proposition détaillée permettra ensuite d’en chiffrer le coût.
Après la mise en service, comparez régulièrement le réel au tableau : jours ouverts, services assurés, couverts véritablement supplémentaires, part des clients déplacés, marge par type de service, heures de renfort et frais constatés. Notez aussi les raisons des journées manquées plutôt que de les effacer de l’analyse. Comparez des périodes équivalentes et consignez les changements d’horaires, de menu ou d’équipe qui influencent les résultats. Un bilan par mois complète le total annuel, car deux résultats annuels proches peuvent correspondre à des calendriers de trésorerie différents. Le suivi permet de corriger les hypothèses ; une hausse de fréquentation ne devient pas automatiquement un bénéfice si les coûts augmentent dans le même temps.
Questions fréquentes
Comment calculer la rentabilité d’une pergola de restaurant ?
Calculez la marge issue des ventes réellement additionnelles, puis retranchez les nouvelles charges annuelles. Comparez cette contribution à l’investissement initial sur un horizon défini. Un rapport entre le chiffre d’affaires supplémentaire et le prix de la structure omet les coûts du service et ne suffit pas à estimer le délai de récupération.
Faut-il compter toutes les places sous la pergola comme des couverts supplémentaires ?
Non. Une place théorique ne correspond pas forcément à un couvert servi, et un client installé dehors peut être un client qui aurait été accueilli dans la salle. Comptez les places utilisables sur le plan, puis estimez les couverts additionnels à partir de la demande et des capacités de service.
Comment estimer les jours de service gagnés ?
Partez du calendrier d’ouverture, des services réellement assurés et des données de réservation ou de fréquentation disponibles. Ajoutez seulement les jours où la demande, l’équipe et la configuration prévue rendent le service plausible. Ne supposez pas que chaque journée de météo défavorable deviendra exploitable.
Quels coûts faut-il intégrer au calcul ?
Incluez l’ensemble du périmètre prévu : structure, travaux, pose si elle est prévue, mobilier, équipements choisis et frais d’étude ou de démarche applicables. Ajoutez ensuite les charges annuelles, comme l’entretien, les réparations, le personnel supplémentaire et le financement, sans compter deux fois le même poste.
Quel délai de retour sur investissement faut-il viser ?
Il n’existe pas de délai universel : il dépend de l’horizon et du niveau de risque que l’établissement accepte. Fixez votre propre critère avant la décision et comparez plusieurs scénarios. Le délai de récupération simple est un repère ; il ne tient pas compte à lui seul de l’évolution des flux ni de leur calendrier.
Un calcul utile relie les ventes réellement additionnelles à une marge, puis cette marge à un périmètre de travaux et à des charges chiffrées. Il ne promet pas une hausse de fréquentation : il indique le niveau d’activité et la contribution nécessaires pour atteindre le seuil retenu. Si les hypothèses prudentes restent plausibles et que le plan permet l’exploitation envisagée, vous disposez d’une base pour évaluer l’intérêt économique du projet. Sinon, mieux vaut revoir les hypothèses avant d’engager l’investissement.
