
Kaip apskaičiuoti, ar restorano pergolė gali atsipirkti?
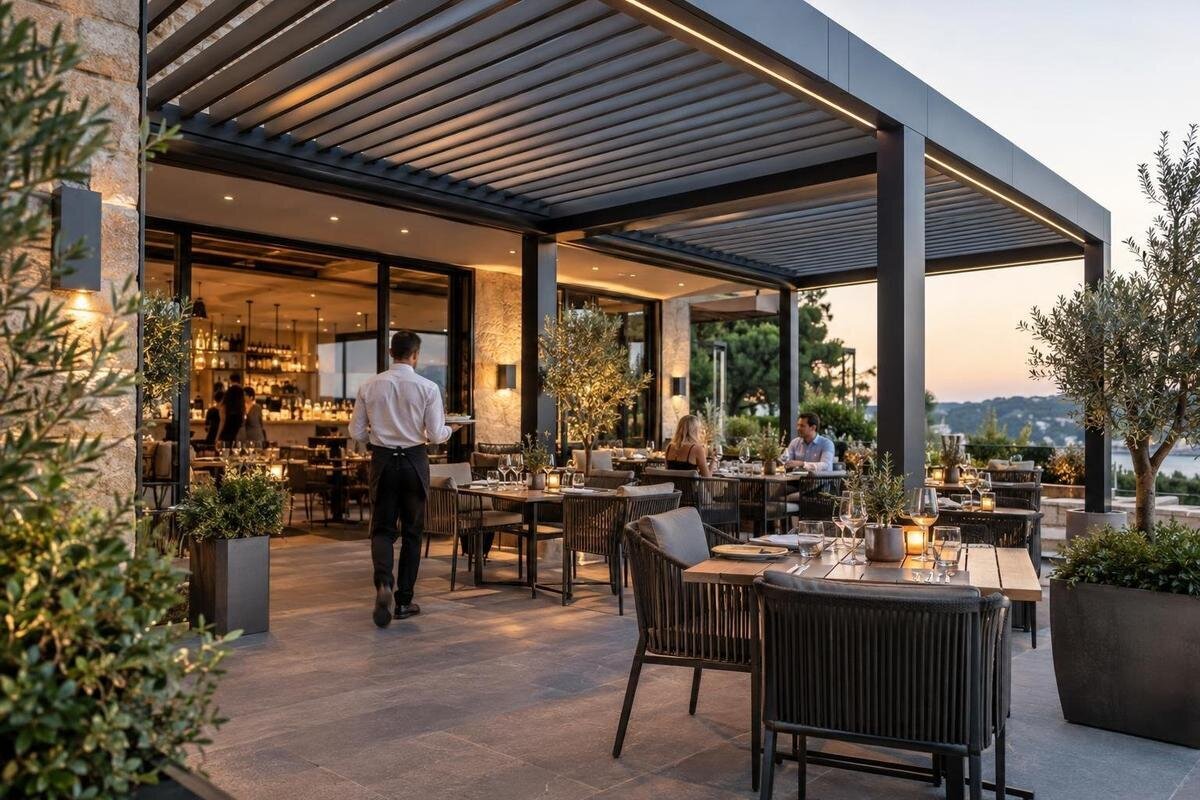
Komercinės pergolės planavimas
Restorano pergolės atsiperkamumą galima įvertinti tik atskyrus papildomą veiklą nuo to, kas ir taip vyktų terasoje ar viduje. Skaičiuokite pagal laikotarpius, kai terasa galėtų priimti papildomų svečių, jų įnašą po kintamųjų išlaidų, visą įrengimo biudžetą ir metines eksploatacijos sąnaudas. Modelis nežada pardavimų augimo: jis parodo, kokių rezultatų projektui reikėtų ir ar tokie rezultatai pagrįsti jūsų duomenimis.
Papildomas pinigų srautas, palyginti su esama veikla
Pergolė atsiperka ne vien dėl to, kad po ja telpa stalai. Investiciją padengia tik per pasirinktą laikotarpį sukurtas papildomas pinigų srautas. Lyginkite dvi tos pačios terasos versijas: kaip restoranas veiktų be projekto ir kas iš tiesų pasikeistų jį įgyvendinus. Į rezultatą įtraukite tik šių versijų skirtumą: papildomai aptarnautus svečius, realiai pailgėjusį lauko aptarnavimo laiką ir jų sukurtą įnašą po kintamųjų išlaidų. Jei svečiai tik persėda iš vidaus į lauką, visa jų sąskaita nėra nauja restorano pajama. Taip pat nauja nauda nelaikykite vietų, kurios tik pakeičia jau naudojamas lauko vietas.
Prieš lygindami pajamas, apsibrėžkite skaičiavimo laikotarpį ir projekto apimtį. Svarstomą gaminį užklausai galite pasirinkti iš Bloomcabin sieninės pergolės modelio puslapio, o jo tinkamumą ir visą įrengimo biudžetą reikia išsiaiškinti pagal konkretų projektą. Skaičiavimo lentelėje turėkite atskirus stulpelius veiklai be investicijos, veiklai su ja ir skirtumui tarp šių variantų. Pavyzdžiui, jei be pergolės terasa vis tiek priimtų dalį svečių, jų neįtraukite į papildomą srautą. Jei dėl naujo išdėstymo nebeliktų anksčiau naudotų stalų, įvertinkite ir prarastą aptarnavimo galimybę. Abiem variantams taikykite tą patį darbo kalendorių ir vienodas bendros paklausos prielaidas: kitaip pergolei galite klaidingai priskirti viso restorano augimą. Atskirai užrašykite, kokių veiklos pokyčių planuotumėte ir be šio pirkinio, pavyzdžiui, ilgesnį darbo laiką ar naują meniu. Jų viso rezultato nepriskirkite konstrukcijai. Toks palyginimas padeda matyti ne bendrą terasos apyvartą, o tik investicijos sukuriamą finansinį pokytį.
Kiek dienų terasa būtų naudojama papildomam aptarnavimui?
Pradėkite nuo restorano darbo kalendoriaus ir ankstesnių terasos naudojimo įrašų. Jei turite, sugretinkite realias aptarnavimo dienas bei valandas su rezervacijomis, pardavimo duomenimis, atšaukimais ir darbuotojų pamainomis. Vien diena, kai restoranas dirba, dar nereiškia, kad terasa galėjo aptarnauti svečius; o atidaryta terasa nebūtinai sukuria papildomą aptarnavimo galimybę. Lyginkite panašius metų laikotarpius ir atskirkite pietų bei vakarienės laiką, jei jų naudojimo aplinkybės skiriasi. Taip išvengsite prielaidos, kad visos kalendoriuje pažymėtos dienos yra vienodai vertingos.
Kiekvienai dienai ar aptarnavimo laikotarpiui užrašykite, kas pasikeistų įgyvendinus projektą ir kuo ta prielaida pagrįsta. Rengiant užklausą, Bloomcabin Pergolės katalogo puslapis gali padėti įvardyti svarstomą variantą, tačiau jo poveikį terasos naudojimui reikia vertinti pagal projektui patvirtintas savybes ir vietos sąlygas. Nepaverskite kiekvienos nepatogios oro sąlygos papildoma pardavimo diena. Svarbu, ar tuo metu restoranas dirbtų, turėtų darbuotojų ir sulauktų paklausos. Užrašykite ir valandas: papildomai panaudotos dvi pietų valandos nėra tas pats, kas visa aptarnavimo diena. Jei pietus ir vakarienę skaičiuojate atskirai, vėliau tų pačių laikotarpių dar kartą nepridėkite kaip ištisos dienos. Atšaukta rezervacija gali rodyti nepatenkintą paklausą, bet patikrinkite, ar svečiai nebuvo perkelti į vidų arba kitą datą. Neturėdami patikimų įrašų, kurį laiką registruokite terasos uždarymo priežastis ir nepriimtas užklausas. Taip surinksite duomenų apie prarastas aptarnavimo galimybes, užuot rėmęsi vien prisiminimais apie prastą orą.
Papildomų vietų skaičių nustatykite pagal realų planą
Sėdimų vietų skaičių vertinkite pagal tikrą terasos planą, o ne vien norimą stalų išdėstymą. Plane parodykite, kur būtų stalai ir kėdės, kiek vietos reikia jiems naudoti, kaip juda darbuotojai ir svečiai, kur yra įėjimas ar laukimo vieta. Įvertinkite, ar dalis vietų neužstoja aptarnavimo kelio ir ar jos nepanaikina kitos naudojamos erdvės. Jei svarstote sieninės pergolės variantą, užklausoje susiekite jį su konkrečiu vietos planu, o ne vien pageidaujamu vietų skaičiumi. Stalų išdėstymui reikia pasirinkto gaminio duomenų ir realių terasos matmenų. Prieinamumo, priešgaisrinio saugumo ir planavimo klausimus, kurie aktualūs konkrečiai vietai, įvertinkite su atitinkamais specialistais.
Atskirkite naujai sukuriamas vietas nuo tų, kurios perkeliamos iš kitur arba tiesiog pakeičia esamas. Papildomas stalas nėra garantuotas svečių skaičiaus prieaugis. Atskirai įvertinkite vietų skaičių, tikėtiną užimtumą ir tai, kiek svečių paeiliui galėtų naudotis ta pačia vieta per aptarnavimo laikotarpį. Pastarąją prielaidą grįskite įprasta apsilankymo trukme ir darbo valandomis, o ne norimu pardavimų rezultatu. Atsižvelkite į grupių dydį: keturvietį stalą užėmusi pora nebūtinai palieka dvi parduodamas vietas kitiems svečiams. Peržiūrėkite rezervacijas pagal panašias savaitės dienas ir laikus, nes bendras savaitės vidurkis gali paslėpti tuščius pietus ir užpildytas vakarienes. Patikrinkite ir virtuvės bei aptarnaujančio personalo pajėgumą. Jei papildomi stalai ilgintų laukimą ar sumažintų kitų zonų aptarnavimo galimybes, vien vietų padaugėjimas neparodo grynojo svečių prieaugio. Skaičiavime naudokite mažesnį iš dviejų pagrįstų skaičių: tikėtiną papildomą paklausą arba papildomų svečių skaičių, kurį restoranas realiai galėtų aptarnauti.
Iš papildomų pardavimų atimkite kintamąsias išlaidas
Vieno svečio vidutinė sąskaita nėra pinigai, kuriais galima padengti pergolės kainą. Apskaičiuokite, koks įnašas lieka iš papildomų pardavimų atėmus su jais susijusias kintamąsias išlaidas, pavyzdžiui, maisto ir gėrimų savikainą bei kitas tiesiogiai su užsakymu susijusias išlaidas. Jei lauko svečių meniu ar pirkinių derinys skiriasi, skaičiuokite pagal jam tinkamus restorano duomenis, o ne pagal visų svečių bendrą vidurkį. Naudokite tą pačią apskaitos bazę visame modelyje; jei neaišku, kaip ją taikyti, suderinkite skaičiavimą su buhalteriu.
Kiekvienam papildomam aptarnavimo laikotarpiui įvertinkite svečių skaičių ir padauginkite jį iš vienam svečiui tenkančio įnašo. Šį dydį patogu pagrįsti panašių užsakymų duomenimis: kokius patiekalus ir gėrimus svečiai perka, kiek kainuoja jų paruošimas ir kokios kitos išlaidos tiesiogiai priklauso nuo pardavimų. Jei pietų ir vakarienės pirkinių derinys skiriasi, naudokite atskirus įnašo dydžius. Pardavimus ir išlaidas vertinkite vienodu PVM apskaitos principu, suderintu su buhalteriu, kad mokesčių skirtumas netaptų tariamu uždarbiu. Papildomos pamainos, ilgesnio darbo laiko ar valymo sąnaudas atimkite atskirai, jeigu jų dar neįtraukėte į vieno svečio įnašą. Lentelėje prie kiekvienos išlaidų rūšies pažymėkite, kur ji įskaičiuota: taip išvengsite dvigubo atėmimo. Jei skaičiavimui naudojate riboto laikotarpio duomenis, patikrinkite, ar jame nebuvo neįprastų akcijų, renginių arba išskirtinai didelių užsakymų. Tokie pardavimai gali būti tikri, bet netikti kaip kiekvieno būsimo lauko svečio finansinio įnašo pagrindas.
Į pradinę investiciją įtraukite visą projekto apimtį
Pradinę investiciją sudarykite iš visų vienkartinių eilučių, reikalingų pasirinktam projektui įgyvendinti. Priklausomai nuo konkretaus sprendinio, tai gali būti gaminys, jo atgabenimas, vietos paruošimas, projektavimas ar vertinimas, įrengimo darbai ir kitos su vieta susijusios paslaugos. Jei projekte numatoma papildoma įranga, jos pasiūlymą įtraukite atskirai; nepridėkite jos vien todėl, kad ji galėtų būti naudinga. Palyginkite kelis pasiūlymus tik tada, kai aiški jų apimtis. Bloomcabin Pergolės puslapis įvardija svarstomą gaminį, tačiau viso komercinio projekto kainą turi pagrįsti konkretaus projekto pasiūlymas.
Prašykite išskaidyti, kas įtraukta į kainą, o kas liktų už jos ribų. Taip galėsite palyginti vienodos apimties pasiūlymus ir pastebėti neįvertintus darbus. Dar neaiškias išlaidas pažymėkite kaip nepatvirtintas; jeigu turite pagrįstą preliminarų intervalą, parodykite jo poveikį bendrai sumai. Atskirai sudarykite mokėjimų kalendorių: kada reikėtų avanso, kada būtų apmokėti darbai ir kada terasa galėtų pradėti aptarnauti svečius. Atsipirkimo skaičius neparodo, ar restoranas turės pakankamai lėšų šiems mokėjimams iki pirmųjų papildomų pajamų. Įvertinkite ir galimą veiklos pertrauką įrengimo metu, jei ji numatoma konkrečiame darbų plane. Prarastą pinigų srautą rodykite atskirai nuo rangovo sąskaitos. Jei projektas finansuojamas, pasirinkite nuoseklų vertinimo būdą: projekto atsipirkimo skaičiavime visa investicija jau įtraukta pradžioje, todėl paskolos pagrindinės sumos grąžinimas nėra dar viena to paties projekto kaina. Finansavimo įmokas ir palūkanas papildomai nagrinėkite restorano pinigų srautų plane, kad matytumėte faktinę mokėjimų naštą.
Metines eksploatacijos išlaidas skaičiuokite atskirai
Metinėje sąmatoje įrašykite tik tai, ko reikėtų būtent dėl pasirinkto projekto. Priklausomai nuo sprendinio, tai gali būti valymas, periodinė apžiūra, priežiūra, remontas, keičiamų dalių rezervas, papildomas darbuotojų laikas ar energijos sąnaudos, jei projekte numatyta atitinkama įranga. Nepriskirkite visų šių išlaidų kiekvienam gaminiui automatiškai: tikrinkite konkretaus projekto pasiūlymą ir taikomą dokumentaciją. Svarstydami bioklimatinės pergolės modelį, užklausoje paprašykite pasirinktos komplektacijos priežiūros informacijos, kad sąnaudų eilutes galėtumėte pagrįsti konkrečiais darbais. Kiekvienai eilutei nurodykite skaičiavimo pagrindą, pavyzdžiui, paslaugos pasiūlymą arba darbuotojų darbo laiko įvertį, ir pažymėkite, kurios sumos dar tikslinamos.
Skirkite papildomas išlaidas nuo tų, kurias restoranas patirtų ir be pergolės. Jei esamai pamainai pakanka darbuotojų, nepriskirkite viso jų darbo užmokesčio vien projektui; jei reikia ilginti pamainą ar samdyti papildomą žmogų, įvertinkite būtent šį pokytį. Darbo sąnaudas skaičiuokite pagal papildomas valandas ir restorano patiriamas jų išlaidas, o ne vien darbuotojo gaunamą atlyginimą. Kai kurie kaštai atsiranda tik viršijus tam tikrą veiklos apimtį: papildomo darbuotojo gali prireikti ne kiekvieną dieną, o tik intensyviausiais laikotarpiais. Tokias išlaidas susiekite su atitinkamu scenarijumi. Remonto rezervą atskirkite nuo jau numatytų konkrečių darbų, kad tos pačios sumos neįtrauktumėte du kartus. Vertindami faktinį pinigų srautą, naudokite realias išmokas, o rezervą laikykite planavimo prielaida. Numatomus didesnius mokėjimus priskirkite tiems metams, kada jie būtų patiriami. Taip matysite, ar geras metinis vidurkis neslepia laikotarpio, kai išlaidoms padengti reikėtų papildomų lėšų. Nežinoma sąnaudų suma neturėtų būti laikoma nuliu.
Apskaičiuokite lūžio tašką ir atsipirkimo laiką
Metinį papildomą įnašą apskaičiuokite sudėdami kiekvieno aptarnavimo laikotarpio rezultatą: papildomų svečių skaičių padauginkite iš atitinkamo vienam svečiui tenkančio įnašo. Iš bendros sumos atimkite papildomas metines veiklos išlaidas. Gautą papildomą grynąjį pinigų srautą lyginkite su pradine investicija. Jei jis pastovus ir teigiamas, paprastas atsipirkimo laikas yra investicija, padalyta iš metinio papildomo pinigų srauto. Tarkime, vien skaičiavimo pavyzdyje investicija būtų 24 000 eurų, per metus būtų papildomai aptarnauta 1 200 svečių, vieno svečio įnašas siektų 20 eurų, o papildomos metinės išlaidos sudarytų 6 000 eurų. Metinis rezultatas būtų 1 200 × 20 − 6 000 = 18 000 eurų, o paprastas atsipirkimo laikas – apie 1,33 metų. Šie skaičiai yra hipotetiniai, ne gaminio kaina ar restorano rezultatų prognozė. Jei svarstoma Bloomcabin sieninė pergolė, skaičiavime pavyzdines sumas pakeiskite konkretaus projekto sąmata ir savo veiklos duomenimis. Nulinis arba neigiamas metinis rezultatas pagal šias prielaidas investicijos nepadengia.
Jei metų rezultatai nevienodi, sudėkite kiekvienų metų papildomus pinigų srautus ir nustatykite, kada jų suma padengia pradinę investiciją. Pirmuosius metus vertinkite pagal tikrą numatomą veiklos pradžią: sezono viduryje įrengta terasa tais metais neturės viso sezono pajamų. Atskirai skaičiuokite du slenksčius. Metinėms papildomoms veiklos išlaidoms padengti reikalingas svečių skaičius gaunamas šias išlaidas padalijus iš vieno svečio įnašo. Norint dar ir susigrąžinti investiciją per pasirinktus T metų, prie metinių išlaidų pridėkite investicijos dalį I / T ir bendrą sumą padalykite iš vieno svečio įnašo. Pagal ankstesnį hipotetinį pavyzdį veiklos išlaidoms padengti reikėtų 300 papildomų svečių per metus, o investicijai susigrąžinti per trejus metus – 700. Šis supaprastinimas tinka tik teigiamam, nekintančiam vieno svečio įnašui ir vienodoms metinėms prielaidoms. Jis neįvertina pinigų vertės laike ar finansavimo sąlygų; ilgesnio laikotarpio investicijos vertinimą verta papildyti su finansų specialistu suderintu pinigų srautų modeliu.
Tikrinkite prielaidas keliais scenarijais
Parenkite atsargesnį, tikėtiną ir palankesnį scenarijų, tačiau kiekvieno skaičius grįskite savo veiklos istorija, gautais pasiūlymais ir realiu planu. Scenarijuose keiskite papildomų aptarnavimo laikotarpių, svečių skaičiaus, vieno svečio įnašo ir projekto išlaidų prielaidas. Atsargesniame variante patikrinkite, kas nutiktų, jei papildomų laikotarpių ar lankytojų būtų mažiau, negu tikitės. Palankaus varianto nelaikykite pagrindiniu rezultatu, jei jo skaičiai neturi aiškaus pagrindo. Jei lyginate Bloomcabin Pergolės projekto variantą su kitu sprendiniu, abiem taikykite vienodą skaičiavimo laikotarpį ir apskaitos principus. Skirtumus įrašykite tik ten, kur juos pagrindžia pasiūlymai, planai ar patvirtintos projekto savybės.
Nustatykite, kurie kintamieji labiausiai veikia rezultatą. Pirmiausia pakeiskite po vieną prielaidą, palikdami kitas tokias pačias: sumažinkite papildomų svečių skaičių, sumažinkite vieno svečio įnašą arba padidinkite įrengimo išlaidas. Taip matysite, kurį dydį svarbiausia patikslinti prieš priimant sprendimą. Tada patikrinkite ir bendrą atsargesnį variantą, nes mažesnė paklausa bei didesnės išlaidos gali pasireikšti kartu. Prie pagrindinio rezultato užrašykite ribas: kokio mažiausio papildomų svečių skaičiaus arba didžiausios investicijos sumos dar pakaktų jūsų nustatytam atsipirkimo terminui. Šias ribas palyginkite su realiu planu ir paklausa. Jei reikalingas svečių skaičius viršija aptarnavimo pajėgumą, vien optimistiškesnė prielaida problemos neišspręs. Nepriskirkite scenarijams tikslių tikimybių, jeigu neturite joms pagrindo. Išsaugokite kiekvienos prielaidos šaltinį ir datą: gavę patikslintą pasiūlymą ar naujų veiklos duomenų galėsite pakeisti konkrečią eilutę, o ne kurti visą modelį iš naujo.
Prieš skaičiuodami patvirtinkite projekto įgyvendinamumą
Finansinis modelis prasmingas tik tada, kai vieta ir numatytas naudojimas yra realūs. Paruoškite tikrą terasos planą, nurodykite restorano valdytojo poreikius ir suplanuotą svečių bei darbuotojų judėjimą. Su atitinkamais specialistais įvertinkite konkrečiai vietai aktualius prieinamumo, priešgaisrinio saugumo ir planavimo klausimus. Jei projekto įrengimas ar vietos paruošimas priklauso nuo papildomų techninių sprendimų, sąnaudas ir tinkamumą turi patvirtinti tą darbą vertinantys specialistai. Neįrašykite į prognozę aptarnavimo dienų, kurių galimybė dar neaiški. Pirmiausia išsiaiškinkite, ar pasirinkta projekto apimtis įgyvendinama, o tada vertinkite jos finansinį rezultatą.
Komercinio projekto užklausoje pateikite ne tik gaminio pavadinimą, bet ir planą, numatomą vietų skaičių, darbo laikotarpius bei naudojimo poreikius. Jei domina Bloomcabin bioklimatinės pergolės variantas, nurodykite jį kaip svarstomą gaminį ir paprašykite įvertinti tinkamumą konkrečiai vietai. Aiškiai atskirkite norus nuo jau patvirtintų sprendimų: pageidaujamas ilgesnis sezonas dar nėra garantuotas aptarnavimo laikotarpis. Gavę pasiūlymą, sutikrinkite tris dalykus – galutinį išdėstymą, darbų apimtį ir finansinio modelio prielaidas. Jei pasikeitė vietų skaičius, įrengimo apimtis ar veiklos pradžios data, atnaujinkite atitinkamas skaičiavimo eilutes. Neaiškumus surašykite kaip konkrečius klausimus: kas vertina vietos tinkamumą, kokie darbai įtraukti ir kokios projekto dalys dar neįkainotos? Taip užklausa padės gauti palyginamą pasiūlymą, o finansinė išvada remsis tuo sprendiniu, kurį iš tiesų būtų galima įgyvendinti.
Investicijos vertinimas pagal restorano tikslus
Atsipirkimo laikotarpį palyginkite su tuo terminu ir finansiniu slenksčiu, kurį restoranas nusistatė investicijoms, o ne su universaliu metų skaičiumi. Žiūrėkite ne tik į vidutinį rezultatą, bet ir į atsargesnį scenarijų: ar veikla galėtų padengti metines išlaidas, jei papildomų svečių ar naudojimo laikotarpių būtų mažiau? Jei investicija atsiperka tik pagal didžiausią numatomą užimtumą, tai svarbi rizika, o ne pagrindas garantuoti rezultatą. Jei skaičiai pagrįsti keliomis realistiškomis prielaidomis, juos galima naudoti sprendimui aptarti kartu su projekto pasiūlymais.
Ne visa pergolės vertė būtinai pasirodys pardavimo ataskaitoje. Svečių patogumas, restorano išvaizda ar patrauklesnė lauko erdvė gali būti svarbūs veiklos tikslai, bet jų piniginę vertę įtraukite tik tada, jei galite ją pagrįsti. Priešingu atveju užrašykite juos kaip atskirus nefinansinius argumentus. Kartu įvertinkite, kiek laiko restoranas numato naudotis šia vieta: finansiškai patrauklus atsipirkimo terminas gali būti nepraktiškas, jei jis ilgesnis už užtikrintą naudojimosi terasa laikotarpį. Nepagrįstos likutinės vertės neįtraukite vien tam, kad pagerintumėte rezultatą. Sprendimo santraukoje pakanka aiškiai parodyti pradinę investiciją, numatomą metinį papildomą pinigų srautą, atsipirkimo terminą ir svarbiausią neapibrėžtumą. Po įrengimo šiuos dydžius palyginkite su faktiniais duomenimis, išlaikydami tą patį skaičiavimo principą. Jei bendra restorano apyvarta paaugo, dar patikrinkite, kuri pokyčio dalis susijusi su papildomu terasos aptarnavimu. Taip investicijos vertinimas išlieka naudingas ir po pirkimo, o ne tik pateisina pradinį sprendimą.
Dažniausiai užduodami klausimai
Ar skaičiuojant galima įtraukti visus svečius, sėdinčius po pergole?
Ne. Įtraukite tik tuos svečius, kurie dėl projekto būtų papildomai aptarnauti. Jei jie būtų atėję ir sėdėję viduje arba naudojęsi kita lauko vieta, jų sąskaitos nelaikykite nauja restorano pajama.
Ar vietų skaičius parodo, kiek papildomų svečių aptarnausiu?
Ne. Sėdimos vietos rodo teorinę talpą, o ne užimtumą ar svečių srauto padidėjimą. Įvertinkite paklausą, aptarnavimo laikotarpius, darbuotojų pajėgumą ir tai, ar vietos nepakeičia jau naudojamų stalų.
Kaip nustatyti tikėtiną papildomų aptarnavimo dienų skaičių?
Remkitės savo darbo kalendoriumi, terasos naudojimo, rezervacijų ir atšaukimų įrašais. Jei duomenų nepakanka, skaičiuokite kelis pagrįstus scenarijus ir patikrinkite, ar investicija neatsiperka tik pagal patį optimistiškiausią.
Ar vidutinė vieno svečio sąskaita yra jo finansinis įnašas?
Ne. Iš papildomų pardavimų atimkite vienam svečiui tenkančias kintamąsias išlaidas, pavyzdžiui, maisto ir gėrimų savikainą bei kitas tiesiogiai su aptarnavimu susijusias išlaidas. Papildomą darbo laiką ar valymą įtraukite atskirai, jei jie neįtraukti į šį skaičiavimą.
Ar produkto puslapio pakanka pergolės tinkamumui restoranui patvirtinti?
Ne. Puslapis padeda įvardyti svarstomą gaminį, tačiau projekto tinkamumą reikia vertinti pagal restorano valdytojo poreikius, realų vietos planą ir konkrečiam projektui reikalingus specialistų vertinimus.
Restorano pergolės investiciją geriausiai apibūdina ne stalų skaičius, o pagrįstas papildomas pinigų srautas. Sprendimas tvirtesnis, kai reikalingą svečių skaičių leidžia pasiekti reali paklausa ir aptarnavimo pajėgumas, o atsipirkimo terminas priimtinas ir pagal atsargesnes prielaidas. Įrengus terasą, prognozę verta palyginti su faktiniu papildomu aptarnavimu ir patirtomis išlaidomis.
